Đăng nhập


Mục lục [Ẩn]
- 1. Vì sao nhiều doanh nghiệp càng cắt giảm chi phí càng yếu đi?
- 1.1. Cắt đều tay mọi phòng ban theo cảm tính
- 1.2. Không có dữ liệu chi phí theo từng hoạt động
- 1.3. Cắt một lần rồi chi phí quay trở lại
- 2. Cắt giảm chi phí doanh nghiệp là gì? Khác gì tối ưu chi phí?
- 2.1. Định nghĩa và đòn bẩy lợi nhuận của cắt giảm chi phí
- 2.2. Phân biệt cắt giảm, kiểm soát và tối ưu chi phí
- 2.3. Chi phí tốt và chi phí xấu
- 3. Khi nào doanh nghiệp cần cắt giảm chi phí?
- 4. Cách cắt giảm chi phí doanh nghiệp theo 7 bước
- Bước 1: Lập bản đồ chi phí 3 đến 6 tháng gần nhất
- Bước 2: Tìm nhóm chi phí lớn bằng nguyên tắc Pareto
- Bước 3: Phân loại bằng Ma trận 3 vùng Giữ, Tối ưu, Cắt
- Bước 4: Đặt mục tiêu theo tỷ suất chi phí trên doanh thu
- Bước 5: Giao chủ sở hữu ngân sách và hạn mức phê duyệt
- Bước 6: Triển khai theo lộ trình 30, 60, 90 ngày
- Bước 7: Đo lường bằng KPI và tái đầu tư khoản tiết kiệm
- 5. 16 giải pháp cắt giảm chi phí theo từng nhóm
- 5.1. Cắt giảm chi phí mặt bằng và văn phòng
- 5.2. Cắt giảm chi phí nhân sự
- 5.3. Cắt giảm chi phí marketing
- 5.4. Cắt giảm chi phí mua hàng và nhà cung cấp
- 5.5. Cắt giảm chi phí vận hành, bảo trì và an toàn
- 5.6. Cắt giảm chi phí tài chính và thuế
- 5.7. Cắt giảm chi phí bằng công nghệ, tự động hóa và AI
- 6. Ví dụ và bài học về cách cắt giảm chi phí doanh nghiệp
- 6.1. Chuỗi 5 cửa hàng giảm 12,5% chi phí vận hành trong 90 ngày
- 6.2. Bài học từ Toyota và Southwest Airlines
- 7. Những sai lầm cần tránh khi cắt giảm chi phí
- 8. Câu hỏi thường gặp về cách cắt giảm chi phí doanh nghiệp
- 8.1. Cắt giảm chi phí nên bắt đầu từ khoản nào?
- 8.2. Có nên cắt giảm chi phí nhân sự bằng cách giảm người không?
- 8.3. Bao lâu thì thấy kết quả cắt giảm chi phí?
- 8.4. Doanh thu giảm thì có nên cắt ngân sách marketing không?
- 8.5. Doanh nghiệp nhỏ có cần phần mềm quản lý chi phí không?
- Kết luận
Doanh thu chững lại trong khi tiền mặt bằng, lương thưởng và quảng cáo năm nào cũng tăng, nhiều chủ doanh nghiệp biết mình phải cắt nhưng sợ cắt nhầm khoản đang nuôi doanh thu. Bài viết này của HBR hướng dẫn cách cắt giảm chi phí doanh nghiệp theo quy trình 7 bước và 16 giải pháp cho từng nhóm chi phí, giúp bạn cắt đúng lãng phí mà vẫn giữ đà tăng trưởng. Cùng tìm hiểu ngay!
Điểm qua nội dung chính của bài:
- Vì sao nhiều doanh nghiệp càng cắt giảm chi phí càng yếu đi.
- Cắt giảm chi phí khác gì tối ưu chi phí, và vì sao 1 đồng tiết kiệm đáng giá gấp nhiều lần 1 đồng doanh thu.
- Quy trình 7 bước và 16 giải pháp cho 7 nhóm chi phí, gồm cả lưu ý pháp lý và thuế.
- Ví dụ tính toán bằng số, sai lầm cần tránh và câu hỏi thường gặp.
1. Vì sao nhiều doanh nghiệp càng cắt giảm chi phí càng yếu đi?
Nhiều doanh nghiệp cắt giảm chi phí theo phản xạ khi dòng tiền căng, nên cắt nhầm khoản tạo doanh thu và để nguyên khoản lãng phí. Chi phí giảm được vài tháng, doanh thu giảm theo rồi chi phí lại quay về như cũ.
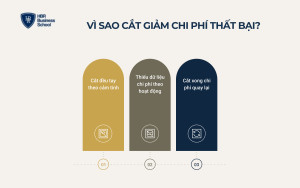
Áp lực này không hề nhỏ. Theo Cục Thống kê (Bộ Tài chính), quý I/2026 có khoảng 91,8 nghìn doanh nghiệp rút lui khỏi thị trường, tăng 16,5% so với cùng kỳ năm trước. Ba nguyên nhân khiến nỗ lực cắt giảm chi phí kinh doanh thường thất bại gồm:
- Cắt đều tay mọi phòng ban theo cảm tính
- Không có dữ liệu chi phí theo từng hoạt động
- Cắt một lần rồi chi phí quay trở lại
1.1. Cắt đều tay mọi phòng ban theo cảm tính
Cách làm phổ biến nhất là yêu cầu mọi bộ phận cùng giảm 10% ngân sách, tức là đối xử với khoản chi tạo ra khách hàng giống hệt khoản chi lãng phí. Phòng kinh doanh mất 10% ngân sách chăm sóc khách hàng có thể làm doanh thu giảm nhiều hơn số tiền tiết kiệm, trong khi phần mềm không ai dùng hay hàng tồn chậm luân chuyển vẫn nằm yên.
1.2. Không có dữ liệu chi phí theo từng hoạt động
Báo cáo kế toán của phần lớn SME chỉ cho biết tổng chi phí theo tài khoản, không cho biết mỗi đồng chi ra mang lại bao nhiêu doanh thu. Chủ doanh nghiệp vì thế ra quyết định theo cảm giác, nhân sự báo cáo gì thì biết thế.
Đây chính là nỗi đau thật phía sau câu "chi phí cứ tăng mà không biết vì sao". Khi đó mọi quyết định cắt giảm đều là đánh cược, và nỗi sợ lớn nhất là doanh nghiệp yếu đi mà chủ không biết vì đâu.
1.3. Cắt một lần rồi chi phí quay trở lại
Theo McKinsey (bài phân tích "Five ways CFOs can make cost cuts stick"), chỉ khoảng 10% chương trình cắt giảm chi phí còn duy trì được kết quả sau ba năm. Khảo sát Enterprise Cost Transformation 2026 của Deloitte với 500 lãnh đạo cấp cao cũng cho thấy chỉ 14% tổ chức thu được trọn vẹn giá trị từ sáng kiến chi phí ưu tiên nhất.
Nguyên nhân chung là cắt giảm được làm như một chiến dịch ngắn hạn, thiếu quy trình, thiếu người chịu trách nhiệm và thiếu chỉ số theo dõi. Mr. Tony Dzung, nhà sáng lập HBR Holdings, nhận thấy phần lớn chủ doanh nghiệp Việt đi lên từ chuyên môn, giỏi làm nghề nhưng thiếu tư duy quản trị và xây dựng hệ thống. Khi thiếu hệ thống, chi phí là nơi điểm yếu này lộ ra nhanh nhất.
2. Cắt giảm chi phí doanh nghiệp là gì? Khác gì tối ưu chi phí?
Cắt giảm chi phí doanh nghiệp là quá trình rà soát, loại bỏ hoặc thu hẹp các khoản chi không tạo ra giá trị tương xứng, nhằm cải thiện lợi nhuận và dòng tiền mà không làm suy yếu năng lực cạnh tranh. Hiểu đúng khái niệm giúp bạn chọn đúng cách cắt giảm chi phí doanh nghiệp cho từng giai đoạn:
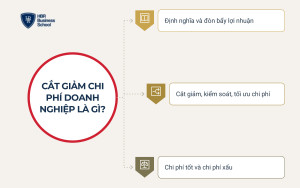
- Định nghĩa và đòn bẩy lợi nhuận của cắt giảm chi phí
- Phân biệt cắt giảm, kiểm soát và tối ưu chi phí
- Chi phí tốt và chi phí xấu
2.1. Định nghĩa và đòn bẩy lợi nhuận của cắt giảm chi phí
Cắt giảm chi phí là hành động có mục tiêu, có thời hạn và đo được bằng con số. Mục đích không phải là chi ít nhất có thể, mà là để mỗi đồng chi ra tạo ra nhiều giá trị hơn.
Lợi ích lớn nhất nằm ở đòn bẩy lợi nhuận. Mỗi đồng chi phí cắt được sẽ cộng thẳng vào lợi nhuận, trong khi mỗi đồng doanh thu bán thêm chỉ mang về phần lợi nhuận theo biên lợi nhuận ròng:
Doanh thu tương đương = Khoản chi phí tiết kiệm / Biên lợi nhuận ròng
Ví dụ, nếu doanh nghiệp có biên lợi nhuận ròng 10%, việc cắt được 50 triệu đồng chi phí lãng phí cũng mang lại lợi nhuận như bán thêm 500 triệu đồng doanh thu. Đây là lý do cắt giảm chi phí đúng chỗ thường là con đường cải thiện lợi nhuận nhanh nhất cho SME, đặc biệt khi thị trường khó bán.
2.2. Phân biệt cắt giảm, kiểm soát và tối ưu chi phí
Ba khái niệm này thường bị dùng lẫn lộn nhưng phục vụ những mục tiêu khác nhau:
| Tiêu chí | Cắt giảm chi phí | Kiểm soát chi phí | Tối ưu chi phí |
| Mục tiêu | Giảm nhanh tổng chi tiêu | Giữ chi tiêu trong ngân sách | Tăng giá trị trên mỗi đồng chi |
| Thời gian | Ngắn hạn, 1 đến 6 tháng | Liên tục, hằng tháng | Dài hạn, gắn với chiến lược |
| Công cụ chính | Rà soát, đàm phán, loại bỏ | Ngân sách, định mức, phê duyệt | Quy trình, công nghệ, mô hình kinh doanh |
| Ví dụ | Trả bớt một kho thuê ngoài | Duyệt chi theo hạn mức từng cấp | Tự động hóa khâu đối soát đơn hàng |
1 - Mục tiêu: Cắt giảm trả lời câu hỏi "bỏ gì", kiểm soát trả lời "chi đúng ngân sách chưa", còn tối ưu trả lời "chi thế nào để hiệu quả nhất".
2 - Thứ tự triển khai: Cắt giảm thường là bước đầu khi doanh nghiệp gặp áp lực. Sau đó cần kiểm soát chi phí để giữ kết quả, rồi tiến tới tối ưu hóa chi phí trong doanh nghiệp để biến tiết kiệm thành lợi thế cạnh tranh.
2.3. Chi phí tốt và chi phí xấu
Không phải khoản chi nào cũng nên cắt. HBR chia chi phí thành ba nhóm để chủ doanh nghiệp quyết định nhanh:
- Chi phí tạo doanh thu: Marketing có đo lường, đội bán hàng, đào tạo nhân sự tuyến đầu, chất lượng sản phẩm. Nhóm này cần bảo vệ, thậm chí tăng thêm nếu chứng minh được hiệu quả.
- Chi phí duy trì: Mặt bằng, lương khối hỗ trợ, phần mềm, điện nước. Nhóm này cần tối ưu, không nhất thiết phải cắt bỏ.
- Chi phí lãng phí: Hàng tồn chậm luân chuyển, quy trình chồng chéo, kênh quảng cáo không ra khách, chi phí bị loại khi quyết toán thuế. Đây là nhóm cần cắt trước tiên.
3. Khi nào doanh nghiệp cần cắt giảm chi phí?
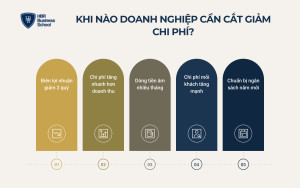
Doanh nghiệp nên chủ động cắt giảm chi phí kinh doanh khi các chỉ số tài chính bắt đầu xấu đi, không đợi đến khi dòng tiền cạn. Có 5 dấu hiệu bạn nên theo dõi hằng tháng:
- Biên lợi nhuận giảm liên tục 2 quý: Doanh thu có thể vẫn tăng nhưng tỷ suất lợi nhuận giảm, nghĩa là chi phí đang tăng nhanh hơn doanh thu.
- Chi phí vận hành tăng nhanh hơn doanh thu: Doanh thu tăng 8% nhưng chi phí vận hành tăng 15% sẽ ăn mòn lợi nhuận rất nhanh.
- Dòng tiền hoạt động âm nhiều tháng: Doanh nghiệp có lãi trên sổ sách nhưng thiếu tiền trả lương. Lúc này cần kết hợp ngay nguyên tắc quản lý dòng tiền.
- Chi phí có được một khách hàng tăng mạnh: Quảng cáo đắt hơn mà số khách không tăng tương ứng.
- Chuẩn bị lập ngân sách năm mới: Đây là thời điểm tốt nhất để rà soát toàn bộ chi phí trước khi cam kết kế hoạch.
Nếu doanh nghiệp có từ 2 dấu hiệu trở lên, bạn nên bắt đầu rà soát ngay theo quy trình dưới đây.
4. Cách cắt giảm chi phí doanh nghiệp theo 7 bước
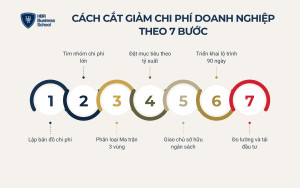
Cách cắt giảm chi phí doanh nghiệp hiệu quả là đi từ dữ liệu đến quyết định, rồi từ quyết định đến cơ chế duy trì. Quy trình gồm 7 bước:
- Bước 1: Lập bản đồ chi phí
- Bước 2: Tìm nhóm chi phí lớn bằng nguyên tắc Pareto
- Bước 3: Phân loại bằng Ma trận 3 vùng
- Bước 4: Đặt mục tiêu theo tỷ suất chi phí
- Bước 5: Giao chủ sở hữu ngân sách
- Bước 6: Triển khai theo lộ trình 90 ngày
- Bước 7: Đo lường và tái đầu tư
Bước 1: Lập bản đồ chi phí 3 đến 6 tháng gần nhất
Bạn không thể cắt đúng thứ mình không nhìn thấy. Hãy đưa toàn bộ chi phí 3 đến 6 tháng gần nhất vào một bảng tính 5 cột như mẫu dưới đây:
| Khoản mục | Bộ phận | Loại | TB/tháng (triệu đồng) | % doanh thu |
| Lương và bảo hiểm | Toàn công ty | Định phí | 480 | 16% |
| Tiền thuê mặt bằng | Cửa hàng | Định phí | 300 | 10% |
| Quảng cáo trực tuyến | Marketing | Biến phí | 240 | 8% |
| Phí vận chuyển | Kho vận | Biến phí | 75 | 2,5% |
Định phí như tiền thuê, lương cứng cần đàm phán lại hợp đồng. Biến phí như giá vốn, hoa hồng, phí vận chuyển cần siết định mức trên mỗi đơn hàng. Nếu chưa rõ cách bóc tách, bạn có thể tham khảo cấu trúc chi phí quản lý doanh nghiệp theo từng khoản mục.
Bước 2: Tìm nhóm chi phí lớn bằng nguyên tắc Pareto
Theo nguyên tắc Pareto, khoảng 20% số khoản mục thường chiếm tới 80% tổng chi phí. Hãy sắp xếp các khoản chi từ lớn đến nhỏ và khoanh vùng nhóm đầu bảng.
Với phần lớn SME ngành dịch vụ và bán lẻ, nhóm này thường gồm nhân sự, mặt bằng, giá vốn và marketing. Hãy tập trung vào nhóm này thay vì mất thời gian tiết kiệm từng ram giấy in.
Bước 3: Phân loại bằng Ma trận 3 vùng Giữ, Tối ưu, Cắt
Với mỗi khoản trong nhóm lớn, hãy trả lời hai câu hỏi: khoản này có tạo ra doanh thu đo được không, và nếu bỏ đi thì khách hàng có cảm nhận được không. Câu trả lời sẽ xếp khoản đó vào một trong ba vùng:
| Vùng | Tiêu chí | Hành động | Ví dụ |
| Giữ | Tạo doanh thu đo được, khách hàng cảm nhận rõ | Bảo vệ, có thể tăng | Kênh quảng cáo có chi phí mỗi khách thấp |
| Tối ưu | Cần thiết nhưng đang chi cao hơn mức hợp lý | Đàm phán, chuẩn hóa, tự động hóa | Tiền thuê mặt bằng, phần mềm |
| Cắt | Không tạo doanh thu, khách hàng không cảm nhận | Loại bỏ trong 30 ngày | Kho thuê dư, kênh quảng cáo không ra đơn |
1 - Vùng Giữ: Không cắt theo phản xạ. Chỉ giảm phần kém hiệu quả nhất nếu số liệu chứng minh.
2 - Vùng Tối ưu: Giữ khoản chi nhưng giảm đơn giá hoặc tăng hiệu suất.
3 - Vùng Cắt: Loại bỏ dứt điểm trong 30 ngày đầu để tạo kết quả nhanh và niềm tin cho đội ngũ.
Bước 4: Đặt mục tiêu theo tỷ suất chi phí trên doanh thu
Đừng đặt mục tiêu kiểu "giảm 200 triệu mỗi tháng". Hãy đặt mục tiêu theo tỷ lệ, ví dụ đưa chi phí vận hành từ 40% xuống 35% doanh thu trong 2 quý.
Để chọn con số, hãy đi ngược từ lợi nhuận mong muốn: lấy doanh thu kế hoạch trừ giá vốn và lợi nhuận mục tiêu, phần còn lại chính là trần chi phí vận hành. Khi doanh thu tăng, bộ phận vẫn được chi nhiều hơn miễn là giữ đúng tỷ lệ.
Bước 5: Giao chủ sở hữu ngân sách và hạn mức phê duyệt
Mỗi nhóm chi phí lớn cần một người chịu trách nhiệm cuối cùng, có quyền đề xuất và có nghĩa vụ báo cáo kết quả. Bạn có thể dùng ma trận RACI để phân rõ ai thực hiện, ai phê duyệt, ai được hỏi ý kiến.
Song song, hãy thiết lập hạn mức phê duyệt theo cấp, để chủ doanh nghiệp không phải ký từng hóa đơn nhỏ và doanh nghiệp không đứng hình mỗi khi vắng sếp.
Bước 6: Triển khai theo lộ trình 30, 60, 90 ngày
Hãy chia các hành động cắt giảm thành ba đợt để tránh gây sốc cho tổ chức:
- 30 ngày đầu: Cắt các khoản thuộc vùng Cắt, như hủy phần mềm không dùng, dừng kênh quảng cáo không ra đơn.
- 60 ngày: Đàm phán lại hợp đồng thuê và hợp đồng với nhà cung cấp, chuẩn hóa định mức vật tư.
- 90 ngày: Triển khai các thay đổi về quy trình, công nghệ và cơ cấu tổ chức.
Trước mỗi đợt, hãy truyền thông rõ với đội ngũ vì sao phải cắt và khoản tiết kiệm sẽ được dùng vào đâu.
Bước 7: Đo lường bằng KPI và tái đầu tư khoản tiết kiệm
Kết quả cắt giảm phải được đo hằng tháng bằng một bộ chỉ số cố định:
| KPI | Công thức |
| Tỷ suất chi phí vận hành | Chi phí vận hành / Doanh thu x 100% |
| Chi phí có được một khách hàng | Chi marketing và bán hàng / Số khách mới |
| Doanh thu trên mỗi nhân sự | Doanh thu / Số nhân sự bình quân |
| Vòng quay hàng tồn kho | Giá vốn hàng bán / Tồn kho bình quân |
1 - Theo dõi xu hướng: So sánh mỗi chỉ số với 3 tháng trước và với cùng kỳ năm trước để loại yếu tố mùa vụ.
2 - Tái đầu tư có kỷ luật: Dành một phần khoản tiết kiệm cho vùng Giữ, để biến cắt giảm thành động lực tăng trưởng.
>>> XEM THÊM: TRIỂN KHAI CHIẾN LƯỢC DẪN ĐẦU VỀ CHI PHÍ GIÚP CHIẾM LĨNH THỊ TRƯỜNG THÀNH CÔNG
5. 16 giải pháp cắt giảm chi phí theo từng nhóm
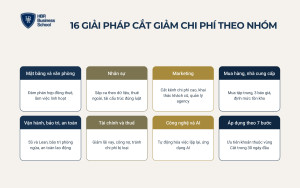
Sau khi có quy trình, bạn cần biết cụ thể nên cắt ở đâu và cắt bằng cách nào. Dưới đây là 16 giải pháp cắt giảm chi phí cho 7 nhóm khoản mục mà SME Việt Nam thường chi nhiều nhất:
- Chi phí mặt bằng và văn phòng
- Chi phí nhân sự
- Chi phí marketing
- Chi phí mua hàng và nhà cung cấp
- Chi phí vận hành, bảo trì và an toàn
- Chi phí tài chính và thuế
- Công nghệ, tự động hóa và AI
5.1. Cắt giảm chi phí mặt bằng và văn phòng
Mặt bằng thường là định phí lớn thứ hai sau nhân sự, nên chỉ cần giảm vài phần trăm cũng tạo ra khoản tiết kiệm đáng kể mỗi năm.
- Giải pháp 1, đàm phán lại hợp đồng thuê: Hãy chuẩn bị giá thuê của 2 đến 3 mặt bằng tương đương trong khu vực trước khi đàm phán. Bạn có thể đề xuất ký dài hạn hơn để đổi lấy giá thấp hơn, xin miễn tiền thuê trong thời gian sửa chữa, hoặc trả bớt phần diện tích ít dùng như kho phụ.
- Giải pháp 2, áp dụng làm việc linh hoạt: Với khối văn phòng, bố trí chỗ ngồi luân phiên hoặc cho phép làm việc từ xa ở những vị trí không cần có mặt. Cách này giúp giảm diện tích thuê, điện nước và chi phí văn phòng phẩm.
5.2. Cắt giảm chi phí nhân sự
Cắt giảm chi phí nhân sự không đồng nghĩa với cắt người. Hãy ưu tiên tăng năng suất trước, vì cắt sai người sẽ kéo theo chi phí tuyển dụng, đào tạo lại và làm giảm tinh thần của những người ở lại.
- Giải pháp 3, tăng năng suất và sắp ca theo dữ liệu: Thống kê lượng khách hoặc lượng đơn theo từng khung giờ, sau đó bố trí nhân sự theo giờ cao điểm thay vì chia đều. Kết hợp với chỉ số doanh thu trên mỗi nhân sự để biết bộ phận nào đang thừa người, bộ phận nào đang quá tải.
- Giải pháp 4, thuê ngoài việc không cốt lõi: Những việc như kế toán dịch vụ, vệ sinh, bảo vệ, giao vận hay IT hỗ trợ có thể thuê ngoài khi chi phí thuê ngoài thấp hơn chi phí tự làm. Khi so sánh, hãy tính đủ lương, bảo hiểm, chi phí quản lý và công cụ, không chỉ so lương với phí dịch vụ.
- Giải pháp 5, tái cấu trúc vị trí trùng lặp và làm đúng luật: Hãy rà soát các vị trí chồng chéo nhiệm vụ và gộp lại khi cần. Nếu buộc phải cho thôi việc vì thay đổi cơ cấu, Điều 42 Bộ luật Lao động 2019 yêu cầu doanh nghiệp xây dựng phương án sử dụng lao động, trao đổi với tổ chức đại diện người lao động (nếu có) và thông báo trước 30 ngày cho UBND cấp tỉnh và người lao động. Người lao động mất việc được trợ cấp theo Điều 47, mỗi năm làm việc được trả 1 tháng tiền lương và thấp nhất bằng 2 tháng. Quy trình chi tiết có trong bài tái cấu trúc nhân sự.
5.3. Cắt giảm chi phí marketing
Marketing là khoản dễ bị cắt nhất khi khó khăn, nhưng cũng là khoản cắt sai gây hậu quả lớn nhất. Nỗi đau thật của nhiều chủ doanh nghiệp không phải là chi quá nhiều cho marketing, mà là không biết đồng nào đang ra khách và đồng nào đang đốt tiền.
- Giải pháp 6, cắt kênh có chi phí mỗi khách cao: Hãy tính chi phí có được một khách hàng cho từng kênh, bằng tổng chi của kênh chia cho số khách mới mà kênh đó mang về. Nếu kênh A tốn 300.000 đồng cho mỗi khách còn kênh B tốn 900.000 đồng, việc dồn ngân sách từ B sang A giúp giảm chi phí mà không mất khách. Bạn có thể đối chiếu mức chi hợp lý trong bài chi phí marketing chiếm bao nhiêu phần trăm doanh thu.
- Giải pháp 7, khai thác khách hàng cũ: Bán lại cho khách cũ thường rẻ hơn nhiều so với tìm khách mới, vì doanh nghiệp không phải trả lại chi phí quảng cáo ban đầu. Xây hệ thống chăm sóc khách hàng cũ với lịch nhắc mua lại, ưu đãi theo chu kỳ và chương trình giới thiệu sẽ giúp giảm phụ thuộc vào quảng cáo.
- Giải pháp 8, quản lý agency bằng KPI đầu ra: Nếu đang thuê agency, hãy chuyển từ trả phí theo đầu việc sang trả theo chỉ số đầu ra như số khách tiềm năng đủ chất lượng hoặc chi phí mỗi đơn. Yêu cầu agency báo cáo trên dashboard chung để doanh nghiệp tự kiểm soát số liệu thay vì nghe báo cáo một chiều.
Ở góc độ quản trị, chi phí marketing chỉ thật sự giảm bền vững khi doanh nghiệp có hệ thống marketing đo lường được. Nếu anh/chị đang tốn ngân sách quảng cáo mà không biết kênh nào ra khách, khóa học XÂY DỰNG HỆ THỐNG MARKETING HIỆN ĐẠI TỪ CHIẾN LƯỢC ĐẾN THỰC THI do Mr. Tony Dzung trực tiếp dẫn dắt (K40, 10-11/10/2026, Hà Nội) sẽ giúp anh/chị xây hệ thống marketing có KPI và đo lường rõ ràng.
5.4. Cắt giảm chi phí mua hàng và nhà cung cấp
Với doanh nghiệp bán lẻ và sản xuất, giá vốn chiếm tỷ trọng lớn nhất, nên chỉ cần cải thiện vài phần trăm cũng tác động mạnh tới lợi nhuận.
- Giải pháp 9, mua tập trung và lấy ít nhất 3 báo giá: Hãy gom nhu cầu của các chi nhánh để mua tập trung, và quy định mọi đơn hàng trên một mức giá trị nhất định phải có ít nhất 3 báo giá. Khi đã có sản lượng, doanh nghiệp có thể đàm phán chiết khấu hoặc thời hạn thanh toán dài hơn để giảm áp lực dòng tiền.
- Giải pháp 10, thiết lập định mức tồn kho: Hãy đặt mức tồn tối thiểu và tối đa cho từng nhóm hàng dựa trên tốc độ bán của 3 tháng gần nhất. Cách này giúp giảm vốn bị chôn trong kho, giảm hàng hủy do hết hạn và giảm chi phí lưu kho.
5.5. Cắt giảm chi phí vận hành, bảo trì và an toàn
Chi phí vận hành phình to thường đến từ quy trình chồng chéo, việc làm đi làm lại và các sự cố bất ngờ. Đây là những khoản "chảy máu âm thầm" mà báo cáo tài chính khó phát hiện.
- Giải pháp 11, chuẩn hóa quy trình bằng 5S và tư duy Lean: Áp dụng phương pháp 5S để giảm thời gian tìm kiếm và giảm lãng phí vật tư. Song song, hãy vẽ lại quy trình từ lúc nhận đơn tới lúc giao hàng, rồi loại bỏ các bước không tạo giá trị như chờ duyệt, nhập liệu hai lần hay kiểm lại nhiều lớp.
- Giải pháp 12, bảo trì phòng ngừa và đầu tư an toàn lao động: Lập lịch bảo trì định kỳ cho máy móc, xe, điều hòa thay vì đợi hỏng mới sửa. Đầu tư đúng mức cho an toàn lao động giúp giảm tai nạn, giảm thời gian ngừng việc và chi phí bồi thường, những khoản thường lớn hơn nhiều so với chi phí phòng ngừa.
5.6. Cắt giảm chi phí tài chính và thuế
Đây là nhóm chi phí ít được chủ SME để ý, nhưng có thể mang lại khoản tiết kiệm lớn mà không ảnh hưởng gì tới khách hàng.
- Giải pháp 13, giảm chi phí lãi vay và công nợ: Hãy rút ngắn kỳ thu tiền của khách hàng, kéo dài kỳ thanh toán cho nhà cung cấp trong giới hạn hợp đồng cho phép, và dùng dòng tiền dư để trả bớt khoản vay có lãi suất cao. Mỗi ngày công nợ được thu sớm là một ngày doanh nghiệp không phải đi vay.
- Giải pháp 14, tránh chi phí bị loại khi quyết toán thuế: Theo Nghị định 320/2025/NĐ-CP (hiệu lực từ 15/12/2025), hóa đơn từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ, thay cho mức 20 triệu đồng trước đây. Với thuế suất thuế TNDN phổ thông 20%, mỗi 100 triệu đồng chi phí bị loại đồng nghĩa doanh nghiệp nộp thêm 20 triệu đồng tiền thuế. Hãy chuẩn hóa quy trình thanh toán và chứng từ cùng kế toán ngay từ đầu năm.
5.7. Cắt giảm chi phí bằng công nghệ, tự động hóa và AI
Công nghệ giúp giảm chi phí theo cách bền vững nhất, vì nó thay đổi cách làm việc chứ không chỉ giảm số tiền chi ra.
- Giải pháp 15, tự động hóa các việc lặp lại: Các khâu như nhập liệu, đối soát đơn hàng, gửi báo cáo định kỳ hay nhắc công nợ có thể tự động hóa. Hãy bắt đầu từ việc tốn nhiều giờ công nhất mỗi tháng, đo số giờ trước và sau khi tự động hóa để tính chính xác khoản tiết kiệm.
- Giải pháp 16, ứng dụng AI vào marketing, bán hàng và chăm sóc khách hàng: AI có thể hỗ trợ viết nội dung, trả lời câu hỏi thường gặp của khách và tóm tắt dữ liệu bán hàng. Nhờ vậy, đội ngũ hiện tại có thể làm được nhiều việc hơn mà doanh nghiệp không cần tuyển thêm người.
Tuy nhiên, AI chỉ giúp tiết kiệm khi doanh nghiệp có chiến lược rõ ràng. Nếu anh/chị đang băn khoăn nên ứng dụng AI vào khâu nào trước, khóa học AI FOR BUSINESS LEADERS: CHIẾN LƯỢC & LỘ TRÌNH ỨNG DỤNG AI VÀO DOANH NGHIỆP do Mr. Tony Dzung trực tiếp dẫn dắt (K2, 24-25/10/2026, Hà Nội) sẽ giúp anh/chị xây lộ trình cụ thể.
6. Ví dụ và bài học về cách cắt giảm chi phí doanh nghiệp
Quy trình chỉ thật sự rõ ràng khi được đặt vào con số và tình huống cụ thể:
- Ví dụ tính toán một chuỗi 5 cửa hàng
- Bài học từ Toyota và Southwest Airlines
6.1. Chuỗi 5 cửa hàng giảm 12,5% chi phí vận hành trong 90 ngày
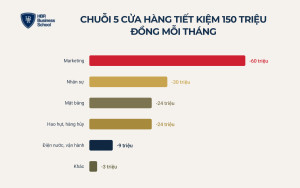
Giả sử một chuỗi bán lẻ 5 cửa hàng có doanh thu 3 tỷ đồng mỗi tháng và áp dụng quy trình 7 bước. Các con số dưới đây là giả định để minh họa phương pháp, không đại diện cho một doanh nghiệp cụ thể.
| Khoản mục (triệu đồng/tháng) | Trước | Sau 90 ngày | Chênh lệch | Cách làm |
| Mặt bằng | 300 | 276 | -24 | Trả kho phụ, đàm phán lại 1 cửa hàng |
| Nhân sự | 480 | 450 | -30 | Sắp ca theo giờ cao điểm, không cắt người |
| Marketing | 240 | 180 | -60 | Dừng 2 kênh không ra đơn, đẩy khách cũ |
| Điện nước, vận hành | 90 | 81 | -9 | Áp dụng 5S, tối ưu giờ mở cửa |
| Hao hụt, hàng hủy | 60 | 36 | -24 | Đặt định mức tồn kho |
| Khác | 30 | 27 | -3 | Hủy phần mềm trùng chức năng |
| Tổng | 1.200 | 1.050 | -150 |
1 - Kết quả: Chi phí vận hành giảm 150 triệu đồng mỗi tháng, tương đương 12,5%. Tỷ suất chi phí vận hành trên doanh thu giảm từ 40% xuống 35%, và lợi nhuận tăng từ 300 lên 450 triệu đồng nếu doanh thu giữ nguyên.
2 - Đòn bẩy lợi nhuận: Với biên lợi nhuận ban đầu 10%, khoản tiết kiệm 150 triệu đồng mỗi tháng mang lại lợi nhuận tương đương việc bán thêm 1,5 tỷ đồng doanh thu, tức là tăng 50% doanh số.
3 - Điểm đáng chú ý: Khoản tiết kiệm lớn nhất đến từ marketing và hao hụt, hai nhóm thuộc vùng lãng phí, chứ không phải từ việc cắt người.
6.2. Bài học từ Toyota và Southwest Airlines
Hệ thống sản xuất Toyota lấy việc loại bỏ lãng phí (muda) làm trung tâm, từ tồn kho dư thừa, thời gian chờ đợi đến những lần di chuyển không cần thiết. Bài học cho SME là chi phí bền vững nhất được giảm từ cách làm việc, không phải từ lệnh cắt ngân sách.
Southwest Airlines chỉ khai thác dòng máy bay Boeing 737 để đơn giản hóa việc đào tạo phi công, bảo dưỡng và dự trữ phụ tùng. Với SME, việc bớt mã hàng, bớt nhà cung cấp và bớt phần mềm thường hiệu quả hơn mọi đợt cắt giảm đơn lẻ.
7. Những sai lầm cần tránh khi cắt giảm chi phí
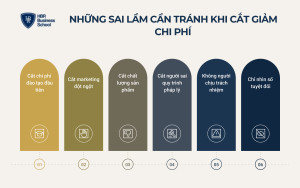
Cắt giảm chi phí kinh doanh sai cách có thể giúp tiết kiệm tiền hôm nay nhưng khiến doanh nghiệp mất khách hàng và nhân tài ngày mai. Những sai lầm phổ biến gồm:
- Cắt chi phí đào tạo đầu tiên: Đội ngũ yếu đi sẽ làm sai nhiều hơn, và chi phí sửa sai thường vượt số tiền tiết kiệm được.
- Cắt marketing đột ngột toàn bộ: Nguồn khách sẽ cạn dần sau 1 đến 2 tháng và rất khó khôi phục.
- Cắt chất lượng sản phẩm: Khách hàng nhận ra ngay và chuyển sang đối thủ.
- Cắt người sai quy trình pháp lý: Doanh nghiệp có thể bị khiếu nại, phải bồi thường và mất uy tín với cả đội ngũ ở lại.
- Không có người chịu trách nhiệm: Chương trình cắt giảm sẽ tan rã sau vài tuần.
- Chỉ nhìn số tuyệt đối: Doanh nghiệp cắt được nhiều tiền nhưng tỷ suất chi phí không đổi vì doanh thu giảm theo.
Cách cắt giảm chi phí doanh nghiệp hiệu quả không nằm ở việc cắt được bao nhiêu, mà ở việc xây được hệ thống ngân sách, KPI và người chịu trách nhiệm để chi phí không quay trở lại. Với Trường Doanh nhân HBR, đây không phải lý thuyết. HBR Holdings đi lên từ 26 triệu đồng vốn vay năm 2010 để trở thành tập đoàn giáo dục hơn 1.400 nhân sự, và đã đào tạo hơn 100.000 học viên là chủ doanh nghiệp, lãnh đạo cấp cao.
Vì vậy, nhiều chủ doanh nghiệp chọn bắt đầu năm mới bằng một bản kế hoạch có ngân sách chi phí rõ ràng, thay vì cắt giảm khi đã muộn. Khóa học XÂY DỰNG CHIẾN LƯỢC VÀ LẬP KẾ HOẠCH KINH DOANH 2027 do Mr. Tony Dzung trực tiếp dẫn dắt (21-22/11/2026, Hà Nội) sẽ giúp anh/chị xây chiến lược, mục tiêu và ngân sách cho năm 2027, gắn từng khoản chi với kết quả kinh doanh cụ thể.
"HBR không phải là nơi cung cấp lý thuyết suông. Tại đây, tôi mang đến các giải pháp và công cụ thực tế để các doanh nghiệp có thể ứng dụng ngay vào việc tháo gỡ các vấn đề của mình." Mr. Tony Dzung
Đăng ký ngay hôm nay để đội ngũ Trường Doanh nhân HBR tư vấn lộ trình phù hợp với giai đoạn phát triển doanh nghiệp của anh/chị!
8. Câu hỏi thường gặp về cách cắt giảm chi phí doanh nghiệp
8.1. Cắt giảm chi phí nên bắt đầu từ khoản nào?
Nên bắt đầu từ nhóm chi phí lớn nhất theo nguyên tắc Pareto, ưu tiên những khoản lãng phí như kênh quảng cáo không ra khách, hàng tồn chậm luân chuyển hay chi phí có nguy cơ bị loại khi quyết toán thuế.
8.2. Có nên cắt giảm chi phí nhân sự bằng cách giảm người không?
Chỉ nên giảm người sau khi đã tối ưu năng suất và loại bỏ các lãng phí khác. Nếu buộc phải giảm, doanh nghiệp cần thực hiện đúng Điều 42 và Điều 47 Bộ luật Lao động 2019, đồng thời nên tham vấn bộ phận pháp chế hoặc luật sư.
8.3. Bao lâu thì thấy kết quả cắt giảm chi phí?
Các khoản thuộc vùng Cắt có thể cho kết quả ngay trong 30 ngày. Những thay đổi về quy trình và công nghệ thường cần 3 đến 6 tháng mới phản ánh rõ trên báo cáo.
8.4. Doanh thu giảm thì có nên cắt ngân sách marketing không?
Không nên cắt toàn bộ. Hãy giữ những kênh có chi phí mỗi khách thấp nhất, cắt những kênh không ra đơn, và tăng khai thác khách hàng cũ để giữ doanh thu với chi phí thấp hơn.
8.5. Doanh nghiệp nhỏ có cần phần mềm quản lý chi phí không?
Doanh nghiệp nhỏ có thể bắt đầu bằng bảng tính 5 cột như ở Bước 1. Khi có nhiều chi nhánh hoặc quy mô nhân sự lớn dần, phần mềm sẽ giúp dữ liệu chính xác và cập nhật nhanh hơn.
Kết luận
Tóm lại, cách cắt giảm chi phí doanh nghiệp hiệu quả không phải là cắt đều tay mọi khoản, mà là dùng dữ liệu để phân biệt chi phí tạo doanh thu, chi phí duy trì và chi phí lãng phí. Khi đi đủ 7 bước, làm đúng luật lao động và luật thuế, có người chịu trách nhiệm và KPI theo dõi hằng tháng, doanh nghiệp vừa giữ được lợi nhuận, vừa vận hành tinh gọn mà không cần chủ phải soát từng khoản chi.


 Thời gian:
24-25/10/2026
 Địa điểm: Hà Nội