Đăng nhập


Mục lục [Ẩn]
- 1. Unit economics là gì?
- 1.1. Khái niệm unit economics (kinh tế đơn vị)
- 1.2. Đơn vị trong unit economics được xác định như thế nào?
- 1.3. Phân biệt unit economics với biên lợi nhuận gộp
- Phân tích chi tiết ba khác biệt cốt lõi
- 2. Vì sao unit economics quyết định sự sống còn của doanh nghiệp?
- 2.1. Ngăn doanh nghiệp rơi vào bẫy càng mở rộng càng lỗ
- 2.2. Xác định trần chi phí marketing và bán hàng
- 2.3. Làm cơ sở định giá và thiết kế chính sách chiết khấu
- 2.4. Bảo vệ dòng tiền trong giai đoạn tăng trưởng
- 3. Case study Grab: sửa unit economics để thoát khỏi vòng lặp đốt tiền
- Diễn biến các con số
- Ba bài học rút ra cho doanh nghiệp SME
- 4. Bộ 6 chỉ số cốt lõi trong unit economics và công thức tính
- 4.1. Contribution Margin (biên lợi nhuận đóng góp)
- 4.2. CAC (chi phí thu hút khách hàng)
- 4.3. LTV (giá trị vòng đời khách hàng)
- 4.4. Tỷ lệ LTV/CAC
- 4.5. Payback Period (thời gian hoàn vốn)
- 4.6. Churn Rate và tỷ lệ mua lại
- Bảng tổng hợp sáu chỉ số và ngưỡng tham chiếu
- 5. Hướng dẫn tính unit economics theo 5 bước
- Bước 1: Chọn đúng đơn vị phân tích
- Bước 2: Bóc tách toàn bộ biến phí trên một đơn vị
- Bước 3: Tính CAC đầy đủ theo nguyên tắc fully loaded
- Bước 4: Tính LTV dựa trên dữ liệu hành vi thực tế
- Bước 5: Đọc kết quả và ra quyết định
- Bước 6: Kiểm chứng bằng phân tích cohort
- Bảng cohort mẫu tiếp nối ví dụ chuỗi spa
- Ba điều bảng cohort nói ra mà con số trung bình che giấu
- 6. Unit economics theo từng mô hình kinh doanh phổ biến tại Việt Nam
- 6.1. Bán lẻ và thương mại điện tử
- Bảng tính mẫu cho một đơn hàng thời trang giá 350.000 đồng
- 6.2. F&B và mô hình chuỗi cửa hàng
- Bảng tính mẫu cho một điểm bán
- 6.3. Dịch vụ spa, salon, phòng khám, phòng tập
- 6.4. Đào tạo, giáo dục và mô hình thuê bao
- Bảng tính mẫu và tác động của việc giảm churn
- 6.5. B2B và mô hình bán hàng qua đội sale
- Bảng so sánh kinh tế đơn vị theo mô hình kinh doanh
- 7. Nhà đầu tư nhìn unit economics như thế nào?
- Bốn thứ nhà đầu tư kiểm tra
- Ba dấu hiệu khiến hồ sơ bị loại ở vòng đầu
- 8. Sai lầm và ngộ nhận khi áp dụng unit economics
- 8.1. 7 sai lầm thường gặp khi tính unit economics
- 8.2. Khi nào doanh nghiệp nên chấp nhận unit economics âm?
- Bốn trường hợp có thể chấp nhận
- Bốn tín hiệu phải dừng lại ngay
- 9. 5 đòn bẩy cải thiện unit economics không cần tăng ngân sách quảng cáo
- 9.1. Tăng giá trị đơn hàng trung bình bằng thang sản phẩm
- 9.2. Tăng tần suất mua lại và kéo giảm tỷ lệ rời bỏ
- 9.3. Bóc và cắt các biến phí ẩn trong vận hành
- 9.4. Tái phân bổ ngân sách theo CAC của từng kênh
- 9.5. Định giá theo giá trị thay vì theo chi phí
- 10. Câu hỏi thường gặp về unit economics
- 10.1. Tỷ lệ LTV/CAC bao nhiêu là tốt?
- 10.2. Unit economics âm có nghĩa là mô hình không bền vững?
- 10.3. Bao lâu nên tính lại unit economics một lần?
- 10.4. Doanh nghiệp nhỏ chưa có nhiều dữ liệu có tính được không?
- 10.5. Unit economics khác gì so với biên lợi nhuận gộp?
- 10.6. Nên dùng công cụ gì để theo dõi?
- Kết luận
Doanh thu tháng này tăng 40%, đơn về liên tục, đội sale vượt chỉ tiêu, nhưng đến ngày trả lương thì tài khoản lại trống. Nếu bạn từng ở trong tình huống đó, vấn đề không nằm ở doanh thu mà nằm ở unit economics. Bài viết sau của HBR sẽ giúp bạn hiểu rõ unit economics là gì, cách tính sáu chỉ số cốt lõi kèm bảng tính bằng số cho từng ngành, và cách tối ưu kinh tế đơn vị để tăng trưởng mà không đánh mất lợi nhuận. Cùng tìm hiểu ngay!
Điểm qua nội dung chính của bài:
- Khái niệm unit economics và cách xác định đúng đơn vị phân tích.
- Case study Grab: con đường từ lỗ nghìn tỷ tới lãi ròng nhờ sửa kinh tế đơn vị.
- Sáu chỉ số cốt lõi và quy trình sáu bước tính, kèm ví dụ đầy đủ bằng số.
- Phân tích cohort, kỹ thuật quyết định LTV của bạn đúng hay sai.
- Bảng tính mẫu cho TMĐT, F&B và mô hình thuê bao.
- Cách nhà đầu tư soi unit economics khi thẩm định doanh nghiệp.
1. Unit economics là gì?
Unit economics (kinh tế đơn vị) là phương pháp phân tích toàn bộ doanh thu và chi phí gắn với một đơn vị kinh doanh cơ sở, nhằm trả lời chính xác câu hỏi doanh nghiệp lãi hay lỗ trên mỗi đơn hàng, mỗi khách hàng hoặc mỗi điểm bán.
Báo cáo tài chính cho bạn biết doanh nghiệp lãi hay lỗ sau khi mọi việc đã xảy ra. Kinh tế đơn vị cho bạn biết doanh nghiệp sẽ lãi hay lỗ trước khi bạn chi thêm một đồng nào nữa. Sự khác biệt về thời điểm này chính là ranh giới giữa quản trị chủ động và chữa cháy bị động.
1.1. Khái niệm unit economics (kinh tế đơn vị)
Công thức rút gọn nhất của kinh tế đơn vị chỉ gồm ba thành phần:
Lợi nhuận trên một đơn vị = Doanh thu một đơn vị - Biến phí một đơn vị - Chi phí thu hút phân bổ trên một đơn vị
Điểm quan trọng là chữ "biến phí". Phương pháp này không quan tâm tới tiền thuê văn phòng hay lương ban giám đốc ở bước đầu, vì đó là định phí không đổi khi bạn bán thêm một đơn. Nó chỉ tính những khoản phát sinh thêm khi có thêm một đơn vị bán ra. Chính cách bóc tách đó biến nó thành công cụ dự báo thay vì công cụ ghi nhận.
Theo quan điểm được Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings, chia sẻ trong các chương trình đào tạo tại Trường Doanh nhân HBR, doanh nghiệp hiếm khi chết vì thiếu doanh thu mà thường chết vì không biết chính xác mình đang lỗ ở đâu. Khi chủ doanh nghiệp không tính được lợi nhuận trên một đơn vị, mọi quyết định về giá, chiết khấu, hoa hồng và ngân sách quảng cáo đều là phỏng đoán.
1.2. Đơn vị trong unit economics được xác định như thế nào?
"Đơn vị" là đại lượng nhỏ nhất mà doanh nghiệp nhân bản để tạo ra doanh thu. Chọn sai đơn vị cho ra kết quả đúng về số học nhưng vô nghĩa về quản trị. Có ba góc nhìn phổ biến:
- Đơn vị theo sản phẩm hoặc đơn hàng: phù hợp bán lẻ, thương mại điện tử, sản xuất. Câu hỏi: bán một sản phẩm thì còn lại bao nhiêu sau khi trừ giá vốn, phí sàn, vận chuyển, bao bì và dự phòng hoàn hàng.
- Đơn vị theo khách hàng: phù hợp dịch vụ, đào tạo, thuê bao, B2B. Câu hỏi: bỏ tiền thu hút một khách mới thì cả vòng đời họ mang lại bao nhiêu lợi nhuận đóng góp.
- Đơn vị theo điểm bán: phù hợp chuỗi F&B, spa, salon, phòng tập. Câu hỏi: một cửa hàng chuẩn cần bao lâu để hoàn vốn đầu tư.
Với hầu hết doanh nghiệp SME đang xây dựng mô hình kinh doanh bài bản, nên tính song song hai lớp: lớp đơn hàng để kiểm soát vận hành và lớp khách hàng để kiểm soát chi phí marketing.
1.3. Phân biệt unit economics với biên lợi nhuận gộp
Rất nhiều chủ doanh nghiệp nhầm hai khái niệm này, và sự nhầm lẫn đó khiến họ đánh giá quá lạc quan về sức khỏe doanh nghiệp.
| Tiêu chí | Biên lợi nhuận gộp | Unit economics |
| Đối tượng đo | Toàn doanh nghiệp trong một kỳ | Một đơn hàng hoặc một khách hàng |
| Chi phí trừ đi | Chỉ giá vốn hàng bán | Toàn bộ biến phí và chi phí thu hút |
| Thời điểm dùng | Sau khi kỳ kinh doanh kết thúc | Trước khi ra quyết định chi tiêu |
| Câu hỏi trả lời | Kỳ vừa rồi lãi bao nhiêu | Bán thêm một đơn nữa thì lãi hay lỗ |
| Rủi ro khi dùng riêng | Che giấu sản phẩm và kênh đang lỗ | Bỏ sót gánh nặng định phí |
Phân tích chi tiết ba khác biệt cốt lõi
1 - Mức độ chi tiết. Báo cáo tổng thể cho ra một con số trung bình. Nếu bạn có năm dòng sản phẩm, hai dòng lãi đậm và ba dòng lỗ, con số trung bình vẫn dương. Doanh nghiệp yên tâm mở rộng và vô tình nhân bản luôn phần đang lỗ.
2 - Khả năng dự báo. Lợi nhuận kế toán là kết quả quá khứ. Kinh tế đơn vị là hàm số của tương lai: biết mỗi khách mới mang về bao nhiêu và tốn bao nhiêu để thu hút, bạn tính ngay được thêm 100 khách sẽ tạo ra hay đốt đi bao nhiêu tiền. Đây là nền tảng để tối đa hóa lợi nhuận có kiểm soát.
3 - Vai trò trong quyết định mở rộng. Doanh thu tăng là tín hiệu tốt chỉ khi unit economics dương. Nếu âm, tăng trưởng doanh thu là tín hiệu nguy hiểm vì doanh nghiệp đang tăng tốc độ mất tiền.
Các chỉ số như tổng doanh thu, GMV hay số lượng đơn hàng đều thuộc nhóm chỉ số hào nhoáng. Chúng phản ánh quy mô hoạt động, không phản ánh chất lượng kinh tế của hoạt động đó.
2. Vì sao unit economics quyết định sự sống còn của doanh nghiệp?
Kinh tế đơn vị là lớp kiểm tra cuối cùng trước khi doanh nghiệp đổ nguồn lực vào tăng trưởng. Theo phân tích của CB Insights công bố năm 2024 trên 431 startup được đầu tư mạo hiểm đã đóng cửa từ 2023, có tới 70% trường hợp cạn vốn, nhưng nguyên nhân gốc bao gồm sản phẩm chưa phù hợp thị trường (43%), sai thời điểm (29%) và unit economics không bền vững (19%). Cạn tiền chỉ là triệu chứng, kinh tế đơn vị hỏng mới là bệnh.
Tại Việt Nam, bức tranh cũng không khá hơn. Theo khảo sát của Trường Doanh nhân HBR, khoảng 68% doanh nghiệp SME rơi vào tình trạng dòng tiền âm khi cố gắng mở rộng quy mô, và khoảng 90% chủ doanh nghiệp thừa nhận đang quản trị bằng cảm tính, không có hệ thống chỉ số làm bản đồ.
Bốn vai trò trực tiếp của unit economics trong quản trị:
- Ngăn doanh nghiệp rơi vào bẫy càng mở rộng càng lỗ
- Xác định trần chi phí marketing và bán hàng có thể chi
- Làm cơ sở định giá, chiết khấu và hoa hồng
- Bảo vệ dòng tiền trong giai đoạn tăng trưởng nóng
2.1. Ngăn doanh nghiệp rơi vào bẫy càng mở rộng càng lỗ
Mở rộng quy mô khuếch đại kết quả hiện có. Đang lãi trên một đơn vị, mở rộng sẽ nhân lợi nhuận lên. Đang lỗ trên một đơn vị, mở rộng chỉ giúp bạn phá sản nhanh hơn với tốc độ tỷ lệ thuận với ngân sách quảng cáo.
Đây là lý do bước kiểm tra unit economics phải đứng trước mọi kế hoạch mở rộng quy mô kinh doanh. Một cửa hàng đang có lãi chưa chắc là mô hình nhân bản được. Rất nhiều trường hợp cửa hàng đầu tiên có lãi chỉ vì chủ doanh nghiệp đang trực tiếp bán hàng, trực tiếp quản lý và không tính lương cho mình. Khi mở cửa hàng thứ hai và phải thuê quản lý, cấu trúc chi phí đổi hoàn toàn và kinh tế đơn vị chuyển sang âm.
2.2. Xác định trần chi phí marketing và bán hàng
Biết lợi nhuận đóng góp trên một đơn vị và biết khách quay lại bao nhiêu lần, bạn tính được ngưỡng chi phí tối đa trả cho một khách hàng mới. Con số này gọi là Max CAC.
Không có Max CAC, đối thoại giữa chủ doanh nghiệp và đội marketing dừng ở mức cảm tính. Có Max CAC, nó đổi thành một câu hỏi kiểm tra được: kênh nào cho CAC dưới ngưỡng thì tăng ngân sách, kênh nào vượt ngưỡng thì dừng phân tích. Đây cũng là cách trả lời chính xác câu hỏi chi phí marketing trên doanh thu bao nhiêu là hợp lý, thay vì áp một tỷ lệ chung cho mọi ngành.
2.3. Làm cơ sở định giá và thiết kế chính sách chiết khấu
Mỗi chương trình khuyến mại, mỗi mức hoa hồng đại lý, mỗi lần miễn phí vận chuyển đều là một lát cắt vào lợi nhuận đóng góp. Doanh nghiệp không có bảng tính lãi lỗ theo đơn vị thường ra quyết định theo phản xạ: đối thủ giảm 20% thì mình giảm 20%.
Có bảng tính, bạn biết chính xác giảm giá tới mức nào thì lợi nhuận đóng góp về 0, mức hoa hồng nào cho đội sale là an toàn và mức nào sẽ ăn hết phần dùng để trả định phí.
2.4. Bảo vệ dòng tiền trong giai đoạn tăng trưởng
Đây là vai trò bị bỏ quên nhiều nhất. Một doanh nghiệp có LTV lớn hơn CAC, tức về vòng đời thì có lãi, vẫn có thể chết vì cạn tiền mặt trước khi khách kịp quay lại mua lần hai.
Cơ chế rất đơn giản. Bạn chi tiền quảng cáo hôm nay, lợi nhuận từ đơn đầu chưa đủ bù, phần còn lại phải chờ các lần mua sau trải dài sáu tới mười hai tháng. Trong thời gian đó, tiền của bạn bị chôn trong chi phí thu hút. Càng tăng trưởng nhanh, số tiền bị chôn càng lớn.
3. Case study Grab: sửa unit economics để thoát khỏi vòng lặp đốt tiền
Grab là ví dụ kinh điển nhất của chủ đề này, và cũng là bài học gần gũi nhất với doanh nghiệp Việt vì đây là mô hình vận hành ngay tại thị trường trong nước.
Trong gần một thập kỷ, Grab tăng trưởng bằng cách trợ giá: khuyến mãi cho khách, thưởng cho tài xế, đốt vốn để chiếm thị phần. Doanh thu tăng phi mã nhưng mỗi cuốc xe vẫn lỗ. Đó chính xác là trạng thái unit economics âm ở quy mô hàng tỷ đô.
Diễn biến các con số
| Giai đoạn | Kết quả tài chính |
| Năm 2023 | Lần đầu đạt lợi nhuận cốt lõi điều chỉnh, nhờ cắt giảm nhân sự, giảm ưu đãi và giảm chi phí công nghệ |
| Năm 2024 | Doanh thu 2,8 tỷ USD, tăng gần 19%; khoản lỗ thu hẹp còn 158 triệu USD |
| Nửa đầu 2025 | Lãi ròng 30 triệu USD, so với lỗ ròng 184 triệu USD cùng kỳ năm trước; doanh thu 1,592 tỷ USD, tăng 21% |
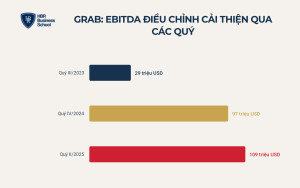
| Quý II/2025 | EBITDA điều chỉnh đạt kỷ lục 109 triệu USD |
Con số đáng chú ý nhất với người làm quản trị không nằm ở tổng lợi nhuận mà nằm ở một chỉ số rất nhỏ: biên EBITDA điều chỉnh trên GMV của mảng giao hàng cải thiện từ 1,5% lên 1,8% trong quý II/2025. Đó chính là unit economics. Mỗi 100 đồng giá trị đơn hàng chạy qua nền tảng, Grab giữ lại được 1,8 đồng thay vì 1,5 đồng.
Ba bài học rút ra cho doanh nghiệp SME
1 - Chuyển trọng tâm từ thị phần sang lợi nhuận trên đơn vị. Grab công khai đổi ưu tiên từ mở rộng thị phần sang tối ưu lợi nhuận. Chừng nào chỉ số trên một đơn vị chưa dương, mở rộng chỉ làm vết thương sâu hơn.
2 - Chênh lệch 0,3 điểm phần trăm trên một đơn vị đủ tạo ra bước ngoặt. Ở quy mô lớn, cải thiện tưởng như nhỏ trên mỗi giao dịch sẽ nhân lên thành hàng trăm triệu đô. Với doanh nghiệp SME, nguyên lý y hệt: cắt được 5.000 đồng biến phí mỗi đơn, nhân với 3.000 đơn mỗi tháng là 15 triệu đồng lợi nhuận thuần.
3 - Doanh thu mới có biên cao là đòn bẩy mạnh nhất. Doanh thu quảng cáo của Grab tăng 45% so với cùng kỳ, đạt tốc độ hàng năm 236 triệu USD. Đây là dòng doanh thu gần như không có biến phí, nên mỗi đồng thu về gần như trọn vẹn thành lợi nhuận đóng góp. Bài học tương ứng cho SME là bổ sung sản phẩm biên cao vào mô hình kinh doanh Canvas hiện tại thay vì chỉ cố bán nhiều hơn sản phẩm biên thấp.
>>> XEM THÊM: CHUYỂN ĐỔI MÔ HÌNH KINH DOANH: LỘ TRÌNH TÁI CẤU TRÚC CHO DOANH NGHIỆP VIỆT
4. Bộ 6 chỉ số cốt lõi trong unit economics và công thức tính
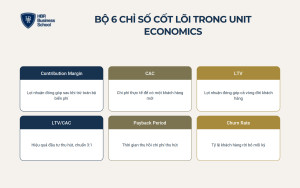
Kinh tế đơn vị không phải một con số mà là một bộ sáu chỉ số liên kết với nhau. Thiếu bất kỳ chỉ số nào, bức tranh đều bị méo.
4.1. Contribution Margin (biên lợi nhuận đóng góp)
Contribution Margin là số tiền còn lại sau khi lấy doanh thu một đơn vị trừ toàn bộ biến phí. Đây là khoản tiền thực sự dùng để trả chi phí marketing và toàn bộ định phí.
Công thức: Contribution Margin = Giá bán - (Giá vốn + Phí nền tảng + Vận chuyển + Bao bì + Hoa hồng + Dự phòng hoàn hủy)
Sai lầm phổ biến nhất là chỉ trừ giá vốn rồi coi phần còn lại là lợi nhuận. Một đơn bán trên sàn thương mại điện tử còn gánh phí cố định của sàn, phí thanh toán, phí chương trình vận chuyển và dự phòng hoàn hủy. Khi một đơn bị hoàn, doanh nghiệp mất trắng tiền quảng cáo, phí vận chuyển hai chiều và chi phí bao bì.
Nên biểu diễn chỉ số này cả bằng số tuyệt đối và tỷ lệ phần trăm. Số tuyệt đối cho biết trần CAC, tỷ lệ phần trăm cho biết mô hình có đủ dày để chịu biến động chi phí đầu vào hay không.
4.2. CAC (chi phí thu hút khách hàng)
Công thức: CAC = Tổng chi phí marketing và bán hàng trong kỳ / Số khách hàng mới trong kỳ
Nguyên tắc tính đúng là fully loaded: tổng chi phí phải gồm ngân sách quảng cáo, lương và thưởng đội marketing, lương đội telesale và tư vấn, chi phí thuê KOL và KOC, chi phí sản xuất hình ảnh và video, chi phí phần mềm. Nếu chỉ lấy tiền nạp cho nền tảng quảng cáo chia cho số đơn, con số thu được thường thấp hơn thực tế 30% tới 50%.
Cần phân biệt hai loại. Blended CAC lấy toàn bộ chi phí chia cho toàn bộ khách mới, kể cả khách đến từ giới thiệu tự nhiên, hữu ích để kiểm tra sức khỏe tổng thể nhưng che giấu chênh lệch giữa các kênh. Paid CAC chỉ tính chi phí trả tiền chia cho khách đến từ kênh trả tiền, và đây mới là con số dùng để tăng hay giảm ngân sách.
4.3. LTV (giá trị vòng đời khách hàng)
LTV phải tính bằng lợi nhuận đóng góp, không phải bằng doanh thu.
Công thức cơ bản: LTV = Contribution Margin trung bình mỗi lần mua x Số lần mua trung bình trong vòng đời
Công thức cho mô hình thuê bao: LTV = (Doanh thu trung bình mỗi kỳ x Tỷ lệ lợi nhuận đóng góp) / Tỷ lệ churn mỗi kỳ
Đây là chỉ số dễ bị thổi phồng nhất, vì nó phụ thuộc vào giả định về tần suất mua lại và thời gian gắn bó, mà hai giả định này rất dễ được đặt theo hướng lạc quan. Nguyên tắc an toàn là chỉ dùng dữ liệu hành vi đã quan sát được, và với doanh nghiệp mới thì cắt LTV ở mốc 12 tháng thay vì ước tính vòng đời vô hạn.
Muốn đào sâu cách nâng chỉ số này, bạn có thể tham khảo bài phân tích riêng của HBR về giá trị vòng đời khách hàng.
4.4. Tỷ lệ LTV/CAC
Ngưỡng tham chiếu được dùng rộng rãi là 3:1. Cách đọc:
- Dưới 1:1 là mất tiền trên từng khách hàng. Dừng tăng ngân sách và xử lý gốc rễ ngay.
- Từ 1:1 đến 2:1 là vùng mỏng. Có lãi trên khách hàng nhưng phần dư không đủ trả định phí.
- Khoảng 3:1 là vùng lành mạnh: một đồng bù chi phí thu hút, một đồng trả định phí, một đồng lợi nhuận.
- Trên 5:1 thường không phải tin vui thuần túy. Nó cho thấy doanh nghiệp chi quá dè dặt cho marketing và bỏ trống thị phần cho đối thủ.
Ngưỡng 3:1 là thông lệ tham chiếu, không phải chân lý cho mọi ngành. Doanh nghiệp có định phí lớn như chuỗi nhà hàng cần tỷ lệ cao hơn.
4.5. Payback Period (thời gian hoàn vốn)
Nếu LTV/CAC trả lời câu hỏi "có lãi không", thì Payback Period trả lời câu hỏi "bao giờ mới thấy tiền".
Công thức: Payback Period = CAC / Lợi nhuận đóng góp trung bình mỗi tháng từ một khách hàng
Với mô hình không thuê bao, quy đổi theo số lần mua: Payback = CAC / Contribution Margin mỗi lần mua, rồi nhân với chu kỳ mua lại trung bình.
Đây là chỉ số quan trọng bậc nhất với SME Việt Nam vì phần lớn tăng trưởng bằng vốn tự có hoặc vốn vay ngắn hạn, không có đệm vốn để chờ. Với mô hình thuê bao và SaaS, thông lệ quốc tế coi payback dưới 12 tháng là mức tốt. Với bán lẻ và dịch vụ tiêu dùng có chu kỳ mua ngắn, ngưỡng an toàn nên siết xuống dưới 3 tháng.
4.6. Churn Rate và tỷ lệ mua lại
Churn Rate là biến số nhạy cảm nhất trong công thức LTV: chỉ cần churn tăng từ 4% lên 5% mỗi tháng, vòng đời trung bình rút từ 25 tháng xuống 20 tháng và LTV giảm 20%.
Công thức: Churn Rate (%) = Số khách hàng rời bỏ trong kỳ / Tổng số khách hàng đầu kỳ x 100
Với mô hình không thuê bao, chỉ số tương đương là tỷ lệ mua lại và tần suất mua lại. HBR đã có bài phân tích riêng về tỷ lệ rời bỏ khách hàng cùng các chiến lược kéo giảm chỉ số này.
Bảng tổng hợp sáu chỉ số và ngưỡng tham chiếu
| Chỉ số | Công thức rút gọn | Ngưỡng tham chiếu | Ý nghĩa quản trị |
| Contribution Margin | Giá bán trừ toàn bộ biến phí | 30% tới 60% doanh thu tùy ngành | Trần chi phí thu hút có thể chi |
| CAC | Chi phí marketing và sales / khách mới | Phải nhỏ hơn Max CAC tính từ LTV | Giá thực của một khách hàng |
| LTV | Contribution Margin x số lần mua | Dùng dữ liệu cohort thật | Giá trị dài hạn của khách hàng |
| LTV/CAC | LTV / CAC | Khoảng 3:1 với đa số mô hình | Hiệu quả đầu tư thu hút |
| Payback Period | CAC / lợi nhuận đóng góp mỗi tháng | Dưới 12 tháng thuê bao, dưới 3 tháng bán lẻ | Sức khỏe dòng tiền |
| Churn Rate | Khách rời bỏ / tổng khách đầu kỳ | Theo dõi theo từng cohort | Độ bền của mô hình |
5. Hướng dẫn tính unit economics theo 5 bước
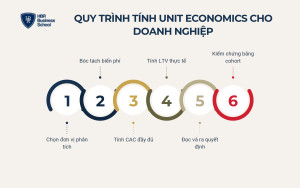
Quy trình gồm năm bước: chọn đơn vị, bóc biến phí, tính CAC đầy đủ, tính LTV theo dữ liệu thật và đọc kết quả. Toàn bộ có thể thực hiện trên một file bảng tính trong khoảng một buổi làm việc.
Phần dưới đây dùng một ví dụ xuyên suốt về chuỗi spa tại Hà Nội.
Bước 1: Chọn đúng đơn vị phân tích
Với chuỗi spa, đơn vị phù hợp nhất là một khách hàng, vì quyết định lớn nhất của chủ doanh nghiệp là chi bao nhiêu để có một khách mới. Đơn vị phụ là một liệu trình, dùng để kiểm soát vận hành và định giá.
Ở bước này cũng chốt luôn khoảng thời gian quan sát. Ngành có chu kỳ mua lại ngắn chọn 12 tháng; ngành chu kỳ dài như bất động sản chọn theo vòng đời sản phẩm.
Bước 2: Bóc tách toàn bộ biến phí trên một đơn vị
Nguyên tắc là thà tính dư còn hơn tính thiếu, vì mọi khoản bỏ sót đều làm bức tranh đẹp lên một cách giả tạo. Với một liệu trình chăm sóc da giá 1.500.000 đồng:
| Khoản mục biến phí | Giá trị |
| Mỹ phẩm và vật tư tiêu hao | 300.000 đ |
| Hoa hồng kỹ thuật viên | 150.000 đ |
| Hoa hồng tư vấn viên | 75.000 đ |
| Phí cổng thanh toán (1,5%) | 22.500 đ |
| Giặt là, điện nước tăng thêm, tiêu hao khác | 30.000 đ |
| Tổng biến phí | 577.500 đ |
| Contribution Margin | 922.500 đ (61,5%) |
Con số 922.500 đồng là trần tuyệt đối để chi cho marketing và trả định phí, không phải con số 1.200.000 đồng mà nhiều chủ spa vẫn nhẩm khi chỉ trừ tiền mỹ phẩm.
Bước 3: Tính CAC đầy đủ theo nguyên tắc fully loaded
Gom toàn bộ chi phí marketing và bán hàng trong một tháng, chia cho số khách mới thực sự phát sinh giao dịch. Không tính khách cũ quay lại vào mẫu số.
| Khoản mục chi phí thu hút | Giá trị/tháng |
| Ngân sách quảng cáo trả phí | 80.000.000 đ |
| Lương đội marketing | 25.000.000 đ |
| Sản xuất nội dung, hình ảnh, video | 15.000.000 đ |
| Lương đội telesale và tư vấn | 30.000.000 đ |
| Tổng chi phí thu hút | 150.000.000 đ |
| Số khách hàng mới trong tháng | 100 khách |
| CAC | 1.500.000 đ/khách |
Kết quả đáng báo động: CAC 1.500.000 đồng trong khi Contribution Margin lần mua đầu chỉ 922.500 đồng. Ngay giao dịch đầu tiên, doanh nghiệp âm 577.500 đồng trên mỗi khách mới.
Bước 4: Tính LTV dựa trên dữ liệu hành vi thực tế
Mở dữ liệu 12 tháng gần nhất, tách nhóm khách đã mua lần đầu cách đây tròn 12 tháng và đếm trung bình họ quay lại bao nhiêu lần. Đây là cách duy nhất để có con số đáng tin, thay vì hỏi đội sale ước lượng.
Giả sử khách của chuỗi spa này mua trung bình 5 lần trong 12 tháng, chu kỳ mua lại 45 ngày:
- LTV = 922.500 x 5 = 4.612.500 đồng
- LTV/CAC = 4.612.500 / 1.500.000 = 3,08 (đạt ngưỡng 3:1)
- Payback Period = 1.500.000 / 922.500 = 1,63 lần mua, tương đương khoảng 2,4 tháng
Bức tranh đảo chiều hoàn toàn so với Bước 3. Doanh nghiệp lỗ ở lần mua đầu nhưng lãi tốt trên vòng đời và thu hồi vốn trong chưa đầy ba tháng. Chính vì vậy, mọi khoản đầu tư vào chăm sóc khách hàng cũ ở đây không phải chi phí mà là hoạt động trực tiếp bảo vệ kinh tế đơn vị.
Bước 5: Đọc kết quả và ra quyết định
Đọc theo thứ tự ba câu hỏi:
- Câu hỏi về khả năng sinh lời: LTV/CAC có đạt ngưỡng ngành không? Dưới 2 thì dừng tăng ngân sách.
- Câu hỏi về dòng tiền: Payback có nằm trong khả năng chịu đựng của quỹ tiền mặt không? Payback 6 tháng mà đệm tiền chỉ 3 tháng thì mô hình đúng lý thuyết nhưng vẫn nguy hiểm.
- Câu hỏi về phân bổ: Kênh nào, sản phẩm nào, phân khúc nào cho kinh tế đơn vị tốt nhất? Đó là nơi dồn nguồn lực.
Với ví dụ trên, quyết định hợp lý là tăng ngân sách có kiểm soát ở các kênh có CAC dưới 1.500.000 đồng, đồng thời triển khai chương trình thúc đẩy lần mua thứ hai trong 30 ngày để rút payback xuống dưới 2 tháng.
Nếu bạn đang loay hoay chưa biết bắt đầu bóc tách từ đâu vì dữ liệu bán hàng còn rời rạc, đội ngũ chuyên gia của Trường Doanh nhân HBR có thể hỗ trợ đánh giá sơ bộ tình trạng mô hình kinh doanh của doanh nghiệp bạn. Để lại thông tin để nhận tư vấn 1:1 miễn phí.
Bước 6: Kiểm chứng bằng phân tích cohort
Phân tích cohort là kỹ thuật chia khách hàng thành từng nhóm theo tháng họ mua lần đầu, rồi theo dõi hành vi của từng nhóm qua thời gian. Đây là mắt xích mà đa số doanh nghiệp SME bỏ qua, và cũng là lý do khiến con số LTV của họ gần như luôn sai.
Vấn đề của cách tính trung bình thông thường là nó trộn lẫn khách mới với khách cũ. Nhóm khách đã mua từ hai năm trước đương nhiên tích lũy nhiều lần mua hơn nhóm vừa mua tháng trước. Lấy trung bình của cả hai rồi so với CAC của tháng hiện tại tạo ra một tỷ lệ không tồn tại trong thực tế.
Bảng cohort mẫu tiếp nối ví dụ chuỗi spa
Cohort tháng 1, 100 khách hàng mới, CAC 1.500.000 đồng.
| Mốc thời gian | Tỷ lệ khách còn mua | Số lần mua lũy kế/khách | CM lũy kế/khách | Trạng thái so với CAC |
| Tháng 1 | 100% | 1,0 | 922.500 đ | Âm 577.500 đ |
| Tháng 3 | 62% | 2,1 | 1.937.250 đ | Đã hòa vốn |
| Tháng 6 | 41% | 3,3 | 3.044.250 đ | Dương 1.544.250 đ |
| Tháng 12 | 28% | 5,0 | 4.612.500 đ | Dương 3.112.500 đ |
Ba điều bảng cohort nói ra mà con số trung bình che giấu
1 - Thời điểm hòa vốn thật. Con số payback 2,4 tháng tính ở Bước 4 là ước lượng tuyến tính. Bảng cohort cho thấy điểm hòa vốn thật rơi vào khoảng giữa tháng 2 và tháng 3. Chênh lệch này nhỏ trong ví dụ, nhưng với mô hình có tỷ lệ rơi rụng cao ở tháng đầu, chênh lệch có thể lên tới vài tháng và làm sai lệch toàn bộ kế hoạch dòng tiền.
2 - Điểm gãy nằm ở đâu. Tỷ lệ tụt từ 100% xuống 62% trong hai tháng đầu là điểm gãy lớn nhất. Đây là nơi mọi nỗ lực cải thiện có hiệu suất cao nhất, cao hơn nhiều so với việc chăm sóc khách ở tháng thứ chín.
3 - Cohort mới có xấu đi so với cohort cũ không. Đây là câu hỏi quan trọng nhất. Nếu cohort tháng 6 có tỷ lệ giữ chân thấp hơn cohort tháng 1, nghĩa là chất lượng khách hàng đang giảm dù CAC không đổi. Tín hiệu này xuất hiện trước khi báo cáo tài chính phản ánh vấn đề khoảng hai tới ba quý.
Cách dựng bảng cohort với dữ liệu tối thiểu: xuất danh sách giao dịch gồm mã khách hàng, ngày giao dịch và giá trị. Thêm một cột ghi tháng mua đầu tiên của mỗi khách. Dùng bảng tổng hợp để đếm theo hai chiều: cohort theo hàng, số tháng kể từ lần mua đầu theo cột. Doanh nghiệp có phần mềm bán hàng hoặc CRM đều xuất được dữ liệu này.
6. Unit economics theo từng mô hình kinh doanh phổ biến tại Việt Nam
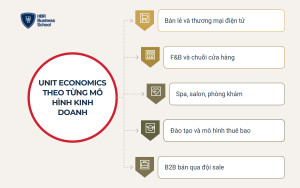
Cùng một bộ công thức nhưng mỗi mô hình chọn đơn vị khác nhau và ưu tiên chỉ số khác nhau. Phần này đưa bảng tính bằng số cho ba mô hình tiêu biểu, thay vì chỉ mô tả.
6.1. Bán lẻ và thương mại điện tử
Đơn vị phân tích là một đơn hàng, kết hợp lớp thứ hai là một khách hàng. Ba biến phí hay bị bỏ sót là phí sàn tổng hợp, bao bì đóng gói và dự phòng hoàn hủy.
Bảng tính mẫu cho một đơn hàng thời trang giá 350.000 đồng
| Khoản mục | Giá trị | Ghi chú |
| Giá bán | 350.000 đ | |
| Giá vốn | 120.000 đ | 34,3% giá bán |
| Phí sàn tổng hợp | 42.000 đ | 12% giá bán |
| Bao bì, tem nhãn, chống sốc | 8.000 đ | |
| Phần vận chuyển shop chịu | 15.000 đ | |
| Dự phòng hoàn hủy | 20.000 đ | Tương ứng tỷ lệ hoàn khoảng 10% |
| Contribution Margin | 145.000 đ (41,4%) | Trần CAC tuyệt đối |
| CPA thực tế đang chạy | 130.000 đ | |
| Lãi trên đơn đầu tiên | 15.000 đ | Biên an toàn chỉ còn 4,3% |
Bảng này nói ra điều mà báo cáo doanh thu không nói: mô hình đang lãi nhưng biên an toàn chỉ 15.000 đồng một đơn. Chỉ cần chi phí quảng cáo tăng 12% hoặc tỷ lệ hoàn nhích thêm vài điểm phần trăm, toàn bộ mô hình chuyển sang âm. Với các kênh cảm xúc như livestream, tỷ lệ hoàn thường cao hơn kênh quảng cáo thông thường nên bảng tính phải tách riêng theo kênh.
6.2. F&B và mô hình chuỗi cửa hàng
Ngành này cần hai lớp phân tích: lớp hóa đơn và lớp điểm bán. Lớp điểm bán mới là lớp quyết định mô hình có nhân bản được hay không.
Bảng tính mẫu cho một điểm bán
| Khoản mục | Giá trị/tháng |
| Doanh thu | 300.000.000 đ |
| Chi phí nguyên liệu (32%) | 96.000.000 đ |
| Nhân sự (gồm lương quản lý thuê ngoài) | 60.000.000 đ |
| Mặt bằng | 45.000.000 đ |
| Điện nước, marketing tại điểm, chi phí khác | 25.000.000 đ |
| Lợi nhuận vận hành điểm bán | 74.000.000 đ |
| Vốn đầu tư ban đầu | 1.200.000.000 đ |
| Payback của điểm bán | Khoảng 16,2 tháng |
Thông lệ ngành lấy chi phí nguyên liệu khoảng 30% tới 35% doanh thu làm mốc kiểm soát, nhưng con số đó chỉ có nghĩa khi đặt cạnh mặt bằng và nhân sự của từng điểm cụ thể.
Điểm cần cảnh giác nhất là kết luận vội vàng từ cửa hàng đầu tiên. Cửa hàng đầu tiên thường vận hành với chủ có mặt trực tiếp, không tính lương chủ, và hưởng lợi từ tệp khách quen. Đó không phải mô hình chuẩn để nhân bản. Trong bảng trên, khoản lương quản lý thuê ngoài đã được cộng vào chính là để mô phỏng đúng một cửa hàng thứ hai.
6.3. Dịch vụ spa, salon, phòng khám, phòng tập
Đơn vị phân tích là một khách hàng, vì giá trị nằm ở tần suất quay lại chứ không ở giao dịch đơn lẻ. Nhóm này có Contribution Margin cao, thường trên 50%, nhưng CAC cũng rất cao do cạnh tranh quảng cáo gay gắt tại đô thị lớn. Ví dụ đầy đủ đã trình bày ở mục 5.
Biến phí hay bị bỏ sót ở nhóm này là hoa hồng nhiều tầng. Kỹ thuật viên có hoa hồng, tư vấn viên có hoa hồng, quản lý có thưởng doanh số, đôi khi còn hoa hồng giới thiệu cho khách cũ. Cộng dồn lại, tổng chi phí hoa hồng có thể chiếm 20% tới 30% doanh thu mà chủ doanh nghiệp không nhận ra.
6.4. Đào tạo, giáo dục và mô hình thuê bao
Đơn vị phân tích là một học viên hoặc một tài khoản. Đây là nhóm mà công thức LTV theo churn phát huy tác dụng rõ nhất.
Bảng tính mẫu và tác động của việc giảm churn
| Chỉ số | Kịch bản hiện tại | Sau khi giảm churn 1 điểm |
| Học phí mỗi tháng | 500.000 đ | 500.000 đ |
| Biến phí (hạ tầng, chăm sóc, thanh toán) | 150.000 đ | 150.000 đ |
| Contribution Margin | 350.000 đ (70%) | 350.000 đ (70%) |
| Churn mỗi tháng | 5% | 4% |
| Vòng đời trung bình | 20 tháng | 25 tháng |
| LTV | 7.000.000 đ | 8.750.000 đ |
| CAC | 2.500.000 đ | 2.500.000 đ |
| LTV/CAC | 2,8 | 3,5 |
| Payback Period | 7,1 tháng | 7,1 tháng |
Bảng này minh họa điều quan trọng nhất của mô hình thuê bao: giảm churn một điểm phần trăm nâng LTV thêm 25% mà không tốn thêm một đồng CAC nào. Đây là lý do trong mô hình thuê bao, đầu tư vào giữ chân luôn có hiệu suất cao hơn đầu tư vào thu hút.
Lưu ý payback không đổi, vì nó chỉ phụ thuộc CAC và lợi nhuận đóng góp mỗi tháng. Muốn rút payback phải tăng giá, tăng gói hoặc giảm CAC.
6.5. B2B và mô hình bán hàng qua đội sale
Đơn vị phân tích là một khách hàng doanh nghiệp hoặc một hợp đồng. Đặc thù là chu kỳ bán dài, giá trị hợp đồng lớn và CAC bị chi phối bởi chi phí nhân sự chứ không phải quảng cáo.
Phần lớn chi phí đến từ lương và hoa hồng đội sale, chi phí gặp gỡ khách hàng, hội chợ và làm hồ sơ thầu. Sai lầm phổ biến là chỉ tính hoa hồng của hợp đồng đã ký mà bỏ qua chi phí của toàn bộ cơ hội đã theo đuổi nhưng không thành công. CAC đúng phải phân bổ cả phần chi phí của những cơ hội thất bại. Ngưỡng payback trong B2B thường chấp nhận được ở mức dưới 18 tháng.
Bảng so sánh kinh tế đơn vị theo mô hình kinh doanh
| Mô hình | Đơn vị nên chọn | Chỉ số trọng yếu | Biến phí hay bị bỏ sót |
| Bán lẻ và TMĐT | Đơn hàng và khách hàng | Contribution Margin %, CAC theo kênh | Phí sàn, bao bì, dự phòng hoàn hủy |
| F&B và chuỗi | Hóa đơn và điểm bán | Chi phí nguyên liệu %, payback cửa hàng | Chiết khấu ứng dụng giao đồ ăn, hao hụt |
| Spa, salon, phòng khám | Khách hàng | Tần suất quay lại, Payback Period | Hoa hồng nhiều tầng, vật tư tiêu hao |
| Đào tạo và thuê bao | Học viên hoặc tài khoản | Churn Rate, LTV/CAC | Chi phí chăm sóc và vận hành lớp |
| B2B qua đội sale | Hợp đồng hoặc khách hàng | CAC fully loaded, chu kỳ bán | Chi phí cơ hội thất bại, chi phí đấu thầu |
Nếu doanh nghiệp đang cân nhắc dịch chuyển sang cấu trúc doanh thu khác, hãy tham khảo thêm các mô hình kinh doanh mới đang chứng minh hiệu quả tại thị trường Việt Nam.
7. Nhà đầu tư nhìn unit economics như thế nào?
Thuật ngữ unit economics sinh ra từ giới đầu tư mạo hiểm, và cho tới nay đây vẫn là bộ chỉ số đầu tiên được soi trong mọi vòng thẩm định. Hiểu cách nhà đầu tư đọc nó có giá trị ngay cả khi bạn không gọi vốn, vì đó là cách đọc khắt khe nhất.
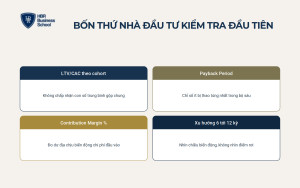
Bốn thứ nhà đầu tư kiểm tra
- LTV/CAC theo cohort, không phải theo trung bình: Họ sẽ yêu cầu bảng cohort. Con số trung bình đẹp mà cohort mới xấu dần là dấu hiệu bị loại ngay.
- Payback Period: Đây là chỉ số ít bị thao túng nhất vì chỉ cần ARPU và biên lợi nhuận đóng góp thực tế trong 12 tháng gần nhất. Nhiều quỹ coi đây là chỉ số quan trọng hơn cả LTV/CAC.
- Contribution Margin theo phần trăm: Nó quyết định mô hình có dư địa chịu đựng biến động chi phí đầu vào hay không. Biên mỏng đồng nghĩa rủi ro cao dù các chỉ số khác đẹp.
- Xu hướng chứ không phải điểm rơi: Họ nhìn 6 tới 12 kỳ liên tiếp. CAC tăng dần trong khi giá trị đơn hàng đứng yên là tín hiệu cảnh báo mạnh hơn bất kỳ con số tuyệt đối nào.
Ba dấu hiệu khiến hồ sơ bị loại ở vòng đầu
1 - Trộn CAC của nhiều kênh và nhiều phân khúc thành một con số. Gộp CAC của kênh giới thiệu tự nhiên với kênh quảng cáo trả tiền là lỗi cơ bản, và nhà đầu tư nhận ra ngay khi hỏi tách kênh.
2 - LTV tính bằng doanh thu. Đây là lỗi thổi phồng phổ biến nhất. Với biên lợi nhuận đóng góp 40%, LTV tính bằng doanh thu sẽ cao hơn LTV thật 2,5 lần và tỷ lệ LTV/CAC bị phóng đại tương ứng.
3 - Giả định vòng đời khách hàng dài hơn tuổi đời doanh nghiệp. Một doanh nghiệp hoạt động 18 tháng mà trình LTV dựa trên vòng đời khách 36 tháng là đang ngoại suy không có căn cứ.
Cách trình bày trong hồ sơ: đưa một bảng gồm cột cohort, CAC của cohort đó, contribution margin lũy kế theo mốc 3, 6, 12 tháng, và tháng hòa vốn. Kèm ghi rõ CAC đã bao gồm những khoản chi phí nào. Sự minh bạch về phạm vi tính toán tạo nhiều niềm tin hơn một con số đẹp không giải thích được.
8. Sai lầm và ngộ nhận khi áp dụng unit economics
Hai nhóm vấn đề khiến bảng unit economics mất giá trị: tính sai ở khâu dữ liệu, và diễn giải sai một kết quả âm. Phần này xử lý lần lượt cả hai.
8.1. 7 sai lầm thường gặp khi tính unit economics
Phần lớn doanh nghiệp không sai ở công thức mà sai ở dữ liệu đầu vào và cách diễn giải.
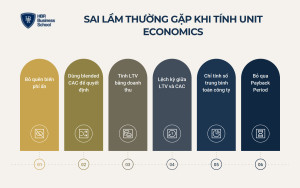
- Chỉ trừ giá vốn và bỏ quên biến phí ẩn: Phí nền tảng, phí thanh toán, bao bì, hoa hồng nhiều tầng và dự phòng hoàn hủy cộng lại có thể chiếm 20% tới 30% giá bán. Bỏ sót nhóm này khiến doanh nghiệp tin rằng còn dư địa giảm giá trong khi thực tế đã chạm đáy.
- Dùng blended CAC để ra quyết định tăng ngân sách: Nó trộn khách đến từ giới thiệu tự nhiên với khách từ quảng cáo, làm con số đẹp lên giả tạo. Khi tăng ngân sách dựa trên đó, chi phí thực tế cho mỗi khách tăng thêm luôn cao hơn dự kiến.
- Tính LTV bằng doanh thu thay vì lợi nhuận đóng góp: Khách chi 10 triệu đồng trong vòng đời nhưng biên lợi nhuận 25% thì LTV thật là 2,5 triệu. Sai lầm này phóng đại LTV/CAC gấp ba tới bốn lần.
- So LTV của cohort cũ với CAC của tháng hiện tại: Ghép hai con số ở hai thời điểm khác nhau tạo ra một tỷ lệ không tồn tại. Đây chính là lỗi mà phân tích cohort ở Bước 6 sinh ra để khắc phục.
- Chỉ tính trung bình cho toàn doanh nghiệp: Con số trung bình che giấu việc có kênh lãi đậm và có kênh lỗ nặng. Bộ chỉ số chỉ tạo giá trị khi tách theo kênh, sản phẩm và phân khúc.
- Bỏ qua Payback Period vì LTV/CAC đã đẹp: Mô hình có LTV/CAC bằng 4 nhưng payback 18 tháng sẽ cạn tiền trước khi kịp thấy lợi nhuận, đặc biệt nếu đang dùng vốn vay.
- Tính một lần rồi để đó: Chi phí quảng cáo, phí sàn, giá nguyên liệu và hành vi khách hàng đều thay đổi liên tục. Tần suất cập nhật hợp lý là mỗi quý, hoặc ngay khi có biến động lớn về chi phí đầu vào.
Bảy lỗi trên có một điểm chung: chúng đều làm bức tranh đẹp hơn thực tế. Đó là lý do trong công tác quản lý doanh nghiệp vừa và nhỏ, nguyên tắc an toàn khi tính kinh tế đơn vị luôn là chọn giả định thận trọng nhất.
8.2. Khi nào doanh nghiệp nên chấp nhận unit economics âm?
Unit economics âm không tự động đồng nghĩa với mô hình sai. Vấn đề là phân biệt được đâu là đầu tư có kiểm soát và đâu là đốt tiền không lối thoát.
Bốn trường hợp có thể chấp nhận
1 - Giai đoạn thử nghiệm sản phẩm hoặc kênh mới. CAC luôn cao ở giai đoạn đầu do chưa tối ưu được nhóm khách mục tiêu và nội dung. Điều kiện đi kèm: đặt trước hạn mức ngân sách thử nghiệm và mốc đánh giá cụ thể, thường 60 tới 90 ngày.
2 - Sản phẩm mồi trong thang sản phẩm. Nhiều mô hình cố tình để sản phẩm đầu phễu có lợi nhuận đóng góp âm vì mục tiêu là tuyển khách hàng. Điều kiện đi kèm: đo được tỷ lệ chuyển đổi lên sản phẩm chính, và tỷ lệ đó phải đủ bù lỗ.
3 - Chiến lược chiếm thị phần trong cửa sổ thời gian ngắn. Đây chính là giai đoạn Grab đã đi qua. Điều kiện đi kèm: phải có nguồn vốn xác định cho toàn bộ giai đoạn lỗ, không phụ thuộc vào dòng tiền kinh doanh. Grab có vốn của các quỹ lớn để đi hết chặng đường đó, còn phần lớn SME thì không.
4 - Chi phí sẽ giảm theo quy mô một cách đã chứng minh được. Điều kiện đi kèm: có cam kết giá từ nhà cung cấp ở các mức sản lượng cụ thể, không phải chỉ là kỳ vọng.
Bốn tín hiệu phải dừng lại ngay
- Không có mốc thời gian và không có ngưỡng dừng. Nếu không ai trả lời được "đến khi nào thì dừng nếu chỉ số không cải thiện", đó không phải đầu tư mà là thói quen.
- Khách hàng không quay lại. Tỷ lệ mua lại sau 90 ngày rất thấp nghĩa là LTV sẽ không bao giờ vượt CAC. Mọi đồng chi thêm đều mất vĩnh viễn.
- Phần lỗ được tài trợ bằng vốn vay ngắn hạn hoặc vốn chiếm dụng nhà cung cấp. Đây là cấu trúc dễ vỡ nhất. Chỉ cần một tháng doanh số sụt là mất thanh khoản.
- Âm do cấu trúc chứ không do đầu tư. Nếu giá bán không thể tăng và biến phí đã tối ưu hết, vấn đề nằm ở chính mô hình kinh doanh. Giải pháp là thiết kế lại mô hình, không phải chạy nhanh hơn.
Điểm phân biệt không nằm ở con số âm hay dương mà ở việc doanh nghiệp có kiểm soát được đường về điểm hòa vốn hay không. Một tổ chức muốn vừa vận hành vừa đổi mới cần thiết lập sẵn cơ chế đánh giá định kỳ cho mọi khoản đầu tư đang lỗ có chủ đích.
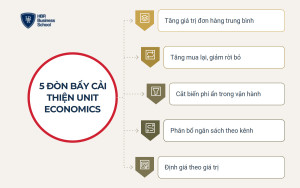
9. 5 đòn bẩy cải thiện unit economics không cần tăng ngân sách quảng cáo
CAC phần lớn do thị trường đấu giá quyết định, còn các biến số khác trong công thức thì nằm trong tầm kiểm soát của doanh nghiệp.
9.1. Tăng giá trị đơn hàng trung bình bằng thang sản phẩm
Đòn bẩy này tác động vào tử số. Quay lại bảng TMĐT ở mục 6.1: nếu giá trị đơn tăng từ 350.000 lên 450.000 đồng nhờ bán kèm, giá vốn tăng thêm khoảng 35.000 đồng và phí sàn thêm 12.000 đồng, Contribution Margin nhảy từ 145.000 lên khoảng 198.000 đồng. Biên an toàn sau CAC tăng từ 15.000 lên 68.000 đồng, gấp hơn bốn lần.
Cách triển khai: thiết kế combo có biên cao hơn sản phẩm lẻ, đặt sản phẩm bán kèm đúng thời điểm khách đã ra quyết định mua, xây thang sản phẩm ít nhất ba bậc giá. Combo phải thiết kế dựa trên biên lợi nhuận chứ không chỉ dựa trên mức giảm giá.
9.2. Tăng tần suất mua lại và kéo giảm tỷ lệ rời bỏ
Trong công thức LTV, số lần mua lại là hệ số nhân. Như bảng ở mục 6.4 đã chỉ ra, giảm churn một điểm phần trăm nâng LTV thêm 25% mà không tốn thêm CAC.
Cách triển khai: kịch bản chăm sóc tự động theo mốc thời gian sau khi khách nhận hàng, chương trình khách hàng thân thiết gắn quyền lợi thực chất, và quan trọng nhất là rút ngắn khoảng cách tới lần mua thứ hai. Bảng cohort ở Bước 6 cho thấy điểm gãy lớn nhất nằm ở hai tháng đầu, nên mọi nỗ lực dồn vào đây có hiệu suất cao nhất.
9.3. Bóc và cắt các biến phí ẩn trong vận hành
Đòn bẩy này tác động vào mẫu số. Với biên lợi nhuận đóng góp 40%, mỗi đồng biến phí cắt được tương đương 2,5 đồng doanh thu tăng thêm.
Ba hướng cắt hiệu quả nhất: đàm phán lại giá đầu vào theo cam kết sản lượng, kéo giảm tỷ lệ hoàn hủy bằng quy trình xác nhận đơn và chăm sóc trước giao hàng, rà soát cấu trúc hoa hồng nhiều tầng để loại bỏ tầng không tạo giá trị gia tăng.
9.4. Tái phân bổ ngân sách theo CAC của từng kênh
Khi tách CAC theo kênh, gần như doanh nghiệp nào cũng phát hiện chênh lệch lớn. Đôi khi một kênh chiếm 40% ngân sách nhưng chỉ mang về 15% khách mới.
Lập bảng theo dõi bốn cột cho từng kênh: chi phí, số khách mới, CAC, và LTV của khách đến từ kênh đó. Một kênh có CAC cao nhưng mang về khách có LTV gấp đôi vẫn đáng đầu tư. Quyết định phân bổ phải dựa trên LTV/CAC theo kênh chứ không dựa trên CAC đơn thuần.
9.5. Định giá theo giá trị thay vì theo chi phí
Tăng giá 10% trong khi giữ nguyên sản lượng chuyển gần như toàn bộ phần tăng thêm thành lợi nhuận đóng góp, vì biến phí không đổi. Với bảng TMĐT ở mục 6.1, tăng giá từ 350.000 lên 385.000 đồng chỉ làm phí sàn tăng 4.200 đồng, nên Contribution Margin tăng thêm khoảng 30.800 đồng, tức gấp ba lần biên an toàn hiện tại.
Điều kiện để tăng giá thành công là khách nhận được giá trị tương xứng ở khía cạnh họ quan tâm. Doanh nghiệp không có khác biệt rõ ràng sẽ không có quyền lực định giá, và khi đó mọi nỗ lực cải thiện đều bị giới hạn bởi mức giá thị trường áp đặt.
Thực tế cho thấy đa số doanh nghiệp SME khi lần đầu bóc tách unit economics đều phát hiện vấn đề không nằm ở một chỉ số đơn lẻ mà nằm ở cấu trúc mô hình kinh doanh: chọn sai nhóm khách hàng trọng tâm, thang sản phẩm thiếu bậc, hoặc doanh thu phụ thuộc một kênh duy nhất. Sửa từng chỉ số trong khi cấu trúc giữ nguyên chỉ mang lại cải thiện tạm thời. Đó là lý do khóa học CHUYỂN ĐỔI MÔ HÌNH KINH DOANH CÙNG AI tại Trường Doanh nhân HBR dành riêng một module mang tên "Bản đồ lợi nhuận và Kiểm soát thất thoát tài chính", đi thẳng vào việc tìm điểm rò rỉ lợi nhuận và phân tích hiệu quả kinh tế theo từng đơn vị sản phẩm hoặc dịch vụ.
Trong hai ngày làm việc trực tiếp cùng Mr. Tony Dzung, anh/chị sẽ chẩn đoán lại mô hình kinh doanh hiện tại, xác định nhóm khách hàng mang lại biên lợi nhuận tốt nhất, thiết kế lại thang sản phẩm và cơ cấu doanh thu, đồng thời chốt ba đòn bẩy lợi nhuận cần xử lý ngay trong 90 ngày tiếp theo. Như Mr. Tony Dzung chia sẻ: "HBR không phải là nơi cung cấp lý thuyết suông. Tại đây, tôi mang đến các giải pháp và công cụ thực tế để các doanh nghiệp có thể ứng dụng ngay vào việc tháo gỡ các vấn đề của mình." Anh/chị có thể tham khảo lịch khai giảng gần nhất và đăng ký nhận tư vấn miễn phí để được đội ngũ chuyên gia HBR đánh giá sơ bộ tình trạng doanh nghiệp mình.
Tài liệu miễn phí: bộ tài liệu quản trị doanh nghiệp của HBR có sẵn các biểu mẫu tài chính và bảng theo dõi chỉ số để anh/chị bắt đầu dựng bảng unit economics cho doanh nghiệp mình.
10. Câu hỏi thường gặp về unit economics
10.1. Tỷ lệ LTV/CAC bao nhiêu là tốt?
Mức 3:1 là ngưỡng tham chiếu cho đa số mô hình, tương ứng một đồng bù chi phí thu hút, một đồng trả định phí và một đồng lợi nhuận. Ngưỡng phù hợp phụ thuộc cơ cấu định phí của từng doanh nghiệp: định phí lớn cần tỷ lệ cao hơn, quy mô lớn với định phí phân bổ trên nền doanh thu rộng có thể vận hành ổn ở mức thấp hơn.
10.2. Unit economics âm có nghĩa là mô hình không bền vững?
Không nhất thiết, nếu đó là lỗ có chủ đích trong giai đoạn thử nghiệm, sản phẩm mồi hoặc chiến lược chiếm thị phần có nguồn vốn xác định. Nó chỉ trở thành vấn đề nghiêm trọng khi không đặt được mốc hòa vốn, khi khách không quay lại, hoặc khi phần lỗ được tài trợ bằng vốn vay ngắn hạn.
10.3. Bao lâu nên tính lại unit economics một lần?
Mỗi quý một lần, và tính lại ngay khi có biến động lớn: chi phí quảng cáo tăng đột biến, phí sàn thay đổi, giá nguyên liệu biến động hoặc mở kênh bán hàng mới. Doanh nghiệp thương mại điện tử nên theo dõi Contribution Margin theo tháng.
10.4. Doanh nghiệp nhỏ chưa có nhiều dữ liệu có tính được không?
Hoàn toàn được. Ngay cả khi chưa đủ dữ liệu tính LTV chính xác, bạn vẫn tính được Contribution Margin và CAC, và riêng hai chỉ số này đã đủ để biết có đang lỗ ở lần bán đầu hay không. Với LTV, hãy quan sát nhóm khách hàng đầu tiên trong ba tới sáu tháng và cập nhật dần.
10.5. Unit economics khác gì so với biên lợi nhuận gộp?
Biên lợi nhuận gộp chỉ trừ giá vốn hàng bán và tính cho toàn doanh nghiệp trong một kỳ. Unit economics trừ toàn bộ biến phí gồm phí nền tảng, vận chuyển, hoa hồng, dự phòng hoàn hủy, đồng thời tính thêm chi phí thu hút, và tính cho từng đơn vị riêng lẻ. Vì vậy nó luôn cho kết quả khắt khe hơn và sát thực tế vận hành hơn.
10.6. Nên dùng công cụ gì để theo dõi?
Với doanh nghiệp dưới 50 nhân sự, một file bảng tính được thiết kế đúng là đủ, miễn là dữ liệu giao dịch được xuất định kỳ từ phần mềm bán hàng hoặc CRM. Chỉ khi số lượng kênh và dòng sản phẩm vượt quá khả năng theo dõi thủ công mới cần tới công cụ phân tích chuyên dụng. Công cụ không giải quyết được vấn đề dữ liệu đầu vào thiếu chính xác.
Kết luận
Tóm lại, unit economics là công cụ giúp chủ doanh nghiệp nhìn thấy lãi lỗ thật trên từng đơn hàng, từng khách hàng và từng điểm bán, trước khi quyết định chi thêm nguồn lực cho tăng trưởng. Câu chuyện Grab cho thấy ngay cả doanh nghiệp tỷ đô cũng chỉ thoát khỏi vòng lặp đốt tiền khi sửa được kinh tế đơn vị, và mức cải thiện tạo ra bước ngoặt chỉ là 0,3 điểm phần trăm trên mỗi giao dịch. Hiểu đúng unit economics là gì, dựng bảng cohort bằng dữ liệu thật và duy trì nó như một thói quen quản trị định kỳ chính là cách để doanh nghiệp tăng trưởng bền vững thay vì tăng trưởng bằng cách bào mòn chính mình.


 Thời gian:
10-11/10/2026
 Địa điểm: Hà Nội