Đăng nhập


Mục lục [Ẩn]
- 1. Quản trị tài chính doanh nghiệp là gì?
- 1.1. Định nghĩa quản trị tài chính doanh nghiệp
- 1.2. Phân biệt quản trị tài chính, kế toán tài chính và kế toán quản trị
- 1.3. Ba nhóm quyết định cốt lõi trong quản trị tài chính doanh nghiệp
- 2. Vì sao nhiều doanh nghiệp SME chưa quản trị tài chính hiệu quả?
- 2.1. Doanh thu tăng nhưng tiền trong tài khoản không tăng
- 2.2. Chỉ có báo cáo thuế, không có báo cáo quản trị
- 2.3. Không tách bạch dòng tiền cá nhân và dòng tiền doanh nghiệp
- 2.4. Ra quyết định đầu tư dựa trên cảm tính
- 3. Vai trò của quản trị tài chính doanh nghiệp với tăng trưởng bền vững
- 3.1. Bảo vệ thanh khoản và khả năng sống sót
- 3.2. Làm lộ ra lợi nhuận thật theo từng đơn vị kinh doanh
- 3.3. Cấp vốn có kỷ luật cho các cơ hội tăng trưởng
- 3.4. Nâng năng lực đàm phán với ngân hàng và nhà đầu tư
- 4. Mô hình 5 trụ cột của quản trị tài chính doanh nghiệp
- 4.1. Trụ cột 1: Quản trị dòng tiền
- 4.2. Trụ cột 2: Quản trị lợi nhuận và cấu trúc chi phí
- 4.3. Trụ cột 3: Quản trị vốn và cơ cấu nguồn vốn
- 4.4. Trụ cột 4: Quản trị đầu tư và phân bổ nguồn lực
- 4.5. Trụ cột 5: Quản trị rủi ro và tuân thủ
- 5. 7 nguyên tắc quản trị tài chính doanh nghiệp cần tuân thủ
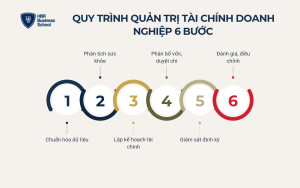
- 6. Quy trình quản trị tài chính doanh nghiệp theo 6 bước
- Bước 1: Chuẩn hóa dữ liệu tài chính đầu vào
- Bước 2: Phân tích sức khỏe tài chính hiện tại
- Bước 3: Lập kế hoạch tài chính và ngân sách
- Bước 4: Phân bổ vốn và thiết lập cơ chế phê duyệt chi
- Bước 5: Giám sát bằng bộ chỉ số và nhịp họp định kỳ
- Bước 6: Đánh giá chênh lệch và điều chỉnh
- 7. Bộ chỉ số quản trị tài chính doanh nghiệp cần đọc định kỳ
- 8. Công cụ hỗ trợ quản trị tài chính doanh nghiệp hiệu quả
- 8.1. Bảng tính điện tử cho giai đoạn dưới 20 nhân sự
- 8.2. Phần mềm kế toán cho nhu cầu tuân thủ và nghiệp vụ
- 8.3. Nền tảng quản trị tài chính và ERP cho doanh nghiệp nhiều đơn vị
- 8.4. Ứng dụng AI vào phân tích và dự báo tài chính
- 9. Sai lầm thường gặp khi quản trị tài chính doanh nghiệp
- 10. Câu hỏi thường gặp về quản trị tài chính doanh nghiệp
- 10.1. Quản trị tài chính doanh nghiệp khác gì so với kế toán?
- 10.2. Doanh nghiệp nhỏ có cần quản trị tài chính bài bản không?
- 10.3. Chủ doanh nghiệp nên xem báo cáo tài chính với tần suất như thế nào?
- 10.4. Doanh nghiệp nên bắt đầu từ đâu nếu chưa có gì?
- 10.5. Doanh nghiệp cần tuyển giám đốc tài chính từ giai đoạn nào?
- Kết luận
Rất nhiều chủ doanh nghiệp Việt Nam thấy doanh thu tăng đều qua từng năm nhưng vẫn căng thẳng mỗi kỳ trả lương, và không trả lời được chính xác câu hỏi công ty đang thật sự lãi bao nhiêu. Quản trị tài chính doanh nghiệp chính là hệ thống giúp bạn nhìn thấu bức tranh tiền bạc của tổ chức, biến những con số rời rạc thành căn cứ ra quyết định thay vì phán đoán bằng cảm tính. Cùng HBR tìm hiểu ngay trong bài viết sau!
Điểm qua nội dung chính của bài:
- Khái niệm quản trị tài chính doanh nghiệp và điểm khác biệt so với kế toán.
- Nguyên nhân khiến phần lớn doanh nghiệp SME Việt Nam quản trị tài chính chưa hiệu quả.
- Mô hình 5 trụ cột và quy trình 6 bước triển khai từ A-Z.
- Bộ chỉ số tài chính cần đọc định kỳ kèm công thức và ngưỡng tham chiếu.
- Những sai lầm phổ biến cần tránh khi xây dựng hệ thống tài chính.
1. Quản trị tài chính doanh nghiệp là gì?
Quản trị tài chính doanh nghiệp là hoạt động hoạch định, tổ chức, phân bổ và kiểm soát toàn bộ nguồn lực tài chính của tổ chức nhằm đảm bảo doanh nghiệp luôn đủ tiền vận hành, sinh lời trên vốn đã bỏ ra và tăng trưởng bền vững. Đây là công việc thuộc về người lãnh đạo, không phải nhiệm vụ riêng của phòng kế toán.
Ba khía cạnh bạn cần nắm để hiểu đúng bản chất:
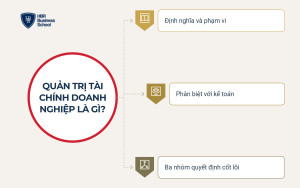
- Định nghĩa và phạm vi của quản trị tài chính doanh nghiệp
- Sự khác biệt giữa quản trị tài chính, kế toán tài chính và kế toán quản trị
- Ba nhóm quyết định cốt lõi mà người lãnh đạo phải trả lời
1.1. Định nghĩa quản trị tài chính doanh nghiệp
Về bản chất, quản trị tài chính doanh nghiệp là việc trả lời liên tục ba câu hỏi: tiền đang ở đâu, tiền đang đi đâu và mỗi đồng bỏ ra đang tạo ra bao nhiêu giá trị. Nghe đơn giản, nhưng phần lớn chủ doanh nghiệp SME không có dữ liệu để trả lời trong vài phút.
Phạm vi hoạt động này bao trùm cả hai tầm. Ở ngắn hạn là đảm bảo khả năng thanh toán, kiểm soát chi phí và duy trì đủ vốn lưu động. Ở dài hạn là quyết định cơ cấu nguồn vốn, lựa chọn danh mục đầu tư và định hình lộ trình tăng trưởng phù hợp với sức khỏe tài chính thực tế.
1.2. Phân biệt quản trị tài chính, kế toán tài chính và kế toán quản trị
Đây là điểm nhầm lẫn phổ biến nhất, và cũng là lý do nhiều chủ doanh nghiệp có đầy đủ sổ sách nhưng vẫn không quản trị được tiền. Ba khái niệm này phục vụ ba mục đích hoàn toàn khác nhau.
| Tiêu chí | Kế toán tài chính | Kế toán quản trị | Quản trị tài chính |
| Mục đích | Ghi nhận, báo cáo theo chuẩn mực | Cung cấp thông tin để nội bộ ra quyết định | Ra quyết định về vốn, đầu tư, rủi ro |
| Người dùng | Cơ quan thuế, ngân hàng, nhà đầu tư | Ban giám đốc, trưởng bộ phận | Chủ doanh nghiệp, CEO, giám đốc tài chính |
| Pháp lý | Bắt buộc theo Luật Kế toán | Không bắt buộc, tự thiết kế | Không bắt buộc, gắn với chiến lược |
| Thời điểm | Nhìn quá khứ, trễ vài tuần đến vài tháng | Nhìn hiện tại, theo tuần hoặc tháng | Nhìn tương lai, dự báo kịch bản |
| Đầu ra | Báo cáo tài chính nộp thuế | Lãi lỗ theo chi nhánh, dòng sản phẩm | Kế hoạch dòng tiền, phương án huy động vốn |
Phân tích chi tiết ba lớp này giúp bạn xác định doanh nghiệp mình đang thiếu lớp nào:
1 - Kế toán tài chính: Lớp mà gần như doanh nghiệp nào cũng có vì đó là nghĩa vụ pháp lý. Doanh nghiệp nhỏ và vừa thường áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC, doanh nghiệp lớn hơn áp dụng Thông tư 200/2014/TT-BTC. Vấn đề là báo cáo lớp này được thiết kế để phục vụ cơ quan quản lý, không phải để giúp bạn điều hành.
2 - Kế toán quản trị: Lớp mà đa số doanh nghiệp SME đang thiếu. Không có lớp này, bạn biết tổng doanh thu tháng nhưng không biết cửa hàng nào đang lỗ, dòng sản phẩm nào đang gánh lỗ cho dòng khác.
3 - Quản trị tài chính: Lớp cao nhất, nơi con số được chuyển hóa thành quyết định. Nếu hai lớp dưới yếu, lớp này chỉ còn là phán đoán. Đó là lý do nhiều chủ doanh nghiệp phải quyết định mở chi nhánh hay vay vốn dựa vào linh cảm.
>>> XEM THÊM: P&L LÀ GÌ? QUY TRÌNH LẬP BÁO CÁO ĐƠN GIẢN, CHUẨN XÁC DỄ ÁP DỤNG CHO DOANH NGHIỆP
1.3. Ba nhóm quyết định cốt lõi trong quản trị tài chính doanh nghiệp
Mọi hoạt động quản trị tài chính doanh nghiệp cuối cùng đều quy về ba nhóm quyết định dưới đây.
- Quyết định đầu tư: Doanh nghiệp đưa tiền vào đâu, với tỷ trọng nào giữa tài sản ngắn hạn và dài hạn. Đây là nhóm tạo ra giá trị, đồng thời cũng dễ khiến doanh nghiệp mất thanh khoản nhất khi chôn vốn vào tài sản kém sinh lời.
- Quyết định tài trợ: Doanh nghiệp lấy tiền từ đâu, cấu trúc vốn gồm bao nhiêu phần vốn chủ sở hữu và bao nhiêu phần vốn vay. Nhóm này định hình mức độ rủi ro tài chính mà tổ chức đang gánh.
- Quyết định phân phối lợi nhuận: Lợi nhuận được giữ lại tái đầu tư hay chia cho chủ sở hữu. Với doanh nghiệp SME đang tăng trưởng, tỷ lệ giữ lại thường phải cao hơn nhiều so với cảm nhận thông thường của chủ doanh nghiệp.
2. Vì sao nhiều doanh nghiệp SME chưa quản trị tài chính hiệu quả?
Phần lớn chủ doanh nghiệp Việt Nam đi lên từ chuyên môn nghề nghiệp hoặc năng lực bán hàng, không đi lên từ nền tảng tài chính. Họ giỏi tạo ra doanh thu nhưng chưa được trang bị công cụ để đọc và điều khiển dòng tiền mà doanh thu đó tạo ra.
Bối cảnh thị trường cũng khắc nghiệt hơn. Theo số liệu Cục Thống kê thuộc Bộ Tài chính, trong bảy tháng đầu năm 2026 cả nước có 155.300 doanh nghiệp rút lui khỏi thị trường, tăng 27,6% so với cùng kỳ năm trước. Sức ép thanh lọc đang gia tăng, và năng lực tài chính là yếu tố quyết định doanh nghiệp nào trụ lại.
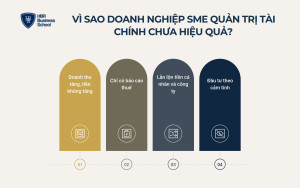
Bốn nguyên nhân gốc khiến hoạt động quản trị tài chính doanh nghiệp tại các tổ chức SME chưa phát huy hiệu quả:
- Doanh thu tăng nhưng tiền trong tài khoản không tăng tương ứng
- Chỉ có báo cáo thuế, không có báo cáo quản trị
- Không tách bạch dòng tiền cá nhân và dòng tiền doanh nghiệp
- Ra quyết định đầu tư dựa trên cảm tính thay vì con số
2.1. Doanh thu tăng nhưng tiền trong tài khoản không tăng
Đây là nghịch lý ám ảnh nhất với chủ doanh nghiệp đang tăng trưởng. Doanh thu năm nay cao hơn năm trước ba mươi phần trăm, đội ngũ đông hơn, khách hàng nhiều hơn, nhưng mỗi cuối tháng bạn vẫn phải xoay tiền trả lương.
Nguyên nhân nằm ở chỗ tăng trưởng luôn ngốn vốn lưu động. Bạn phải nhập thêm hàng trước khi bán, trả lương cho nhân sự mới trước khi họ tạo ra kết quả, và cho khách công nợ dài hơn để giữ đơn hàng. Ba khoản này đồng loạt hút tiền ra khỏi tài khoản trong khi lợi nhuận trên sổ sách vẫn dương. Nói cách khác, lợi nhuận và dòng tiền là hai thứ khác nhau, và một doanh nghiệp có thể lãi trên báo cáo mà vẫn phá sản vì hết tiền mặt. Đây chính là lý do quản lý dòng tiền phải là ưu tiên số một trong giai đoạn mở rộng.
2.2. Chỉ có báo cáo thuế, không có báo cáo quản trị
Rất nhiều doanh nghiệp SME chỉ nhận được một bộ báo cáo duy nhất mỗi quý, là bộ báo cáo do kế toán lập để nộp cơ quan thuế. Bộ báo cáo đó đúng về mặt pháp lý nhưng gần như vô dụng với việc điều hành.
Lý do rất đơn giản. Báo cáo thuế cho biết tổng doanh thu và tổng chi phí của toàn công ty, nhưng không tách được theo chi nhánh, dòng sản phẩm hay kênh bán. Khi không tách được, bạn không thể biết nên cắt cái gì và nên đổ thêm nguồn lực vào đâu. Hệ quả là chủ doanh nghiệp điều hành trong bóng tối, cảm nhận được công ty có vấn đề nhưng không chỉ ra được vấn đề nằm ở đâu.
2.3. Không tách bạch dòng tiền cá nhân và dòng tiền doanh nghiệp
Ở giai đoạn đầu, việc chủ doanh nghiệp dùng tài khoản cá nhân thu chi cho công ty là chuyện thường gặp. Vấn đề là thói quen này thường kéo dài rất lâu, kể cả khi doanh nghiệp đã có vài chục nhân sự.
Khi hai dòng tiền trộn lẫn, ba hệ lụy xuất hiện. Thứ nhất, bạn không bao giờ biết chính xác doanh nghiệp lãi bao nhiêu. Thứ hai, doanh nghiệp mất khả năng chứng minh năng lực tài chính khi làm việc với ngân hàng hoặc nhà đầu tư. Thứ ba, rủi ro pháp lý và thuế tăng lên đáng kể. Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings, cho rằng đây là ranh giới đầu tiên một chủ doanh nghiệp phải thiết lập nếu muốn tổ chức lớn lên thành hệ thống thay vì mãi là một cửa hàng lớn.
2.4. Ra quyết định đầu tư dựa trên cảm tính
Quyết định mở thêm chi nhánh hay đầu tư dây chuyền mới thường dựa trên niềm tin về thị trường chứ không dựa trên bài toán hoàn vốn. Chủ doanh nghiệp ước lượng chi nhánh mới sẽ có doanh thu tương đương chi nhánh cũ, nhưng không tính thời gian đạt điểm hòa vốn và lượng vốn lưu động phải nuôi trong giai đoạn đó.
Dữ liệu quốc tế cho thấy vấn đề này mang tính phổ quát. Trong phân tích 431 doanh nghiệp đã đóng cửa từ năm 2023, CB Insights ghi nhận cạn vốn xuất hiện ở 70% các trường hợp, nhưng nhấn mạnh đây chỉ là nguyên nhân cuối cùng chứ không phải nguyên nhân gốc. Nguyên nhân gốc thực sự gồm sản phẩm không phù hợp thị trường ở mức 43% và mô hình kinh tế đơn vị không bền vững ở mức 19%. Bài học rất rõ: hết tiền là triệu chứng, còn căn bệnh nằm ở chỗ doanh nghiệp không kiểm chứng bài toán kinh tế của mình bằng con số trước khi rót vốn.
3. Vai trò của quản trị tài chính doanh nghiệp với tăng trưởng bền vững
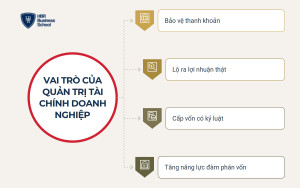
Quản trị tài chính doanh nghiệp hiệu quả mang lại bốn giá trị cốt lõi: bảo vệ khả năng thanh toán, làm lộ ra lợi nhuận thật, cấp vốn đúng chỗ cho tăng trưởng và giảm mức độ phụ thuộc của tổ chức vào trực giác người đứng đầu.
- Bảo vệ thanh khoản và khả năng sống sót của doanh nghiệp
- Làm lộ ra lợi nhuận thật theo từng đơn vị kinh doanh
- Cấp vốn có kỷ luật cho các cơ hội tăng trưởng
- Nâng năng lực đàm phán với ngân hàng và nhà đầu tư
3.1. Bảo vệ thanh khoản và khả năng sống sót
Thanh khoản là oxy của doanh nghiệp. Một tổ chức có thể chịu lỗ vài quý nhưng không thể chịu cạn tiền mặt dù chỉ một tuần, vì lương không trả được thì đội ngũ tan rã và nhà cung cấp ngừng giao hàng. Hệ thống tốt sẽ cho bạn biết trước từ sáu đến mười hai tuần rằng dòng tiền sắp căng, đủ thời gian để giãn công nợ, đẩy nhanh thu hồi hoặc chuẩn bị hạn mức tín dụng.
3.2. Làm lộ ra lợi nhuận thật theo từng đơn vị kinh doanh
Khi bóc tách được lãi lỗ theo từng chi nhánh, dòng sản phẩm và kênh bán, bức tranh thường khác xa cảm nhận ban đầu. Rất phổ biến trường hợp một vài đơn vị tạo ra phần lớn lợi nhuận, trong khi những đơn vị còn lại âm thầm ăn mòn kết quả chung. Chỉ khi nhìn thấy con số này, bạn mới có căn cứ để quyết định dừng cái gì và nhân rộng cái gì. Đây cũng là lý do kiểm soát chi phí phải gắn với cấu trúc kinh doanh chứ không thể cắt giảm đồng loạt theo tỷ lệ.
3.3. Cấp vốn có kỷ luật cho các cơ hội tăng trưởng
Doanh nghiệp nào cũng có nhiều cơ hội hơn nguồn lực. Vai trò của quản trị tài chính doanh nghiệp là thiết lập bộ tiêu chí xếp hạng các cơ hội theo tỷ suất sinh lời kỳ vọng, thời gian hoàn vốn và mức rủi ro chấp nhận được. Khi có bộ tiêu chí rõ ràng, tranh luận nội bộ về ngân sách chuyển từ cảm tính sang so sánh bằng con số, thay vì phụ thuộc vào ai thuyết phục giỏi hơn.
3.4. Nâng năng lực đàm phán với ngân hàng và nhà đầu tư
Ngân hàng và nhà đầu tư không cho vay dựa trên câu chuyện, họ cho vay dựa trên hồ sơ tài chính minh bạch và khả năng dự báo dòng tiền. Doanh nghiệp có sổ sách sạch, có báo cáo quản trị và kế hoạch tài chính nhiều kịch bản sẽ tiếp cận vốn nhanh hơn với chi phí thấp hơn.
>>> XEM THÊM: QUY TRÌNH HUY ĐỘNG VỐN THÔNG MINH ĐƠN GIẢN CHO STARTUP
4. Mô hình 5 trụ cột của quản trị tài chính doanh nghiệp
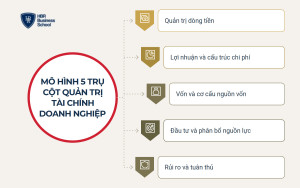
Để triển khai có hệ thống, HBR khuyến nghị chủ doanh nghiệp sắp xếp toàn bộ hoạt động quản trị tài chính doanh nghiệp vào năm trụ cột. Cách chia này giúp bạn biết mình mạnh ở đâu, yếu ở đâu và cần bổ sung năng lực nào trước.
- Trụ cột 1: Quản trị dòng tiền
- Trụ cột 2: Quản trị lợi nhuận và cấu trúc chi phí
- Trụ cột 3: Quản trị vốn và cơ cấu nguồn vốn
- Trụ cột 4: Quản trị đầu tư và phân bổ nguồn lực
- Trụ cột 5: Quản trị rủi ro và tuân thủ
4.1. Trụ cột 1: Quản trị dòng tiền
Đây là trụ cột nền tảng, phải làm trước tiên, gồm ba việc: ghi nhận đầy đủ dòng tiền vào và ra theo ngày, lập dự báo dòng tiền theo tuần cho ít nhất mười hai tuần tới, và rút ngắn chu kỳ chuyển đổi tiền mặt.
Chu kỳ chuyển đổi tiền mặt là khoảng thời gian từ lúc doanh nghiệp bỏ tiền mua hàng đến lúc thu được tiền từ khách. Chu kỳ càng dài, doanh nghiệp càng phải nuôi nhiều vốn lưu động. Ba đòn bẩy để rút ngắn là giảm số ngày tồn kho, giảm số ngày thu tiền khách và kéo dài hợp lý số ngày trả nhà cung cấp.
4.2. Trụ cột 2: Quản trị lợi nhuận và cấu trúc chi phí
Trụ cột này trả lời câu hỏi doanh nghiệp lãi ở đâu và lỗ ở đâu. Công việc bắt đầu bằng phân loại chi phí thành định phí và biến phí, sau đó xây dựng báo cáo lãi lỗ theo từng đơn vị kinh doanh. Khi đã tách được hai nhóm này, bạn tính được điểm hòa vốn, tức mức doanh thu tối thiểu để không lỗ, và đây là con số mọi chủ doanh nghiệp nên thuộc lòng cho từng chi nhánh.
Bên cạnh đó, cần soi kỹ nhóm chi phí quản lý doanh nghiệp, vì đây là nhóm có xu hướng phình ra âm thầm theo quy mô mà không tạo thêm doanh thu tương ứng.
4.3. Trụ cột 3: Quản trị vốn và cơ cấu nguồn vốn
Trụ cột này quyết định doanh nghiệp lấy tiền từ đâu và với tỷ lệ nào. Một cấu trúc vốn hợp lý giúp doanh nghiệp vừa tận dụng lợi ích của nợ vay vừa không rơi vào tình trạng mất khả năng thanh toán khi thị trường biến động. Nguyên tắc thực chiến là dùng nguồn vốn có kỳ hạn tương ứng với thời gian thu hồi của tài sản: vốn ngắn hạn cho nhu cầu ngắn hạn như nhập hàng, vốn dài hạn cho tài sản dài hạn như nhà xưởng.
Sai lầm dùng vốn vay ngắn hạn để đầu tư tài sản dài hạn là nguyên nhân khiến rất nhiều doanh nghiệp SME đứt gãy thanh khoản. Đòn bẩy tài chính khuếch đại lợi nhuận khi thuận lợi nhưng cũng khuếch đại thua lỗ khi thị trường đảo chiều, nên mức đòn bẩy phải tương xứng với độ ổn định của dòng tiền.
4.4. Trụ cột 4: Quản trị đầu tư và phân bổ nguồn lực
Mỗi khoản đầu tư lớn cần được đánh giá qua ba câu hỏi: tổng vốn cần bỏ ra bao gồm cả vốn lưu động nuôi giai đoạn đầu là bao nhiêu, bao lâu thì hoàn vốn, và tỷ suất sinh lời có cao hơn chi phí sử dụng vốn không.
Với doanh nghiệp SME, nguyên tắc thực tế là luôn cộng thêm biên độ an toàn vào cả thời gian hoàn vốn lẫn nhu cầu vốn lưu động, vì triển khai thực tế gần như luôn chậm hơn và tốn hơn kế hoạch. Việc phân bổ vốn đầu tư theo nhiều nhóm rủi ro cũng giúp doanh nghiệp không đặt toàn bộ nguồn lực vào một canh bạc duy nhất.
4.5. Trụ cột 5: Quản trị rủi ro và tuân thủ
Bốn nhóm rủi ro tài chính mà doanh nghiệp SME Việt Nam thường gặp là rủi ro thanh khoản, rủi ro tín dụng từ công nợ khách hàng, rủi ro lãi suất và tỷ giá, và rủi ro tuân thủ về thuế. Với mỗi nhóm, doanh nghiệp cần xác định ngưỡng chấp nhận được và người chịu trách nhiệm theo dõi.
Về kiểm soát nội bộ, nguyên tắc tối thiểu là tách biệt ba chức năng: người đề xuất chi, người phê duyệt và người thực hiện chi. Việc một cá nhân nắm cả ba chức năng là lỗ hổng thất thoát phổ biến nhất trong doanh nghiệp quy mô vừa.
5. 7 nguyên tắc quản trị tài chính doanh nghiệp cần tuân thủ
Bảy nguyên tắc dưới đây là khung tham chiếu để đánh giá mọi quyết định tài chính. Khi một quyết định vi phạm từ hai nguyên tắc trở lên, đó là dấu hiệu bạn cần cân nhắc lại.
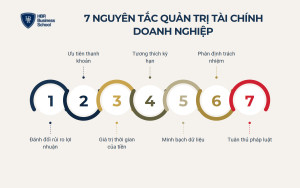
- Nguyên tắc đánh đổi giữa rủi ro và lợi nhuận: Không có cơ hội nào vừa sinh lời cao vừa an toàn tuyệt đối. Mỗi khi nhận đề xuất hứa hẹn lợi nhuận vượt trội, câu hỏi đầu tiên phải là rủi ro nằm ở đâu và ai đang gánh nó.
- Nguyên tắc ưu tiên thanh khoản trước lợi nhuận: Trong ngắn hạn, khả năng thanh toán quan trọng hơn con số lãi trên báo cáo. Doanh nghiệp nên duy trì quỹ dự phòng tiền mặt, mức thường được khuyến nghị là từ ba đến sáu tháng chi phí cố định tùy độ ổn định của ngành.
- Nguyên tắc giá trị thời gian của tiền: Một đồng hôm nay có giá trị hơn một đồng năm sau do lạm phát và chi phí cơ hội. Mọi bài toán đầu tư dài hạn phải quy dòng tiền về hiện tại thay vì cộng dồn số học đơn thuần.
- Nguyên tắc tương thích kỳ hạn: Nguồn vốn phải có kỳ hạn phù hợp với thời gian thu hồi của tài sản mà nó tài trợ, giúp doanh nghiệp tránh rủi ro đứt gãy thanh khoản khi đến hạn trả nợ.
- Nguyên tắc minh bạch dữ liệu: Mọi giao dịch phải được ghi nhận vào một hệ thống duy nhất, kịp thời và có chứng từ. Dữ liệu rời rạc ở nhiều nơi là gốc rễ khiến báo cáo mất độ tin cậy.
- Nguyên tắc phân định trách nhiệm: Mỗi khoản mục chi phí và mỗi chỉ tiêu tài chính đều phải có một người chịu trách nhiệm cụ thể. Chi phí không có chủ là chi phí sẽ tăng.
- Nguyên tắc tuân thủ pháp luật: Toàn bộ hoạt động tài chính phải tuân thủ Luật Kế toán, Luật Doanh nghiệp và pháp luật về thuế. Khoản tiết kiệm từ việc lách quy định gần như luôn nhỏ hơn chi phí xử lý hậu quả về sau.
6. Quy trình quản trị tài chính doanh nghiệp theo 6 bước
Quy trình dưới đây là vòng lặp khép kín, thực hiện định kỳ theo tháng và rà soát tổng thể theo quý. Mỗi bước đều có đầu ra cụ thể để bạn kiểm tra được mức độ hoàn thành.
- Bước 1: Chuẩn hóa dữ liệu tài chính đầu vào
- Bước 2: Phân tích sức khỏe tài chính hiện tại
- Bước 3: Lập kế hoạch tài chính và ngân sách
- Bước 4: Phân bổ vốn và thiết lập cơ chế phê duyệt chi
- Bước 5: Giám sát bằng bộ chỉ số và nhịp họp định kỳ
- Bước 6: Đánh giá chênh lệch và điều chỉnh
Bước 1: Chuẩn hóa dữ liệu tài chính đầu vào
Không có dữ liệu sạch thì mọi phân tích phía sau đều vô nghĩa. Việc đầu tiên là tách bạch hoàn toàn tài khoản cá nhân và tài khoản doanh nghiệp, sau đó thống nhất một hệ thống ghi nhận duy nhất và xây dựng hệ thống mã quản trị cho phép bóc tách chi phí, doanh thu theo chi nhánh, dòng sản phẩm và kênh bán. Đầu ra là bộ dữ liệu thống nhất, cập nhật chậm nhất trong vòng năm ngày làm việc sau khi kết thúc tháng.
Bước 2: Phân tích sức khỏe tài chính hiện tại
Ba nhóm câu hỏi cần trả lời là khả năng thanh toán ra sao, hiệu quả sinh lời như thế nào và cơ cấu vốn có an toàn không. Cách làm thực tế là so sánh chỉ số theo ba chiều: so với chính mình ở kỳ trước để thấy xu hướng, so với kế hoạch để thấy độ lệch, và so với mặt bằng ngành để thấy vị thế. Đầu ra là bản chẩn đoán nêu rõ ba điểm mạnh và ba điểm yếu tài chính lớn nhất kèm nguyên nhân gốc.
Bước 3: Lập kế hoạch tài chính và ngân sách
Kế hoạch tài chính phải bắt nguồn từ kế hoạch kinh doanh chứ không phải là tài liệu độc lập do kế toán tự làm. Trình tự đúng là từ mục tiêu doanh thu, suy ra nhu cầu nguồn lực, rồi mới ra ngân sách chi phí và nhu cầu vốn.
Một kế hoạch tài chính hoàn chỉnh cho doanh nghiệp SME thường gồm bốn cấu phần: dự báo doanh thu theo tháng, ngân sách chi phí theo bộ phận, kế hoạch dòng tiền theo tuần và kế hoạch nhu cầu vốn cho các khoản đầu tư lớn. Nên xây ba kịch bản gồm cơ sở, thận trọng và tích cực, kèm ngưỡng kích hoạt để biết khi nào cần chuyển kịch bản.
Bước 4: Phân bổ vốn và thiết lập cơ chế phê duyệt chi
Kế hoạch chỉ có giá trị khi gắn với cơ chế kiểm soát thực thi. Doanh nghiệp cần ban hành định mức phê duyệt theo cấp, quy định rõ khoản chi ở ngưỡng nào do trưởng bộ phận duyệt, ngưỡng nào phải lên ban giám đốc. Song song, mỗi khoản đầu tư vượt ngưỡng cần có hồ sơ đánh giá gồm tổng vốn, thời gian hoàn vốn dự kiến và các giả định chính. Đầu ra là quy chế tài chính nội bộ được ban hành thành văn bản.
Bước 5: Giám sát bằng bộ chỉ số và nhịp họp định kỳ
Giám sát chỉ hiệu quả khi có nhịp cố định: theo dõi dòng tiền hằng tuần, rà soát bộ chỉ số tài chính hằng tháng và đánh giá tổng thể hằng quý. Trong mỗi cuộc họp, người phụ trách trình bày ba nội dung gồm số thực tế so với kế hoạch, nguyên nhân của các khoản lệch lớn và hành động khắc phục kèm thời hạn. Cuộc họp tài chính không phải nơi đọc lại báo cáo mà là nơi ra quyết định.
Bước 6: Đánh giá chênh lệch và điều chỉnh
Doanh nghiệp phân tích chênh lệch giữa kế hoạch và thực tế để phân biệt đâu là sai lệch do giả định ban đầu chưa đúng, đâu là sai lệch do thực thi chưa tốt. Sai lệch do giả định dẫn tới việc điều chỉnh lại kế hoạch, còn sai lệch do thực thi dẫn tới việc siết lại quy trình hoặc năng lực đội ngũ. Nhầm lẫn giữa hai loại khiến doanh nghiệp hoặc liên tục sửa kế hoạch một cách vô ích, hoặc ép đội ngũ chạy theo mục tiêu không khả thi.
7. Bộ chỉ số quản trị tài chính doanh nghiệp cần đọc định kỳ
Chủ doanh nghiệp không cần thuộc hết mọi chỉ số tài chính, nhưng cần đọc thành thạo một bộ chỉ số cốt lõi. Lưu ý các vùng tham chiếu dưới đây mang tính định hướng chung, ngưỡng hợp lý thực tế thay đổi đáng kể theo ngành nên doanh nghiệp cần đối chiếu với mặt bằng của chính ngành mình. Bộ chỉ số này được chia thành bốn nhóm:
- Nhóm chỉ số thanh khoản
- Nhóm chỉ số sinh lời
- Nhóm chỉ số hiệu quả vốn lưu động
- Nhóm chỉ số cơ cấu vốn và điểm hòa vốn
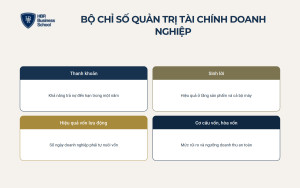
| Chỉ số | Công thức | Vùng tham chiếu | Nói lên điều gì |
| Thanh toán hiện hành | Tài sản ngắn hạn chia Nợ ngắn hạn | Trên 1, nhiều ngành ở mức 1,5 đến 2 | Khả năng trả nợ ngắn hạn |
| Thanh toán nhanh | (Tài sản ngắn hạn trừ Hàng tồn kho) chia Nợ ngắn hạn | Quanh mức 1 | Khả năng trả nợ khi chưa bán được hàng tồn |
| Biên lợi nhuận gộp | Lợi nhuận gộp chia Doanh thu thuần | Phụ thuộc ngành | Hiệu quả mô hình ở tầng sản phẩm |
| Biên lợi nhuận ròng | Lợi nhuận sau thuế chia Doanh thu thuần | Phụ thuộc ngành | Hiệu quả cuối cùng của cả bộ máy |
| Số ngày thu tiền | (Khoản phải thu chia Doanh thu) nhân 365 | Càng ngắn càng tốt | Tốc độ thu hồi tiền từ khách hàng |
| Số ngày tồn kho | (Hàng tồn kho chia Giá vốn) nhân 365 | Càng ngắn càng tốt | Mức vốn đang bị chôn trong hàng hóa |
| Chu kỳ chuyển đổi tiền mặt | Ngày tồn kho cộng Ngày thu tiền trừ Ngày trả nhà cung cấp | Càng ngắn càng tốt, âm là rất tốt | Số ngày phải tự nuôi vốn lưu động |
| Nợ trên vốn chủ sở hữu | Tổng nợ chia Vốn chủ sở hữu | Theo ngành và độ ổn định dòng tiền | Mức rủi ro tài chính đang gánh |
| Lợi nhuận trên vốn chủ | Lợi nhuận sau thuế chia Vốn chủ bình quân | Cần cao hơn chi phí cơ hội của vốn | Đồng vốn chủ đang sinh lời ra sao |
| Điểm hòa vốn | Định phí chia (1 trừ Tỷ lệ biến phí trên doanh thu) | So với doanh thu thực tế theo tháng | Doanh thu tối thiểu để không lỗ |
Phân tích chi tiết bốn nhóm chỉ số quan trọng nhất với chủ doanh nghiệp SME:
1 - Nhóm chỉ số thanh khoản: Khi tỷ số thanh toán nhanh xuống dưới mức 1 trong nhiều kỳ liên tiếp, đó là cảnh báo doanh nghiệp đang phụ thuộc quá nhiều vào việc bán được hàng tồn để trả nợ.
2 - Nhóm chỉ số sinh lời: Nếu biên lợi nhuận gộp ổn định mà biên lợi nhuận ròng giảm dần, vấn đề nằm ở chi phí vận hành và quản lý chứ không phải ở giá bán hay giá vốn.
3 - Nhóm chỉ số hiệu quả vốn lưu động: Đây là nhóm chủ doanh nghiệp SME hay bỏ qua nhất nhưng lại tác động trực tiếp tới tiền mặt trong tài khoản. Rút ngắn chu kỳ chuyển đổi tiền mặt đồng nghĩa với giải phóng vốn đang bị kẹt mà không cần vay thêm một đồng nào.
4 - Nhóm chỉ số cơ cấu vốn và điểm hòa vốn: Hai chỉ số này nên đọc cùng nhau, vì doanh nghiệp có đòn bẩy cao mà doanh thu chỉ nhỉnh hơn điểm hòa vốn là tổ hợp rủi ro nhất.
>>> XEM THÊM: 3 LOẠI ĐÒN BẨY KINH DOANH GIÚP DOANH NGHIỆP TỐI ƯU HÓA LỢI NHUẬN
8. Công cụ hỗ trợ quản trị tài chính doanh nghiệp hiệu quả
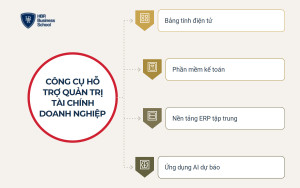
Công cụ không thay thế được tư duy quản trị, nhưng công cụ đúng giúp rút ngắn thời gian từ dữ liệu tới quyết định. Nguyên tắc lựa chọn là chọn theo giai đoạn phát triển, không chọn theo mức độ hiện đại. Bốn nhóm công cụ phổ biến gồm:
- Bảng tính điện tử cho giai đoạn khởi đầu
- Phần mềm kế toán cho nhu cầu tuân thủ và nghiệp vụ
- Nền tảng quản trị tài chính và ERP cho doanh nghiệp nhiều đơn vị
- Ứng dụng AI cho phân tích và dự báo
8.1. Bảng tính điện tử cho giai đoạn dưới 20 nhân sự
Ở quy mô này, Excel hoặc Google Sheets hoàn toàn đủ dùng nếu được thiết kế đúng. Doanh nghiệp cần tối thiểu ba bảng: theo dõi dòng tiền theo tuần, lãi lỗ theo tháng và theo dõi công nợ phải thu. Sai lầm thường gặp không nằm ở việc dùng Excel mà ở việc mỗi người giữ một file riêng, nên nguyên tắc bắt buộc là một nguồn dữ liệu duy nhất, phân quyền rõ ràng và có sao lưu định kỳ.
8.2. Phần mềm kế toán cho nhu cầu tuân thủ và nghiệp vụ
Khi số lượng giao dịch tăng lên, phần mềm kế toán trở thành bắt buộc để đảm bảo nghĩa vụ pháp lý và giảm sai sót thủ công. Hạn chế của nhóm này là dữ liệu thường tách rời khỏi hoạt động kinh doanh và ít hỗ trợ báo cáo quản trị đa chiều, nên doanh nghiệp vẫn phải bổ sung lớp báo cáo quản trị bên trên.
8.3. Nền tảng quản trị tài chính và ERP cho doanh nghiệp nhiều đơn vị
Từ khoảng 100 nhân sự hoặc khi có nhiều chi nhánh và pháp nhân, việc gom dữ liệu thủ công trở nên bất khả thi. Giá trị lớn nhất của nhóm giải pháp này không nằm ở tính năng mà ở tốc độ: khi báo cáo quản trị có được trong vài ngày thay vì vài tuần, chất lượng quyết định của ban lãnh đạo thay đổi rõ rệt.
8.4. Ứng dụng AI vào phân tích và dự báo tài chính
Trí tuệ nhân tạo đang mở ra lớp năng lực mới cho hoạt động quản trị tài chính doanh nghiệp, đặc biệt ở ba việc: dự báo dòng tiền dựa trên dữ liệu lịch sử, phát hiện bất thường trong chi phí và mô phỏng nhanh nhiều kịch bản kinh doanh. Điều kiện tiên quyết là dữ liệu phải sạch và tập trung, vì doanh nghiệp còn ghi chép rời rạc thì việc đưa AI vào chỉ tạo ra kết quả sai với tốc độ nhanh hơn. Bên cạnh đó, các mô hình mới như tài chính nhúng cũng đang thay đổi cách doanh nghiệp thiết kế dòng doanh thu và trải nghiệm thanh toán.
Anh/chị đang gặp phải những vấn đề sau?
- Doanh thu tăng đều nhưng dòng tiền luôn căng thẳng, mỗi kỳ trả lương đều phải xoay xở
- Không biết chính xác chi nhánh nào, dòng sản phẩm nào đang thật sự tạo ra lợi nhuận
- Ra quyết định mở rộng, nhập hàng hay đầu tư dựa trên cảm tính vì thiếu số liệu tin cậy
- Doanh nghiệp không vận hành trơn tru nếu thiếu sự có mặt của người đứng đầu
Trước khi đầu tư vào bất kỳ giải pháp nào, anh/chị có thể bắt đầu bằng bộ tài liệu miễn phí về xây dựng hệ thống quản trị dành cho chủ doanh nghiệp SME của Trường Doanh nhân HBR. Bộ tài liệu cung cấp khung tư duy và các biểu mẫu nền tảng để anh/chị tự rà soát lại hệ thống tài chính và vận hành của tổ chức mình.
Sau khi đã nhận diện được lỗ hổng, khóa học 10X BUSINESS - TỰ ĐỘNG HÓA VÀ TĂNG TRƯỞNG ĐỘT PHÁ do Mr. Tony Dzung trực tiếp dẫn dắt sẽ giúp anh/chị chuyển hóa từ vai trò người trực tiếp xử lý sự vụ sang vai trò kiến trúc sư thiết kế hệ thống. Chương trình tập trung vào xây dựng mô hình kinh doanh tinh gọn, quy trình hóa doanh nghiệp bằng SOP, kỹ năng ủy quyền và kiểm soát rủi ro hệ thống.
Như Mr. Tony Dzung từng chia sẻ: "HBR không phải là nơi cung cấp lý thuyết suông. Tại đây, tôi mang đến các giải pháp và công cụ thực tế để các doanh nghiệp có thể ứng dụng ngay vào việc tháo gỡ các vấn đề của mình."
Đăng ký ngay hôm nay để xây dựng một doanh nghiệp vận hành bằng hệ thống và dữ liệu, thay vì phụ thuộc vào trí nhớ và cảm tính của người chủ!
Với các doanh nghiệp cần lộ trình đồng hành dài hơi, chương trình Business Master của Trường Doanh nhân HBR cung cấp hoạt động coaching và cố vấn chiến lược liên tục trong hai năm, bám sát từng giai đoạn triển khai thực tế của tổ chức.
9. Sai lầm thường gặp khi quản trị tài chính doanh nghiệp
Phần lớn thất bại trong quản trị tài chính doanh nghiệp không đến từ những sai lầm phức tạp mà đến từ vài lỗi cơ bản lặp đi lặp lại.
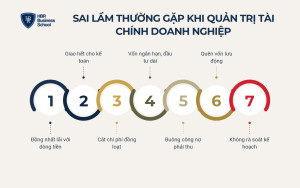
- Đồng nhất lợi nhuận với dòng tiền: Nhìn thấy báo cáo lãi rồi yên tâm chi tiêu, trong khi phần lớn lợi nhuận đang nằm ở công nợ chưa thu và hàng tồn chưa bán. Đây là sai lầm dẫn tới mất thanh khoản nhanh nhất.
- Giao toàn bộ việc tài chính cho kế toán: Kế toán chịu trách nhiệm ghi nhận và tuân thủ, còn quyết định về vốn, đầu tư và rủi ro thuộc về người lãnh đạo. Ủy thác nhầm vai trò khiến doanh nghiệp có sổ sách đầy đủ nhưng không có định hướng tài chính.
- Cắt giảm chi phí đồng loạt theo tỷ lệ: Yêu cầu mọi bộ phận giảm chi phí cùng một tỷ lệ phần trăm sẽ cắt cả những khoản đang tạo ra doanh thu và giữ lại những khoản kém hiệu quả.
- Dùng vốn ngắn hạn cho đầu tư dài hạn: Khi khoản vay đến hạn mà tài sản chưa kịp sinh dòng tiền, doanh nghiệp buộc phải đảo nợ với chi phí cao hơn.
- Không kiểm soát công nợ phải thu: Nới công nợ để giữ doanh số mà không đặt hạn mức và không theo dõi tuổi nợ khiến doanh thu trên giấy tăng còn tiền thực về ngày càng chậm.
- Bỏ qua chi phí vốn lưu động khi mở rộng: Kế hoạch mở chi nhánh mới chỉ tính chi phí đầu tư ban đầu mà quên khoản vốn phải nuôi trong nhiều tháng trước khi điểm bán đạt hòa vốn. Đây là nguyên nhân phổ biến khiến việc mở rộng kéo cả hệ thống đi xuống.
- Không rà soát kế hoạch tài chính khi thị trường thay đổi: Kế hoạch tài chính cần được xem là tài liệu sống, rà soát tối thiểu theo quý thay vì giữ nguyên cả năm.
>>> XEM THÊM: KHÓA HỌC MÔ HÌNH KINH DOANH UY TÍN DÀNH CHO CHỦ DOANH NGHIỆP
10. Câu hỏi thường gặp về quản trị tài chính doanh nghiệp
10.1. Quản trị tài chính doanh nghiệp khác gì so với kế toán?
Kế toán tập trung ghi nhận chính xác các giao dịch đã xảy ra và lập báo cáo theo chuẩn mực pháp lý, tức là nhìn về quá khứ. Quản trị tài chính doanh nghiệp sử dụng dữ liệu đó để ra quyết định về tương lai, bao gồm phân bổ vốn, lựa chọn nguồn tài trợ và kiểm soát rủi ro. Một bên là ghi chép, một bên là điều khiển.
10.2. Doanh nghiệp nhỏ có cần quản trị tài chính bài bản không?
Có, và thậm chí còn cần hơn doanh nghiệp lớn vì biên độ sai sót nhỏ hơn nhiều. Doanh nghiệp nhỏ không cần bộ máy phức tạp, nhưng cần tối thiểu ba thứ: tách bạch tài khoản cá nhân với tài khoản công ty, bảng dự báo dòng tiền theo tuần và báo cáo lãi lỗ theo tháng.
10.3. Chủ doanh nghiệp nên xem báo cáo tài chính với tần suất như thế nào?
Nhịp được nhiều doanh nghiệp áp dụng là xem dòng tiền hằng tuần, xem bộ chỉ số tài chính và báo cáo lãi lỗ hằng tháng, đánh giá tổng thể kèm điều chỉnh kế hoạch hằng quý. Điều quan trọng không phải tần suất dày mà là mỗi lần xem đều dẫn tới một quyết định cụ thể.
10.4. Doanh nghiệp nên bắt đầu từ đâu nếu chưa có gì?
Hãy bắt đầu từ trụ cột dòng tiền chứ chưa vội đụng tới cấu trúc vốn hay danh mục đầu tư vì đây là yếu tố quyết định khả năng sống sót. Ba việc cần làm trong tháng đầu tiên là tách bạch tài khoản, ghi nhận đầy đủ mọi khoản thu chi vào một bảng duy nhất, và lập dự báo dòng tiền cho mười hai tuần tới. Sau khi ổn định mới mở rộng sang trụ cột lợi nhuận và cấu trúc chi phí.
10.5. Doanh nghiệp cần tuyển giám đốc tài chính từ giai đoạn nào?
Không có mốc quy mô cố định cho mọi ngành. Tín hiệu thực tế là khi doanh nghiệp có nhiều pháp nhân hoặc nhiều đơn vị kinh doanh, khi các quyết định về vốn và đầu tư trở nên thường xuyên, hoặc khi chủ doanh nghiệp phải dành quá nhiều thời gian xử lý số liệu thay vì làm chiến lược. Trước ngưỡng đó, nhiều doanh nghiệp chọn phương án thuê chuyên gia tài chính theo giờ hoặc theo dự án.
Kết luận
Tóm lại, quản trị tài chính doanh nghiệp là hệ thống giúp người lãnh đạo nhìn rõ tiền đang ở đâu, đang đi đâu và đang sinh ra bao nhiêu giá trị, từ đó chuyển việc điều hành từ cảm tính sang dựa trên dữ liệu. Khi doanh nghiệp xây đủ năm trụ cột gồm dòng tiền, lợi nhuận, nguồn vốn, đầu tư và rủi ro, đồng thời duy trì vòng lặp sáu bước một cách kỷ luật, tổ chức sẽ dần vận hành ổn định mà không còn phụ thuộc vào trực giác của một cá nhân. Đó cũng chính là nền tảng để doanh nghiệp mở rộng quy mô bền vững thay vì tăng trưởng trong trạng thái luôn thiếu tiền.


 Thời gian:
10-11/10/2026
 Địa điểm: Hà Nội