Đăng nhập


Mục lục [Ẩn]
- 1. Quản trị chi phí là gì?
- 1.1. Mục tiêu cốt lõi của quản trị chi phí
- 1.2. 4 chức năng của quản trị chi phí
- 1.3. Phân biệt quản trị chi phí, kiểm soát chi phí và cắt giảm chi phí
- Phân tích chi tiết sự khác biệt
- 1.4. Quản trị chi phí truyền thống và hiện đại
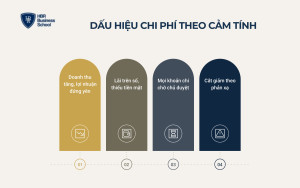
- 2. Dấu hiệu doanh nghiệp đang quản trị chi phí theo cảm tính
- 2.1. Doanh thu tăng nhưng lợi nhuận đứng yên
- 2.2. Lãi trên sổ sách nhưng tài khoản luôn thiếu tiền
- 2.3. Mọi khoản chi đều chờ chủ doanh nghiệp duyệt
- 2.4. Cắt giảm chi phí theo phản xạ khi khó khăn
- 3. Vì sao quản trị chi phí quyết định sức sống của doanh nghiệp?
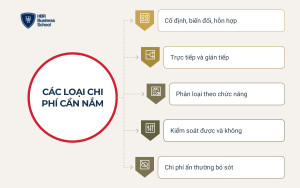
- 4. Các loại chi phí doanh nghiệp cần nắm trước khi quản trị
- 4.1. Chi phí cố định, biến đổi và hỗn hợp
- 4.2. Chi phí trực tiếp và gián tiếp
- 4.3. Phân loại theo chức năng
- 4.4. Chi phí kiểm soát được và không kiểm soát được
- 4.5. Chi phí ẩn chủ doanh nghiệp thường bỏ sót
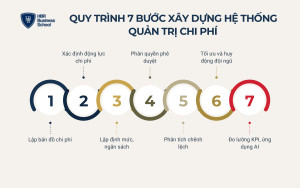
- 5. Quy trình 7 bước xây dựng hệ thống quản trị chi phí
- Bước 1: Lập bản đồ chi phí từ báo cáo P&L
- Bước 2: Xác định động lực chi phí
- Bước 3: Lập định mức và ngân sách
- Bước 4: Giao trung tâm chi phí và ma trận phê duyệt
- Bước 5: Đối chiếu thực tế và phân tích chênh lệch
- Phân tích chi tiết bảng chênh lệch
- Bước 6: Tối ưu chi phí và huy động đội ngũ cùng tiết kiệm
- Huy động đội ngũ cùng tiết kiệm chi phí
- Bước 7: Đo lường bằng KPI, số hóa và ứng dụng AI
- Cách đọc bộ chỉ số và ứng dụng công nghệ
- 6. Ví dụ tính toán quản trị chi phí cho doanh nghiệp SME
- 6.1. Bức tranh chi phí ban đầu
- 6.2. Biên lợi nhuận góp và điểm hòa vốn
- 6.3. Tác động của tối ưu chi phí lên lợi nhuận
- Phân tích chi tiết kết quả
- 7. Quản trị chi phí theo từng giai đoạn phát triển doanh nghiệp
- 7.1. Giai đoạn khởi nghiệp: giữ định phí thấp, theo dõi tiền mặt
- 7.2. Giai đoạn tăng trưởng: chuẩn hóa định mức và phân quyền
- 7.3. Giai đoạn khó khăn: ưu tiên dòng tiền, cắt có chọn lọc
- 8. 5 phương pháp quản trị chi phí hiện đại
- 8.1. Chi phí định mức (Standard Costing)
- 8.2. Chi phí theo hoạt động (Activity Based Costing)
- 8.3. Chi phí mục tiêu (Target Costing)
- 8.4. Cải tiến chi phí liên tục (Kaizen Costing)
- 8.5. Ngân sách từ số 0 (Zero-based Budgeting)
- 9. Sai lầm thường gặp khi quản trị chi phí
- 10. Câu hỏi thường gặp về quản trị chi phí
- 10.1. Quản trị chi phí khác kế toán quản trị chi phí như thế nào?
- 10.2. Doanh nghiệp nhỏ có cần quản trị chi phí bài bản không?
- 10.3. Bao lâu nên rà soát chi phí một lần?
- Kết luận
Doanh thu năm sau cao hơn năm trước nhưng lợi nhuận vẫn mỏng, cuối tháng chủ doanh nghiệp vẫn không trả lời được câu hỏi "tiền đã đi đâu". Bài viết này của HBR giúp bạn hiểu đúng quản trị chi phí, các chức năng cốt lõi, quy trình 7 bước kèm ví dụ tính toán và cách áp dụng theo từng giai đoạn phát triển doanh nghiệp. Cùng HBR tìm hiểu ngay!
1. Quản trị chi phí là gì?
Quản trị chi phí (Cost Management) là quá trình lập kế hoạch, tổ chức thực hiện, kiểm tra và ra quyết định về các khoản chi của doanh nghiệp, dựa trên thông tin tài chính và phi tài chính, để mỗi đồng chi ra đều phục vụ mục tiêu chiến lược và tạo ra lợi nhuận. Mục tiêu không phải là chi ít nhất, mà là chi đúng chỗ, đúng mức và đúng thời điểm.
Kế toán ghi nhận con số, còn chủ doanh nghiệp và trưởng bộ phận mới là người quyết định khoản nào nên tăng, nên giữ hay cần loại bỏ. Vì vậy, quản trị chi phí là năng lực điều hành chứ không chỉ là nghiệp vụ kế toán.
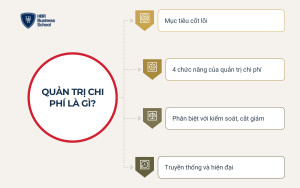
- Mục tiêu cốt lõi của quản trị chi phí
- 4 chức năng của quản trị chi phí
- Phân biệt quản trị chi phí, kiểm soát chi phí và cắt giảm chi phí
- Quản trị chi phí truyền thống và hiện đại
1.1. Mục tiêu cốt lõi của quản trị chi phí
Quản trị chi phí hướng tới ba mục tiêu song song, vì doanh nghiệp có thể chi nhiều mà vẫn khỏe nếu khoản chi tạo ra giá trị tương xứng.
- Bảo vệ biên lợi nhuận: Mỗi đơn hàng vẫn còn lãi sau khi trừ đủ biến phí và phần định phí phân bổ.
- Giữ dòng tiền an toàn: Lịch chi khớp lịch thu, tránh phải vay nóng để trả lương hay trả nhà cung cấp.
- Đưa nguồn lực về đúng ưu tiên: Ngân sách dồn vào hoạt động tạo khác biệt thay vì dàn trải đều mọi bộ phận.
1.2. 4 chức năng của quản trị chi phí
Quản trị chi phí vận hành như một vòng lặp gồm bốn chức năng nối tiếp, mỗi chức năng trả lời một câu hỏi khác nhau của người điều hành.
- Lập kế hoạch và dự toán: Xác định doanh nghiệp sẽ chi bao nhiêu, cho hoạt động nào, dựa trên mục tiêu doanh thu và lợi nhuận của kỳ tới.
- Tổ chức thực hiện: Giao định mức, ngân sách và quyền phê duyệt cho từng bộ phận, đi kèm quy trình ghi nhận chi phí thống nhất.
- Kiểm tra và đánh giá: Đối chiếu chi phí thực tế với kế hoạch, tìm nguyên nhân chênh lệch và người chịu trách nhiệm.
- Ra quyết định: Dùng thông tin chi phí để quyết định giá bán, nhà cung cấp, mở rộng hay thu hẹp một hoạt động.
1.3. Phân biệt quản trị chi phí, kiểm soát chi phí và cắt giảm chi phí
Quản trị chi phí là hệ thống bao trùm, kiểm soát chi phí là chức năng kiểm tra bên trong hệ thống đó, còn cắt giảm chi phí chỉ là hành động tình thế.
| Tiêu chí | Quản trị chi phí | Kiểm soát chi phí | Cắt giảm chi phí |
| Câu hỏi trả lời | Chi vào đâu để tăng trưởng bền vững? | Có chi đúng kế hoạch không? | Bỏ khoản nào để giảm áp lực ngay? |
| Thời điểm | Liên tục, gắn chiến lược năm | Hằng tuần, hằng tháng | Khi khó khăn |
| Ví dụ | Đầu tư CRM để giảm chi phí chăm sóc khách hàng dài hạn | Phát hiện vật tư vượt ngân sách 12% | Tạm dừng thuê kho phụ |
Phân tích chi tiết sự khác biệt
1 - Về phạm vi: Doanh nghiệp có thể kiểm soát rất chặt mà vẫn lỗ nếu ngân sách ngay từ đầu đã đặt sai chỗ, vì kiểm soát chỉ trả lời câu hỏi tuân thủ.
2 - Về tác động: Cắt giảm chi phí cho kết quả nhanh nhưng dễ "cắt vào thịt", như cắt đào tạo khiến chất lượng dịch vụ giảm. Quản trị chi phí cho bạn biết khoản nào được cắt và khoản nào phải giữ.
1.4. Quản trị chi phí truyền thống và hiện đại
Cách làm truyền thống chủ yếu kiểm soát chi phí nội bộ, so sánh với năm trước và cắt khi lợi nhuận giảm, nên thường nhìn ngắn hạn và bỏ qua khách hàng. Quản trị chi phí hiện đại đặt chi phí trong chuỗi giá trị: khoản nào khách hàng sẵn sàng trả tiền thì đầu tư, khoản nào không tạo giá trị thì loại bỏ, và dùng dữ liệu chi phí để ra quyết định chiến lược.
2. Dấu hiệu doanh nghiệp đang quản trị chi phí theo cảm tính
Phần lớn chủ doanh nghiệp SME đi lên từ chuyên môn hoặc bán hàng, nên chi phí thường được quản lý bằng trí nhớ và cảm giác. Cách làm đó chạy được khi doanh nghiệp còn nhỏ, nhưng bộc lộ lỗ hổng khi quy mô tăng lên vài chục nhân sự hoặc vài điểm bán.
- Doanh thu tăng nhưng lợi nhuận đứng yên
- Lãi trên sổ sách nhưng tài khoản luôn thiếu tiền
- Mọi khoản chi đều chờ chủ doanh nghiệp duyệt
- Cắt giảm chi phí theo phản xạ khi khó khăn
2.1. Doanh thu tăng nhưng lợi nhuận đứng yên
Doanh nghiệp mở thêm chi nhánh, tuyển thêm người, tăng quảng cáo, nhưng biên lợi nhuận năm sau thấp hơn năm trước. Nguyên nhân thường là chi phí doanh nghiệp tăng nhanh hơn doanh thu mà không ai theo dõi tỷ lệ chi phí trên doanh thu theo tháng.
2.2. Lãi trên sổ sách nhưng tài khoản luôn thiếu tiền
Báo cáo cuối năm ghi lãi, nhưng giữa năm vẫn phải xoay tiền trả lương do tồn kho nhập quá tay hay công nợ kéo dài. Vì vậy, quản trị chi phí phải đi cùng quản lý dòng tiền, bởi khoản chi hợp lý vẫn nguy hiểm nếu rơi sai thời điểm.
2.3. Mọi khoản chi đều chờ chủ doanh nghiệp duyệt
Khi không có định mức và hạn mức phê duyệt, mọi đề xuất từ văn phòng phẩm đến quảng cáo đều dồn lên bàn người chủ. Nỗi sợ thật phía sau là doanh nghiệp không vận hành được khi vắng chủ, và chi phí chỉ được kiểm soát chừng nào chủ còn ngồi duyệt.
2.4. Cắt giảm chi phí theo phản xạ khi khó khăn
Khi doanh thu giảm, phản xạ thường gặp là cắt đồng loạt ngân sách mọi bộ phận và cắt marketing trước tiên. Cách này giảm chi ngay nhưng cắt luôn nguồn tạo khách hàng, khiến doanh nghiệp hồi phục chậm khi thị trường ấm lên.
Hành trình của Mr. Tony Dzung, người khởi nghiệp năm 2010 với 26 triệu đồng vốn vay rồi phát triển HBR Holdings lên hơn 1.400 nhân sự, cho thấy nguồn lực càng hạn chế, người làm chủ càng phải biết rõ từng đồng đang tạo ra giá trị gì.
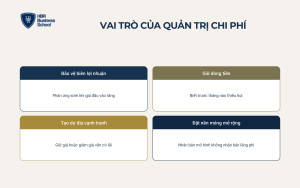
3. Vì sao quản trị chi phí quyết định sức sống của doanh nghiệp?
Quản trị chi phí quyết định doanh nghiệp còn bao nhiêu tiền để vượt giai đoạn khó và bao nhiêu nguồn lực để tăng trưởng. Theo Tổng cục Thống kê, năm 2024 có hơn 197.900 doanh nghiệp rút lui khỏi thị trường, bình quân gần 16.500 doanh nghiệp mỗi tháng, phần lớn là doanh nghiệp nhỏ có biên an toàn tài chính mỏng.
- Bảo vệ biên lợi nhuận: Khi giá nguyên liệu, mặt bằng hay quảng cáo tăng, doanh nghiệp có hệ thống chi phí thấy tác động sớm để điều chỉnh giá bán, định mức hoặc nhà cung cấp kịp thời.
- Giữ dòng tiền đi đường dài: Nhiều doanh nghiệp dừng hoạt động không phải vì lỗ mà vì cạn tiền mặt, kế hoạch chi theo tháng giúp biết trước tháng nào thiếu hụt.
- Tạo dư địa cạnh tranh: Cấu trúc chi phí tinh gọn cho phép giữ giá khi đối thủ phải tăng, hoặc giảm giá có chủ đích mà vẫn còn lãi.
- Đặt nền móng mở rộng: Mô hình chưa chuẩn hóa chi phí khi nhân bản sẽ nhân bản luôn sự lãng phí; định mức cho từng điểm bán là bản thiết kế để mở rộng mà vẫn giữ biên lợi nhuận.
4. Các loại chi phí doanh nghiệp cần nắm trước khi quản trị
Không thể quản trị thứ chưa gọi đúng tên, vì vậy bước đầu tiên là phân loại chi phí doanh nghiệp theo các tiêu chí phục vụ ra quyết định. Đây cũng là nền tảng của mọi phương pháp kế toán quản trị chi phí.
- Chi phí cố định, biến đổi và hỗn hợp
- Chi phí trực tiếp và gián tiếp
- Phân loại theo chức năng
- Chi phí kiểm soát được và không kiểm soát được
- Chi phí ẩn chủ doanh nghiệp thường bỏ sót
4.1. Chi phí cố định, biến đổi và hỗn hợp
Chi phí cố định (định phí) không đổi theo sản lượng trong một phạm vi nhất định, như mặt bằng, lương cứng, khấu hao. Chi phí biến đổi (biến phí) tăng giảm theo doanh số, như nguyên vật liệu, hoa hồng, phí vận chuyển. Chi phí hỗn hợp gồm cả hai phần, như hóa đơn điện. Tách đúng định phí và biến phí là điều kiện để tính điểm hòa vốn ở phần ví dụ.
4.2. Chi phí trực tiếp và gián tiếp
Chi phí trực tiếp gắn thẳng vào một sản phẩm, như vật tư cho một liệu trình spa. Chi phí gián tiếp phục vụ nhiều sản phẩm, như lương kế toán hay phần mềm quản lý, nên phải phân bổ theo tiêu thức hợp lý. Phân bổ sai khiến doanh nghiệp tưởng một dịch vụ có lãi trong khi nó đang gánh lỗ cho dịch vụ khác.
4.3. Phân loại theo chức năng
Cách phân loại trên báo cáo kết quả kinh doanh gồm giá vốn, chi phí bán hàng, chi phí quản lý doanh nghiệp và chi phí tài chính. Theo dõi tỷ trọng từng nhóm trên doanh thu giúp bạn phát hiện nhóm nào đang phình to bất thường.
4.4. Chi phí kiểm soát được và không kiểm soát được
Chi phí kiểm soát được là khoản trưởng bộ phận có quyền quyết định, như ngân sách quảng cáo hay vật tư. Khoản không kiểm soát được ở cấp đó do cấp trên hoặc yếu tố bên ngoài quyết định, như thuê trụ sở hay thuế suất. Đây là cơ sở giao trách nhiệm ở Bước 4 dưới đây.
4.5. Chi phí ẩn chủ doanh nghiệp thường bỏ sót
Chi phí ẩn không xuất hiện thành một dòng riêng trên báo cáo nhưng âm thầm ăn mòn lợi nhuận, và thường lớn hơn nhiều khoản chủ doanh nghiệp đang cố cắt.
- Chi phí nhân sự nghỉ việc: Theo Gallup, chi phí thay thế một nhân viên có thể dao động từ một nửa đến hai lần lương năm của vị trí đó, gồm tuyển dụng, đào tạo và năng suất bị mất.
- Chi phí marketing không đo lường được: Ngân sách quảng cáo tăng đều nhưng không ai biết chi phí trên mỗi khách hàng mới, khiến marketing trở thành bộ phận tiêu tiền.
- Chi phí làm lại: Sai sót, khiếu nại, hoàn hàng buộc doanh nghiệp tốn chi phí hai lần cho cùng một đơn hàng.
- Chi phí thời gian của chủ doanh nghiệp: Mỗi giờ người chủ dành để duyệt chi vặt là một giờ không dành cho chiến lược và khách hàng lớn.
Nếu anh/chị nhận ra marketing đang là khoản chi lớn nhưng khó đo lường nhất, khóa học Marketing Manager tại Trường Doanh nhân HBR sẽ giúp anh/chị xây hệ thống marketing có KPI và chi phí kiểm soát được.
5. Quy trình 7 bước xây dựng hệ thống quản trị chi phí
Hệ thống quản trị chi phí hiệu quả không bắt đầu bằng cắt giảm, mà bằng việc nhìn rõ chi phí hiện tại rồi mới thiết lập định mức, người chịu trách nhiệm và cơ chế theo dõi. Doanh nghiệp SME có thể triển khai trong 2 đến 3 tháng.
- Bước 1: Lập bản đồ chi phí từ báo cáo P&L
- Bước 2: Xác định động lực chi phí
- Bước 3: Lập định mức và ngân sách
- Bước 4: Giao trung tâm chi phí và ma trận phê duyệt
- Bước 5: Đối chiếu thực tế và phân tích chênh lệch
- Bước 6: Tối ưu chi phí và huy động đội ngũ cùng tiết kiệm
- Bước 7: Đo lường bằng KPI, số hóa và ứng dụng AI
Bước 1: Lập bản đồ chi phí từ báo cáo P&L
Bản đồ chi phí cho biết doanh nghiệp đang chi bao nhiêu, cho việc gì và chiếm bao nhiêu phần trăm doanh thu. Nguồn dữ liệu tốt nhất là báo cáo P&L theo tháng của 6 đến 12 tháng gần nhất.
- Gom dữ liệu: Xuất toàn bộ chi phí theo khoản mục và theo tháng, kể cả khoản chi tiền mặt chưa có hóa đơn.
- Xếp hạng theo giá trị: Theo nguyên tắc Pareto, khoảng 20% khoản mục thường chiếm phần lớn tổng chi, đây là nơi cần tập trung.
- Tính tỷ trọng: Chia từng khoản mục cho doanh thu cùng kỳ để thấy xu hướng qua các tháng.
Bước 2: Xác định động lực chi phí
Động lực chi phí (cost driver) là yếu tố khiến chi phí tăng giảm, như số đơn hàng, số giờ hoạt động hay số lần giao hàng. Ví dụ, chi phí vận chuyển của cửa hàng online phụ thuộc tỷ lệ hoàn hàng, nên giảm hoàn hàng từ khâu tư vấn hiệu quả hơn ép giá đơn vị vận chuyển.
Bước 3: Lập định mức và ngân sách
Định mức là mức chi chuẩn cho một đơn vị hoạt động, ngân sách là tổng mức chi được phép trong kỳ. Cả hai phải được xây dựng cùng kế hoạch doanh thu khi lập kế hoạch kinh doanh hằng năm.
- Định mức theo đơn vị: Ví dụ vật tư tối đa 12% giá trị mỗi liệu trình, marketing tối đa 10% doanh thu.
- Ngân sách hai chiều: Lãnh đạo đặt khung tổng từ mục tiêu lợi nhuận, các bộ phận đề xuất chi tiết, sau đó hai bên thống nhất và chia theo 12 tháng.
Bước 4: Giao trung tâm chi phí và ma trận phê duyệt
Mỗi nhóm chi phí cần một người chịu trách nhiệm: trưởng phòng marketing giữ ngân sách quảng cáo, quản lý cơ sở giữ vật tư và điện nước. Chủ doanh nghiệp chỉ giữ quyết định chi chiến lược.
| Loại khoản chi | Người duyệt |
| Trong định mức, dưới 10 triệu đồng | Trưởng bộ phận |
| Từ 10 đến 50 triệu đồng hoặc vượt định mức dưới 10% | Giám đốc vận hành |
| Trên 50 triệu đồng, đầu tư mới, vượt định mức từ 10% | Chủ doanh nghiệp |
Ngưỡng trên chỉ mang tính minh họa. Khi tỷ lệ tuân thủ ngân sách trở thành KPI của trưởng bộ phận, chủ doanh nghiệp thoát vai trò người duyệt chi duy nhất mà vẫn giữ quyền kiểm soát.
Bước 5: Đối chiếu thực tế và phân tích chênh lệch
Cuối mỗi tháng, kế toán đối chiếu chi phí thực tế với ngân sách theo từng khoản mục. Chênh lệch vượt ngưỡng thống nhất trước, ví dụ 5%, phải được người phụ trách giải trình và đề xuất hướng xử lý.
| Khoản mục | Ngân sách (triệu) | Thực tế (triệu) | Chênh lệch |
| Vật tư liệu trình | 108 | 121 | +12,0% |
| Hoa hồng kỹ thuật viên | 180 | 176 | -2,2% |
| Marketing | 90 | 104 | +15,6% |
Phân tích chi tiết bảng chênh lệch
1 - Vật tư vượt 12%: Kiểm tra định mức sử dụng của từng kỹ thuật viên và giá nhập, vì chênh lệch này thường do hao hụt hoặc giá đầu vào tăng.
2 - Marketing vượt 15,6%: Câu hỏi đúng là số khách hàng mới có tăng tương ứng không. Nếu chi phí trên mỗi khách hàng mới vẫn trong ngưỡng, đây có thể là chi phí tốt.
Bước 6: Tối ưu chi phí và huy động đội ngũ cùng tiết kiệm
Tối ưu chi phí hiệu quả bắt đầu bằng việc chia khoản chi thành hai nhóm: chi phí "tốt" tạo năng lực khác biệt và tăng trưởng, chi phí "xấu" không làm khách hàng nhận thêm giá trị. Cách tiếp cận này được Strategy& (PwC) hệ thống hóa trong khung Fit for Growth.
- Giữ chi phí tốt: Đào tạo đội ngũ tuyến đầu, công cụ chăm sóc khách hàng, kênh marketing có chi phí trên mỗi khách hàng mới thấp.
- Cắt chi phí xấu: Phần mềm trùng chức năng, kho dư thừa, quy trình duyệt nhiều tầng, hàng tồn quá hạn.
- Đầu tư để giảm chi phí dài hạn: Theo thông tin Hòa Phát công bố, tập đoàn tự chủ khoảng 40% nhu cầu điện cho khu liên hợp gang thép và tự sản xuất than coke, nguyên liệu chiếm khoảng 30% giá thành thép, nhờ đó giá thành ít bị động trước biến động thị trường.
Cắt giảm chi phí vội vàng rất dễ thất bại. Khảo sát của Bain & Company với gần 300 lãnh đạo cho thấy 40% doanh nghiệp đặt mục tiêu giảm ít nhất 10% chi phí không đạt mục tiêu, với mục tiêu từ 20% trở lên, tỷ lệ này gần 60%.
Huy động đội ngũ cùng tiết kiệm chi phí
Nhân viên tại nơi phát sinh chi phí là người nhìn thấy lãng phí rõ nhất, vì vậy hệ thống chỉ bền khi họ cùng tham gia thay vì chỉ chấp hành.
- Công khai thông tin chi phí dễ hiểu: Cho từng bộ phận biết định mức và chi phí thực tế của chính mình bằng ngôn ngữ đơn giản, như chi phí vật tư trên mỗi khách hàng.
- Mở kênh đề xuất sáng kiến: Mỗi tháng ghi nhận và thử nghiệm các ý tưởng giảm lãng phí do nhân viên đề xuất.
- Chia sẻ thành quả tiết kiệm: Trích một phần khoản tiết kiệm được làm thưởng cho bộ phận, để tiết kiệm trở thành lợi ích chung chứ không phải mệnh lệnh.
>>> XEM THÊM: 13 CHIẾN LƯỢC TỐI ƯU HÓA CHI PHÍ TRONG DOANH NGHIỆP DÀNH CHO CÁC SME
Bước 7: Đo lường bằng KPI, số hóa và ứng dụng AI
Hệ thống chỉ bền vững khi được đo bằng bộ chỉ số cố định theo nhịp đều đặn: báo cáo tuần cho trưởng bộ phận, báo cáo tháng cho lãnh đạo, rà soát định mức theo quý. Bộ KPI dưới đây bổ sung cho các chỉ số đo lường hiệu quả kinh doanh tổng thể.
| Chỉ số | Công thức | Ý nghĩa |
| Tỷ lệ chi phí trên doanh thu | Tổng chi phí / Doanh thu | Chi bao nhiêu để tạo một đồng doanh thu |
| Biên lợi nhuận gộp | (Doanh thu - Giá vốn) / Doanh thu | Sức sinh lời của hoạt động cốt lõi |
| Chênh lệch ngân sách | (Thực tế - Ngân sách) / Ngân sách | Mức tuân thủ kế hoạch |
| CAC | Chi phí marketing và bán hàng / Số khách hàng mới | Chi phí để có một khách hàng |
| Chu kỳ chuyển đổi tiền mặt | Ngày tồn kho + Ngày thu tiền - Ngày trả tiền | Số ngày tiền bị giam trong vận hành |
Cách đọc bộ chỉ số và ứng dụng công nghệ
1 - So với chính mình: Xu hướng 3 đến 6 tháng quan trọng hơn con số một tháng. Tỷ lệ chi phí trên doanh thu tăng liên tục ba tháng là tín hiệu cần rà soát, dù vẫn có lãi.
2 - Đặt ngưỡng theo ngành: Mức chi phí marketing chiếm bao nhiêu phần trăm doanh thu là hợp lý sẽ khác giữa bán lẻ, giáo dục và dịch vụ làm đẹp.
3 - Số hóa và tự động hóa: Phần mềm kế toán hoặc ERP tự ghi nhận chứng từ, còn tích hợp AI vào hệ thống ERP giúp cảnh báo khoản chi bất thường và gần như tự động hóa báo cáo chi phí.
6. Ví dụ tính toán quản trị chi phí cho doanh nghiệp SME
Ví dụ dưới đây dùng số liệu giả định của một chuỗi spa 3 cơ sở để minh họa cách quản trị chi phí biến con số thành quyết định. Bạn có thể thay số liệu của doanh nghiệp mình vào cùng công thức.
- Bức tranh chi phí ban đầu
- Biên lợi nhuận góp và điểm hòa vốn
- Tác động của tối ưu chi phí lên lợi nhuận
6.1. Bức tranh chi phí ban đầu
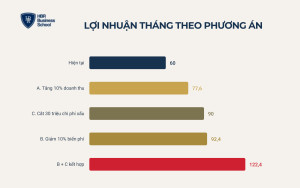
Chuỗi spa có doanh thu 900 triệu đồng mỗi tháng. Biến phí gồm vật tư 108 triệu, hoa hồng kỹ thuật viên 180 triệu, phí thanh toán 36 triệu, tổng 324 triệu (36% doanh thu). Định phí gồm mặt bằng 150 triệu, lương cứng 210 triệu, marketing 90 triệu, quản lý và chi phí khác 66 triệu, tổng 516 triệu. Lợi nhuận chỉ 60 triệu mỗi tháng, biên lợi nhuận 6,7%.
6.2. Biên lợi nhuận góp và điểm hòa vốn
Biên lợi nhuận góp = (Doanh thu - Biến phí) / Doanh thu
Doanh thu hòa vốn = Tổng định phí / Biên lợi nhuận góp
Biên lợi nhuận góp là (900 - 324) / 900 = 64%, doanh thu hòa vốn là 516 / 0,64 = 806 triệu đồng. Chỉ cần doanh thu giảm khoảng 10,4%, chuỗi spa bắt đầu lỗ.
6.3. Tác động của tối ưu chi phí lên lợi nhuận
So sánh ba phương án chủ doanh nghiệp thường cân nhắc, mỗi phương án đều có vẻ chỉ cải thiện khoảng 10%.
| Phương án | Thay đổi | Lợi nhuận/tháng (triệu) | Mức tăng |
| A. Tăng 10% doanh thu | Doanh thu 990, thêm 40 triệu marketing | 77,6 | +29% |
| B. Giảm 10% biến phí | Biến phí từ 36% xuống 32,4% doanh thu | 92,4 | +54% |
| C. Cắt 30 triệu chi phí xấu | Định phí còn 486 triệu | 90 | +50% |
| B + C | Kết hợp hai phương án | 122,4 | +104% |
Phân tích chi tiết kết quả
1 - Tối ưu chi phí tác động nhanh hơn: Với biên lợi nhuận mỏng, mỗi đồng tiết kiệm đi thẳng vào lợi nhuận, còn mỗi đồng doanh thu tăng thêm phải trừ biến phí và chi phí để có được nó.
2 - Biên an toàn rộng hơn: Kết hợp B và C, doanh thu hòa vốn giảm từ 806 xuống khoảng 719 triệu, doanh nghiệp chịu được mức sụt doanh thu khoảng 20% trước khi lỗ.
3 - Không đánh đổi tăng trưởng: Phương án B và C không cắt marketing hay đào tạo. Đây là logic đòn bẩy kinh doanh: cấu trúc chi phí tinh gọn giúp mỗi đồng doanh thu tăng thêm sau này tạo nhiều lợi nhuận hơn.
7. Quản trị chi phí theo từng giai đoạn phát triển doanh nghiệp
Cùng một nguyên tắc nhưng trọng tâm quản trị chi phí thay đổi theo quy mô và tình trạng của doanh nghiệp. Áp dụng sai giai đoạn, như bê hệ thống phức tạp vào công ty 5 người, sẽ tạo thêm chi phí thay vì giảm.
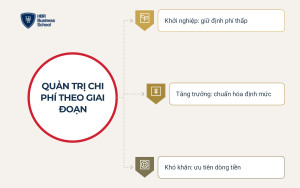
- Giai đoạn khởi nghiệp: giữ định phí thấp, theo dõi tiền mặt
- Giai đoạn tăng trưởng: chuẩn hóa định mức và phân quyền
- Giai đoạn khó khăn: ưu tiên dòng tiền, cắt có chọn lọc
7.1. Giai đoạn khởi nghiệp: giữ định phí thấp, theo dõi tiền mặt
Doanh nghiệp dưới 10 nhân sự nên ưu tiên thuê thay vì mua, dùng dịch vụ theo nhu cầu thay vì hợp đồng dài hạn để định phí luôn thấp. Chỉ số quan trọng nhất là số tháng tiền mặt còn đủ chi trả với mức chi hiện tại, kèm một bảng tính chi phí đơn giản cập nhật hằng tuần.
7.2. Giai đoạn tăng trưởng: chuẩn hóa định mức và phân quyền
Khi doanh nghiệp có 11 đến 250 nhân sự và nhiều điểm bán, chủ doanh nghiệp không thể tự theo dõi mọi khoản chi. Đây là lúc triển khai đầy đủ 7 bước: định mức cho từng điểm bán, trung tâm chi phí, ma trận phê duyệt và dashboard, để mở rộng mà không nhân bản lãng phí.
7.3. Giai đoạn khó khăn: ưu tiên dòng tiền, cắt có chọn lọc
Khi doanh thu giảm, hãy bảo vệ dòng tiền trước: thu hồi công nợ, đàm phán giãn lịch thanh toán, giải phóng hàng tồn. Sau đó dùng nguyên tắc Pareto cắt nhóm chi phí xấu lớn nhất, đồng thời giữ chi phí tạo khách hàng có hiệu quả đo được và chi phí duy trì chất lượng.
8. 5 phương pháp quản trị chi phí hiện đại
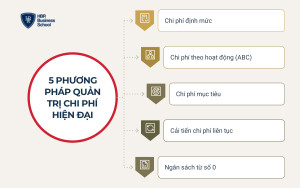
Bên cạnh quy trình nền tảng, kế toán quản trị chi phí hiện đại cung cấp các phương pháp chuyên sâu. Bạn nên chọn phương pháp phù hợp mô hình và giai đoạn phát triển thay vì áp dụng tất cả.
- Chi phí định mức (Standard Costing)
- Chi phí theo hoạt động (Activity Based Costing)
- Chi phí mục tiêu (Target Costing)
- Cải tiến chi phí liên tục (Kaizen Costing)
- Ngân sách từ số 0 (Zero-based Budgeting)
8.1. Chi phí định mức (Standard Costing)
Thiết lập mức chi chuẩn cho từng đơn vị sản phẩm rồi so sánh với thực tế để tìm nguyên nhân chênh lệch. Đây là phương pháp dễ bắt đầu nhất với SME sản xuất, F&B và dịch vụ có quy trình lặp lại.
8.2. Chi phí theo hoạt động (Activity Based Costing)
Được Robert Kaplan và Robin Cooper (Đại học Harvard) phát triển từ những năm 1980, phương pháp phân bổ chi phí gián tiếp theo các hoạt động thực sự tiêu tốn nguồn lực. Phù hợp doanh nghiệp nhiều sản phẩm, nhiều kênh cần biết đâu là nơi thực sự sinh lời.
8.3. Chi phí mục tiêu (Target Costing)
Target Costing tính ngược từ thị trường: Chi phí mục tiêu = Giá bán thị trường chấp nhận - Lợi nhuận mong muốn. Phương pháp gắn liền với các nhà sản xuất Nhật Bản như Toyota, phù hợp khi doanh nghiệp thiết kế sản phẩm hoặc gói dịch vụ mới.
8.4. Cải tiến chi phí liên tục (Kaizen Costing)
Lấy chi phí thực tế kỳ trước làm chuẩn và giảm từng phần nhỏ qua mỗi kỳ dựa trên đề xuất của nhân viên tại nơi phát sinh chi phí. Phù hợp doanh nghiệp đã vận hành ổn định, muốn biến tiết kiệm thành thói quen.
8.5. Ngân sách từ số 0 (Zero-based Budgeting)
Do Peter Pyhrr phát triển tại Texas Instruments những năm 1970, sau được 3G Capital áp dụng tại AB InBev và Kraft Heinz. Mọi khoản chi phải chứng minh lại giá trị từ đầu mỗi kỳ, rất hiệu quả khi cần tái cấu trúc chi phí tích tụ lâu năm.
9. Sai lầm thường gặp khi quản trị chi phí
Nhiều doanh nghiệp đã bắt đầu quản trị chi phí nhưng không thấy kết quả bền vững, phần lớn vì mắc một trong các sai lầm sau.
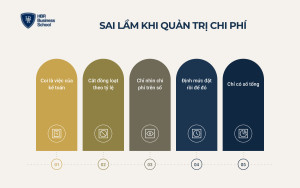
- Coi quản trị chi phí là việc của kế toán: Người ra quyết định chi là trưởng bộ phận, không giao trách nhiệm thì báo cáo chỉ là con số để xem.
- Cắt đồng loạt theo tỷ lệ: Vừa phạt bộ phận đang tiết kiệm, vừa cắt vào chi phí tạo tăng trưởng.
- Chỉ nhìn chi phí trên sổ: Bỏ qua chi phí ẩn như nhân sự nghỉ việc hay marketing không đo lường, vốn thường lớn hơn khoản đang cố cắt.
- Đặt định mức một lần rồi để đó: Giá đầu vào và quy mô thay đổi, định mức không rà soát theo quý sẽ nhanh lạc hậu.
- Chỉ có số tổng: Thiếu dữ liệu theo điểm bán, sản phẩm khiến chủ doanh nghiệp không biết đâu là nơi kéo lợi nhuận đi xuống.
Nhiều chủ doanh nghiệp hiểu cần quản trị chi phí nhưng chưa biết sắp xếp lại mô hình để chi phí tối ưu ngay từ cấu trúc. Với Trường Doanh nhân HBR, bài toán chi phí, dòng tiền và hệ thống vận hành được đúc kết từ chính quá trình điều hành HBR Holdings với 4 thương hiệu và hơn 1.400 nhân sự, không phải lý thuyết sách vở. Anh/chị có thể bắt đầu với khóa học Xây dựng và cải tiến mô hình kinh doanh để nhìn lại cấu trúc doanh thu và chi phí từ gốc.
Với doanh nghiệp cần đồng hành sâu hơn, chương trình Business Master do Mr. Tony Dzung và đội ngũ chuyên gia HBR trực tiếp cố vấn trong 2 năm sẽ giúp anh/chị chẩn đoán cấu trúc chi phí của chính doanh nghiệp mình, thiết lập định mức, KPI và cơ chế phân quyền, để doanh nghiệp tăng trưởng mà anh/chị không phải tự duyệt từng khoản chi.
"HBR không phải là nơi cung cấp lý thuyết suông. Tại đây, tôi mang đến các giải pháp và công cụ thực tế để các doanh nghiệp có thể ứng dụng ngay vào việc tháo gỡ các vấn đề của mình." (Mr. Tony Dzung)
Đăng ký nhận tư vấn miễn phí để đội ngũ Trường Doanh nhân HBR cùng anh/chị tìm lộ trình phù hợp với giai đoạn phát triển của doanh nghiệp.
10. Câu hỏi thường gặp về quản trị chi phí
10.1. Quản trị chi phí khác kế toán quản trị chi phí như thế nào?
Kế toán quản trị chi phí tập hợp, phân bổ và phân tích số liệu. Quản trị chi phí dùng số liệu đó để quyết định chi vào đâu, giữ mức nào và tối ưu ra sao.
10.2. Doanh nghiệp nhỏ có cần quản trị chi phí bài bản không?
Có, vì doanh nghiệp nhỏ có biên an toàn mỏng, vài khoản chi sai có thể ăn hết lợi nhuận. Bạn có thể bắt đầu từ Bước 1 đến Bước 3 bằng một bảng tính đơn giản.
10.3. Bao lâu nên rà soát chi phí một lần?
Theo dõi hằng tuần ở cấp bộ phận, đối chiếu ngân sách hằng tháng ở cấp lãnh đạo, rà soát định mức mỗi quý và tổng rà soát khi lập kế hoạch năm.
Kết luận
Tóm lại, quản trị chi phí không phải là chi ít đi, mà là xây hệ thống để mỗi đồng chi ra đều có người chịu trách nhiệm, có định mức và tạo ra giá trị đo được. Đi đúng 7 bước, nhìn thấy cả chi phí ẩn và điều chỉnh theo từng giai đoạn, doanh nghiệp vừa bảo vệ lợi nhuận vừa đủ nền tảng tăng trưởng bền vững mà không phụ thuộc vào việc chủ doanh nghiệp tự duyệt từng khoản chi.


 Thời gian:
24-25/10/2026
 Địa điểm: Hà Nội