Đăng nhập


Mục lục [Ẩn]
- 1. Phân tích báo cáo tài chính là gì?
- 1.1. Phân tích báo cáo tài chính để làm gì?
- 1.2. Phân tích báo cáo tài chính gồm những nội dung gì?
- 1.3. Đọc và phân tích báo cáo tài chính khác nhau thế nào?
- 2. Các phương pháp phân tích báo cáo tài chính phổ biến là gì?
- 2.1. Phân tích báo cáo tài chính theo chiều ngang là gì?
- 2.2. Phân tích báo cáo tài chính theo chiều dọc là gì?
- 2.3. Phân tích ngang và phân tích dọc khác nhau thế nào?
- 2.4. Phân tích tỷ số tài chính dùng để làm gì?
- 2.5. Mô hình DuPont phân tích ROE như thế nào?
- 2.6. Phương pháp so sánh và thay thế liên hoàn áp dụng ra sao?
- 3. Các chỉ số phân tích báo cáo tài chính quan trọng gồm những nhóm nào?
- 3.1. Nhóm chỉ số khả năng thanh toán cho biết điều gì?
- 3.2. Nhóm chỉ số đòn bẩy tài chính đo rủi ro nợ vay ra sao?
- 3.3. Nhóm chỉ số hiệu quả hoạt động đo tốc độ quay vòng vốn thế nào?
- 3.4. Nhóm chỉ số khả năng sinh lời gồm những chỉ số nào?
- 3.5. Vì sao doanh nghiệp báo lãi nhưng vẫn thiếu tiền?
- 3.6. Chỉ số tài chính bao nhiêu là tốt?
- 4. Quy trình phân tích báo cáo tài chính doanh nghiệp gồm mấy bước?
- 4.1. Bước 1: Xác định mục tiêu và câu hỏi cần trả lời
- 4.2. Bước 2: Thu thập và chuẩn hóa dữ liệu
- 4.3. Bước 3: Áp dụng kỹ thuật ngang, dọc và tỷ số
- 4.4. Bước 4: So sánh với kỳ trước và doanh nghiệp cùng ngành
- 4.5. Bước 5: Viết kết luận và đề xuất hành động
- 5. Ví dụ phân tích báo cáo tài chính của một doanh nghiệp phân phối
- 5.1. Số liệu đầu vào của Công ty B
- 5.2. Kết quả phân tích theo chiều ngang và chiều dọc
- 5.3. Kết quả các chỉ số và mô hình DuPont
- 5.4. Kết luận rút ra từ ví dụ là gì?
- 6. Chủ doanh nghiệp tự phân tích báo cáo tài chính như thế nào?
- 6.1. Chủ doanh nghiệp không biết kế toán nên xem chỉ số nào trước?
- 6.2. Mẫu phân tích báo cáo tài chính trên Excel gồm những cột nào?
- 6.3. Có thể dùng ChatGPT để phân tích báo cáo tài chính không?
- 7. Cần lưu ý gì để phân tích báo cáo tài chính không kết luận sai?
- 8. Câu hỏi thường gặp về phân tích báo cáo tài chính
- 8.1. Phân tích báo cáo tài chính ngân hàng có khác doanh nghiệp thường không?
- 8.2. Ngân hàng xem chỉ số nào khi phân tích báo cáo tài chính để cho vay?
- 8.3. Cần bao nhiêu kỳ số liệu để phân tích báo cáo tài chính?
Doanh thu tăng đều nhưng tiền trong tài khoản vẫn hụt là chuyện nhiều doanh nghiệp gặp. Phân tích báo cáo tài chính dùng 4 kỹ thuật và 5 nhóm chỉ số để chỉ ra doanh nghiệp khỏe hay yếu, vì sao. Cùng Trường Doanh nhân HBR đi qua từng phương pháp, kèm ví dụ bằng số dùng được ngay.
Điểm qua nội dung chính của bài:
- 4 kỹ thuật cốt lõi: phân tích ngang, phân tích dọc, phân tích tỷ số và mô hình DuPont.
- 5 nhóm chỉ số: thanh toán, đòn bẩy, hiệu quả hoạt động, sinh lời và dòng tiền.
- Quy trình 5 bước, từ xác định mục tiêu đến viết kết luận và hành động.
- Ví dụ doanh nghiệp phân phối: doanh thu tăng 24% nhưng lợi nhuận giảm 31% và thiếu tiền.
1. Phân tích báo cáo tài chính là gì?
Phân tích báo cáo tài chính là việc dùng các kỹ thuật so sánh, tính tỷ trọng và tỷ số trên số liệu báo cáo tài chính để đánh giá khả năng thanh toán, hiệu quả hoạt động, khả năng sinh lời và rủi ro của doanh nghiệp.
Thuật ngữ tiếng Anh là Financial Statement Analysis. Từ năm tài chính 2026, doanh nghiệp lập báo cáo theo Thông tư 99/2025/TT-BTC. Thông tin này theo Thời báo Tài chính Việt Nam (đọc ngày 18/11/2026).
Với chủ doanh nghiệp, việc phân tích trả lời những câu hỏi rất đời thường. Doanh thu tăng thì tiền đi đâu? Lãi có thành tiền không? Nợ đang an toàn hay đã quá sức?
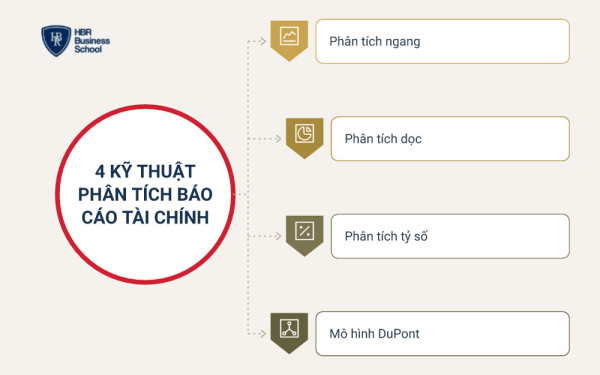
4 kỹ thuật dùng trong phân tích báo cáo tài chính:
- Phân tích ngang: so sánh cùng một chỉ tiêu qua nhiều kỳ.
- Phân tích dọc: tính tỷ trọng từng khoản trong tổng thể.
- Phân tích tỷ số: chia hai chỉ tiêu liên quan để ra một tỷ lệ.
- Mô hình DuPont: tách tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) thành 3 nhân tố.
1.1. Phân tích báo cáo tài chính để làm gì?
Phân tích báo cáo tài chính giúp ra quyết định dựa trên số liệu thay vì cảm giác. Mỗi người dùng đặt câu hỏi khác nhau, nên xem trước những chỉ số khác nhau.
| Người dùng | Câu hỏi cần trả lời | Xem trước |
|---|---|---|
| Chủ doanh nghiệp | Lãi có thành tiền không, vốn kẹt ở đâu? | Dòng tiền kinh doanh, tồn kho, phải thu |
| Nhà đầu tư | Tăng trưởng và sinh lời có bền không? | ROE, biên lợi nhuận, tăng trưởng doanh thu |
| Ngân hàng, nhà cung cấp | Có trả nợ đúng hạn không? | Thanh toán hiện hành, nợ trên vốn chủ |
| Kế toán, sinh viên | Số liệu có hợp lý, liên kết ra sao? | Phân tích ngang, dọc, kiểm tra cân đối |
Cùng một bộ số có thể cho 4 kết luận khác nhau. Vì thế, trước khi tính chỉ số, bạn cần biết mình phân tích cho ai.
1.2. Phân tích báo cáo tài chính gồm những nội dung gì?
Phân tích báo cáo tài chính gồm 4 nội dung. Đó là cơ cấu tài sản, kết quả kinh doanh, dòng tiền và chỉ số.
- Cơ cấu tài sản, nguồn vốn: tiền nằm ở đâu, vốn đến từ nợ hay vốn chủ.
- Kết quả kinh doanh: doanh thu, chi phí, lợi nhuận thay đổi thế nào.
- Dòng tiền: tiền thật vào và ra từ kinh doanh, đầu tư, tài chính.
- Chỉ số và xu hướng: tỷ số qua nhiều kỳ, so với cùng ngành.
Bài này không giải nghĩa lại từng dòng báo cáo. Để ôn cấu trúc báo cáo, bạn xem bài cách lập bảng cân đối kế toán và báo cáo lãi lỗ P&L.
1.3. Đọc và phân tích báo cáo tài chính khác nhau thế nào?
Đọc báo cáo tài chính là hiểu mỗi con số nghĩa là gì. Phân tích là đặt các con số cạnh nhau để rút ra kết luận.
| Tiêu chí | Đọc báo cáo tài chính | Phân tích báo cáo tài chính |
|---|---|---|
| Mục tiêu | Hiểu từng chỉ tiêu | Đánh giá sức khỏe, tìm nguyên nhân |
| Câu hỏi | Dòng này là gì? | Vì sao thay đổi, tốt hay xấu? |
| Công cụ | Thứ tự đọc, thuyết minh | Ngang, dọc, tỷ số, DuPont |
| Đầu ra | Bức tranh số liệu | Nhận xét, rủi ro, hành động |
Người lập số liệu là kế toán, theo quy trình lập báo cáo tài chính 7 bước. Người phân tích thường là chủ doanh nghiệp, nhà đầu tư hoặc ngân hàng.
2. Các phương pháp phân tích báo cáo tài chính phổ biến là gì?
Có 4 phương pháp phân tích báo cáo tài chính chính: ngang, dọc, tỷ số và DuPont. Hai phương pháp bổ trợ là so sánh và thay thế liên hoàn.
Ví dụ trong mục này dùng số của Công ty B ở mục 5, một doanh nghiệp phân phối giả định.
2.1. Phân tích báo cáo tài chính theo chiều ngang là gì?
Phân tích báo cáo tài chính theo chiều ngang là so sánh cùng một chỉ tiêu giữa các kỳ. Kết quả cho biết chỉ tiêu tăng hay giảm, bao nhiêu và nhanh đến đâu.
Tốc độ thay đổi (%) = (Số kỳ này - Số kỳ trước) / Số kỳ trước x 100%
Ví dụ: doanh thu thuần của Công ty B tăng từ 50.000 lên 62.000 triệu đồng, tức tăng 24%. Cùng kỳ, giá vốn tăng 28,6%, nhanh hơn doanh thu.
2.2. Phân tích báo cáo tài chính theo chiều dọc là gì?
Phân tích báo cáo tài chính theo chiều dọc là tính tỷ trọng của từng khoản so với một tổng chung. Tổng chung là tổng tài sản hoặc doanh thu thuần.
Tỷ trọng (%) = Giá trị khoản mục / Tổng chung x 100%
Ví dụ: hàng tồn kho của Công ty B chiếm 32% tổng tài sản năm 2024, lên 38,1% năm 2025. Vốn đang dồn vào kho.
2.3. Phân tích ngang và phân tích dọc khác nhau thế nào?
Phân tích ngang nhìn theo thời gian, phân tích dọc nhìn theo cơ cấu. Hai cách bổ trợ nhau nên dùng cùng lúc.
| Tiêu chí | Phân tích ngang | Phân tích dọc |
|---|---|---|
| Câu hỏi | Tăng, giảm bao nhiêu? | Chiếm bao nhiêu phần? |
| Cách tính | So kỳ này với kỳ trước | Chia cho tổng tài sản hoặc doanh thu |
| Kết quả | Số tiền và % thay đổi | % tỷ trọng |
| Số kỳ cần | Ít nhất 2 kỳ | 1 kỳ |
| Điểm mạnh | Thấy xu hướng | So được doanh nghiệp khác quy mô |
2.4. Phân tích tỷ số tài chính dùng để làm gì?
Phân tích tỷ số chia hai chỉ tiêu liên quan để ra một tỷ lệ, loại bỏ yếu tố quy mô. Ví dụ, tài sản ngắn hạn chia nợ ngắn hạn cho biết khả năng trả nợ trong 12 tháng. Bộ tỷ số đầy đủ ở mục 3.
2.5. Mô hình DuPont phân tích ROE như thế nào?
Mô hình DuPont tách ROE thành biên lợi nhuận, hiệu suất dùng tài sản và mức dùng nợ. Nhờ đó bạn biết ROE thay đổi vì nguyên nhân nào.
ROE = Biên lợi nhuận ròng x Vòng quay tổng tài sản x Hệ số nhân vốn chủ sở hữu
Ví dụ Công ty B: năm 2024 là 4,64% x 2,00 x 1,92 = 17,8%. Năm 2025 là 2,58% x 1,82 x 2,34 = 11,0%. ROE giảm vì biên lợi nhuận và vòng quay cùng giảm.
Phiên bản 5 nhân tố có trong bài mô hình DuPont của HBR.
2.6. Phương pháp so sánh và thay thế liên hoàn áp dụng ra sao?
Phương pháp so sánh đặt chỉ số cạnh một mốc chuẩn: kỳ trước, kế hoạch hoặc doanh nghiệp cùng ngành. Thay thế liên hoàn tách một thay đổi thành ảnh hưởng của từng nhân tố.
Ví dụ: lợi nhuận gộp bằng doanh thu nhân biên lợi nhuận gộp. Lợi nhuận gộp của Công ty B tăng 540 triệu đồng, từ 10.000 lên 10.540.
- Thay doanh thu: (62.000 - 50.000) x 20% = +2.400 triệu đồng.
- Thay biên gộp: 62.000 x (17% - 20%) = -1.860 triệu đồng.
- Cộng lại: 2.400 - 1.860 = +540 triệu đồng, khớp thực tế.
=> Bán nhiều hơn mang thêm 2.400 triệu đồng, nhưng biên gộp giảm làm mất 1.860 triệu đồng.
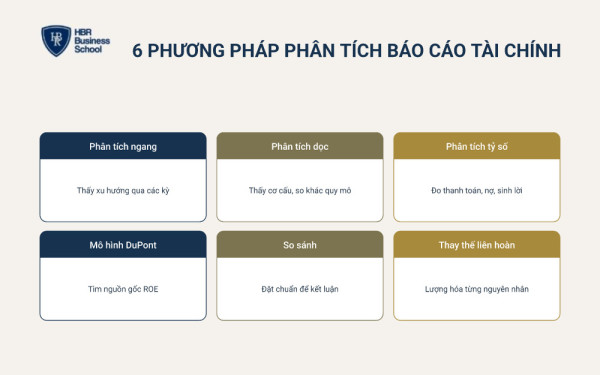
6 phương pháp phân tích báo cáo tài chính tóm tắt nhanh:
- Ngang: thấy xu hướng qua các kỳ.
- Dọc: thấy cơ cấu, so được khác quy mô.
- Tỷ số: đo thanh toán, nợ, hiệu quả, sinh lời.
- DuPont: tìm nguồn gốc ROE.
- So sánh: đặt chuẩn để kết luận.
- Thay thế liên hoàn: lượng hóa từng nguyên nhân.
3. Các chỉ số phân tích báo cáo tài chính quan trọng gồm những nhóm nào?
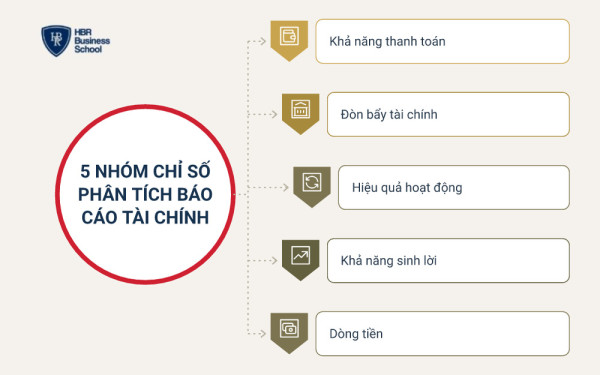
Các chỉ số phân tích báo cáo tài chính chia thành 5 nhóm: thanh toán, đòn bẩy, hiệu quả hoạt động, sinh lời, dòng tiền. Mỗi nhóm trả lời một câu hỏi về sức khỏe doanh nghiệp.
Bài này dùng số dư cuối kỳ cho gọn; giáo trình thường dùng số bình quân. Chỉ số định giá như P/E, P/B, EPS có trong bài 7 chỉ số tài chính cho nhà đầu tư.
5 nhóm chỉ số phân tích báo cáo tài chính:
- Khả năng thanh toán: có đủ tiền trả nợ ngắn hạn không.
- Đòn bẩy tài chính: dựa vào vay đến mức nào.
- Hiệu quả hoạt động: tồn kho, công nợ quay vòng nhanh hay chậm.
- Khả năng sinh lời: mỗi đồng vốn tạo bao nhiêu lãi.
- Dòng tiền: lãi có thành tiền thật không.
3.1. Nhóm chỉ số khả năng thanh toán cho biết điều gì?
Nhóm này cho biết doanh nghiệp có đủ tài sản ngắn hạn để trả nợ đến hạn trong 12 tháng không.
| Chỉ số | Công thức | Cách đọc |
|---|---|---|
| Thanh toán hiện hành | Tài sản ngắn hạn / Nợ ngắn hạn | Tài sản ngắn hạn trên mỗi đồng nợ ngắn hạn |
| Thanh toán nhanh | (Tài sản ngắn hạn - Hàng tồn kho) / Nợ ngắn hạn | Khả năng trả nợ khi chưa bán được kho |
| Thanh toán tiền mặt | Tiền và tương đương tiền / Nợ ngắn hạn | Khả năng trả nợ ngay |
Thanh toán nhanh của Công ty B giảm từ 1,00 xuống 0,79. Nếu không bán được kho, doanh nghiệp thiếu tài sản thanh khoản để trả nợ.
3.2. Nhóm chỉ số đòn bẩy tài chính đo rủi ro nợ vay ra sao?
Nhóm đòn bẩy đo phần tài sản tài trợ bằng nợ và khả năng trả lãi. Vay giúp tăng ROE khi có lãi, nhưng làm rủi ro tăng nhanh khi lãi giảm.
| Chỉ số | Công thức | Cách đọc |
|---|---|---|
| Hệ số nợ | Nợ phải trả / Tổng tài sản | Phần tài sản tài trợ bằng nợ |
| Nợ trên vốn chủ (D/E) | Nợ phải trả / Vốn chủ sở hữu | Mỗi đồng vốn chủ gánh bao nhiêu nợ |
| Khả năng trả lãi vay | Lợi nhuận trước lãi vay và thuế (EBIT) / Chi phí lãi vay | Lợi nhuận gấp mấy lần tiền lãi |
Khả năng trả lãi vay của Công ty B giảm từ 5,8 xuống 2,8 lần. Cách dùng nợ an toàn có trong bài đòn bẩy tài chính.
3.3. Nhóm chỉ số hiệu quả hoạt động đo tốc độ quay vòng vốn thế nào?
Nhóm này đo tốc độ tồn kho được bán và công nợ được thu về tiền. Quay càng chậm, doanh nghiệp càng cần nhiều vốn lưu động.
| Chỉ số | Công thức | Cách đọc |
|---|---|---|
| Vòng quay hàng tồn kho | Giá vốn hàng bán / Hàng tồn kho | Số lần kho quay vòng trong năm |
| Số ngày tồn kho (DIO, Days Inventory Outstanding) | Hàng tồn kho / Giá vốn x 365 | Hàng nằm trong kho bao nhiêu ngày |
| Số ngày thu tiền (DSO, Days Sales Outstanding) | Phải thu khách hàng / Doanh thu thuần x 365 | Bao nhiêu ngày mới thu được tiền |
| Vòng quay tổng tài sản | Doanh thu thuần / Tổng tài sản | Mỗi đồng tài sản tạo bao nhiêu doanh thu |
Ở Công ty B, số ngày tồn kho tăng từ 73 lên 92 ngày. Số ngày thu tiền tăng từ 44 lên 62 ngày.
3.4. Nhóm chỉ số khả năng sinh lời gồm những chỉ số nào?
Nhóm sinh lời gồm biên lợi nhuận gộp, biên lợi nhuận ròng, ROA và ROE. ROA là tỷ suất lợi nhuận trên tổng tài sản (Return on Assets).
| Chỉ số | Công thức | Công ty B 2024 | Công ty B 2025 |
|---|---|---|---|
| Biên lợi nhuận gộp | Lợi nhuận gộp / Doanh thu thuần | 20,0% | 17,0% |
| Biên lợi nhuận ròng | Lợi nhuận sau thuế / Doanh thu thuần | 4,64% | 2,58% |
| ROA | Lợi nhuận sau thuế / Tổng tài sản | 9,3% | 4,7% |
| ROE | Lợi nhuận sau thuế / Vốn chủ sở hữu | 17,8% | 11,0% |
Cách cải thiện ROE được HBR phân tích trong một bài riêng.
3.5. Vì sao doanh nghiệp báo lãi nhưng vẫn thiếu tiền?
Doanh nghiệp báo lãi nhưng thiếu tiền khi lợi nhuận bị giữ trong tồn kho và công nợ phải thu. Lợi nhuận ghi nhận khi bán, còn tiền chỉ về khi khách trả.
Chỉ số cần xem là dòng tiền thuần từ hoạt động kinh doanh (CFO, Cash Flow from Operations).
- CFO / Lợi nhuận sau thuế từ 1 trở lên: lãi đã thành tiền.
- CFO âm nhiều kỳ liền: doanh nghiệp đang sống bằng tiền vay.
Năm 2025, Công ty B lãi 1.600 triệu đồng nhưng CFO âm 6.500 triệu đồng. Cách lập kế hoạch tiền có trong bài quản lý dòng tiền.
3.6. Chỉ số tài chính bao nhiêu là tốt?
Không có ngưỡng chung cho mọi ngành. Chỉ số chỉ có ý nghĩa khi so với chính doanh nghiệp qua các kỳ và với doanh nghiệp cùng ngành.
Chuỗi bán lẻ thu tiền mặt có thể vận hành tốt với thanh toán hiện hành dưới 1. Doanh nghiệp xây dựng cùng mức đó lại rất rủi ro. Bản tóm tắt AI trên Google đưa 2 ngưỡng khác nhau cho cùng chỉ số này (quan sát ngày 18/11/2026).
Cách tự lập mốc chuẩn:
- Tính chỉ số của chính doanh nghiệp trong 3 năm gần nhất.
- Chọn 3-5 doanh nghiệp niêm yết cùng ngành, tính cùng chỉ số.
- Lấy trung vị nhóm làm mốc, ghi rõ năm và nguồn.
Để chọn chỉ số đo lường gắn với chiến lược, bạn có thể xem chia sẻ của Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings, trong video dưới đây:
4. Quy trình phân tích báo cáo tài chính doanh nghiệp gồm mấy bước?
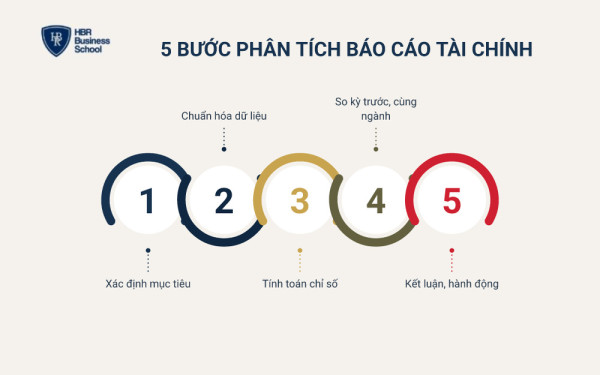
Quy trình phân tích báo cáo tài chính gồm 5 bước, đi từ câu hỏi đến hành động. Đây cũng là cách phân tích báo cáo tài chính doanh nghiệp mà kế toán và chủ doanh nghiệp đều áp dụng được.
- Xác định mục tiêu và câu hỏi cần trả lời.
- Thu thập và chuẩn hóa dữ liệu 2-3 kỳ.
- Áp dụng kỹ thuật ngang, dọc và tỷ số.
- So sánh với kỳ trước và doanh nghiệp cùng ngành.
- Viết kết luận và đề xuất hành động.
4.1. Bước 1: Xác định mục tiêu và câu hỏi cần trả lời
Mục tiêu quyết định chỉ số nào cần xem trước. Chủ doanh nghiệp hỏi tiền đi đâu sẽ ưu tiên dòng tiền; ngân hàng ưu tiên thanh toán và đòn bẩy.
Viết ra tối đa 3 câu hỏi, ví dụ: "Vì sao doanh thu tăng mà tiền giảm?".
4.2. Bước 2: Thu thập và chuẩn hóa dữ liệu
Bước 2 là lấy đủ báo cáo 2-3 kỳ và đưa về cùng một khuôn.
- Kiểm tra độ tin cậy: đọc ý kiến kiểm toán, nhất là ý kiến ngoại trừ.
- Đưa về cùng mẫu: báo cáo năm 2026 đổi tên, mã số, nên dò theo tên chỉ tiêu.
- Tách khoản bất thường: lãi bán tài sản, hoàn nhập dự phòng.
- Thống nhất đơn vị: cùng triệu đồng, cùng kỳ 12 tháng.
4.3. Bước 3: Áp dụng kỹ thuật ngang, dọc và tỷ số
Đặt số các kỳ trên một bảng, thêm cột chênh lệch, % thay đổi và tỷ trọng. Sau đó tính 5 nhóm chỉ số ở mục 3.
Đánh dấu dòng thay đổi trên 20% hoặc tỷ trọng đổi trên 3 điểm %. Đây là mốc lọc nhanh do HBR gợi ý, bạn có thể đổi theo quy mô.
4.4. Bước 4: So sánh với kỳ trước và doanh nghiệp cùng ngành
So sánh biến con số thành nhận định tốt hay xấu. So với kỳ trước để thấy xu hướng, so với cùng ngành để thấy vị trí.
Báo cáo của doanh nghiệp niêm yết được công bố trên trang của Sở Giao dịch Chứng khoán TP.HCM (HOSE). Hãy chọn doanh nghiệp cùng mô hình kinh doanh để đối chiếu.
4.5. Bước 5: Viết kết luận và đề xuất hành động
Kết luận tốt nêu rõ hiện tượng, nguyên nhân và việc cần làm, mỗi ý gắn một con số. Mẫu câu nhận xét dùng được ngay:
- Hiện tượng: "Doanh thu tăng X% nhưng lợi nhuận sau thuế giảm Y%."
- Nguyên nhân: "Biên lợi nhuận gộp giảm Z điểm %, lãi vay tăng W%."
- Hành động: "Siết công nợ, giảm tồn kho chậm bán trong 2 quý tới."
5. Ví dụ phân tích báo cáo tài chính của một doanh nghiệp phân phối
Ví dụ dưới đây áp dụng trọn cách phân tích báo cáo tài chính doanh nghiệp cho Công ty B, nhà phân phối hàng tiêu dùng. Số liệu là giả định do HBR dựng để minh họa, đã kiểm tra tổng tài sản bằng tổng nguồn vốn.
Câu hỏi của chủ doanh nghiệp: "Doanh thu năm 2025 tăng mạnh, vì sao tài khoản luôn thiếu tiền?".
5.1. Số liệu đầu vào của Công ty B
Bảng dưới rút gọn báo cáo 2 năm, đơn vị triệu đồng. Chi phí bán hàng và quản lý gộp một dòng.
| Chỉ tiêu (triệu đồng) | 2024 | 2025 |
|---|---|---|
| Doanh thu thuần | 50.000 | 62.000 |
| Giá vốn hàng bán | 40.000 | 51.460 |
| Lợi nhuận gộp | 10.000 | 10.540 |
| Chi phí bán hàng và quản lý | 6.500 | 7.440 |
| Chi phí lãi vay | 600 | 1.100 |
| Lợi nhuận sau thuế (thuế 20%) | 2.320 | 1.600 |
| Tiền | 3.000 | 1.200 |
| Phải thu khách hàng | 6.000 | 10.500 |
| Hàng tồn kho | 8.000 | 13.000 |
| Tổng tài sản | 25.000 | 34.100 |
| Nợ ngắn hạn (vay ngắn hạn) | 10.000 (5.000) | 16.500 (10.500) |
| Tổng nợ phải trả | 12.000 | 19.500 |
| Vốn chủ sở hữu | 13.000 | 14.600 |
| Dòng tiền thuần từ kinh doanh (CFO) | -6.500 |
5.2. Kết quả phân tích theo chiều ngang và chiều dọc
Doanh thu tăng 24% nhưng lợi nhuận sau thuế giảm 31%. Vốn dồn vào phải thu và tồn kho, còn tiền giảm mạnh.
| Chỉ tiêu | Thay đổi | % thay đổi | Tỷ trọng 2024 | Tỷ trọng 2025 |
|---|---|---|---|---|
| Doanh thu thuần | +12.000 | +24,0% | ||
| Giá vốn hàng bán | +11.460 | +28,6% | 80,0% doanh thu | 83,0% doanh thu |
| Chi phí lãi vay | +500 | +83,3% | 1,2% doanh thu | 1,8% doanh thu |
| Lợi nhuận sau thuế | -720 | -31,0% | 4,6% doanh thu | 2,6% doanh thu |
| Phải thu khách hàng | +4.500 | +75,0% | 24,0% tài sản | 30,8% tài sản |
| Hàng tồn kho | +5.000 | +62,5% | 32,0% tài sản | 38,1% tài sản |
| Tiền | -1.800 | -60,0% | 12,0% tài sản | 3,5% tài sản |
| Vay ngắn hạn | +5.500 | +110,0% |
Phân tích báo cáo tài chính theo chiều ngang chỉ ra 4 dòng tăng bất thường: phải thu, tồn kho, lãi vay và vay ngắn hạn. Phân tích báo cáo tài chính theo chiều dọc cho thấy giá vốn ăn sâu hơn vào doanh thu.
5.3. Kết quả các chỉ số và mô hình DuPont
Bộ chỉ số xác nhận Công ty B tăng trưởng bằng bán chịu, trữ hàng và vay ngắn hạn.
| Chỉ số | 2024 | 2025 | Nhận định |
|---|---|---|---|
| Thanh toán nhanh | 1,00 | 0,79 | Dưới 1 |
| Nợ trên vốn chủ | 0,92 | 1,34 | Tăng |
| Khả năng trả lãi vay | 5,8 lần | 2,8 lần | Giảm một nửa |
| Số ngày tồn kho | 73 ngày | 92 ngày | Chậm hơn 19 ngày |
| Số ngày thu tiền | 44 ngày | 62 ngày | Chậm hơn 18 ngày |
| Biên lợi nhuận gộp | 20,0% | 17,0% | Giảm 3 điểm % |
| ROE | 17,8% | 11,0% | Giảm 6,8 điểm % |
Theo DuPont, ROE giảm chủ yếu vì biên lợi nhuận ròng giảm từ 4,64% xuống 2,58%. Đòn bẩy tăng từ 1,92 lên 2,34 lần chỉ bù được một phần.
5.4. Kết luận rút ra từ ví dụ là gì?
Công ty B không thiếu khách mà thiếu kiểm soát vốn lưu động và giá bán.
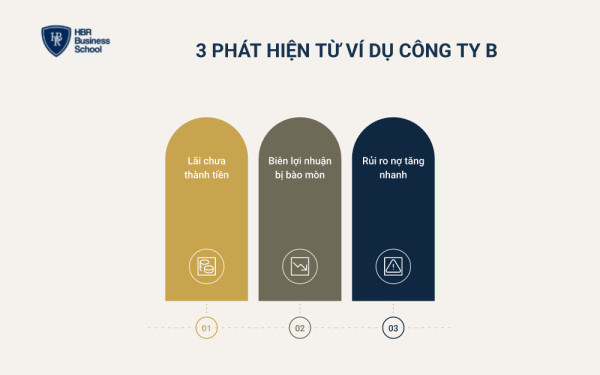
3 phát hiện chính:
- Lãi chưa thành tiền: CFO âm 6.500 triệu đồng dù lãi 1.600 triệu đồng.
- Biên lợi nhuận bị bào mòn: biên gộp giảm từ 20% xuống 17%.
- Rủi ro nợ tăng nhanh: vay ngắn hạn tăng 110%.
Việc chủ doanh nghiệp nên làm tiếp:
- Đặt hạn mức công nợ từng khách, đưa số ngày thu tiền về dưới 50 ngày.
- Xả hàng tồn trên 90 ngày trước khi nhập lô mới.
- Xem lại giá bán, chiết khấu ở nhóm hàng có lợi nhuận gộp thấp.
Câu hỏi nên đặt cho kế toán: khách nào nợ tăng nhiều nhất, hàng nào tồn trên 90 ngày, khoản vay nào đến hạn trong 6 tháng.
Để cải thiện biên lợi nhuận sau khi phân tích, bạn có thể tải miễn phí tài liệu dưới đây do Trường Doanh nhân HBR biên soạn:
>>> TẢI MIỄN PHÍ: 3 CHIẾN LƯỢC TĂNG BIÊN LỢI NHUẬN
6. Chủ doanh nghiệp tự phân tích báo cáo tài chính như thế nào?
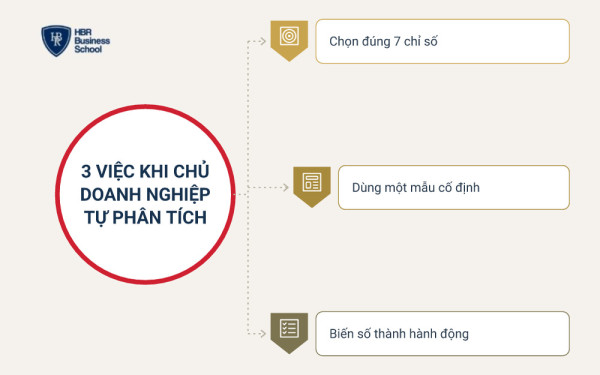
Chủ doanh nghiệp không cần thành kế toán để tự phân tích báo cáo tài chính. Cách phân tích báo cáo tài chính doanh nghiệp cho người không chuyên gồm 3 việc:
- Chọn đúng chỉ số: 7 chỉ số về tiền, lãi và nợ.
- Dùng một mẫu cố định: cùng file, cùng cột cho mọi kỳ.
- Biến số thành hành động: mỗi tín hiệu xấu gắn một câu hỏi cho kế toán.
6.1. Chủ doanh nghiệp không biết kế toán nên xem chỉ số nào trước?
Trong các chỉ số phân tích báo cáo tài chính, chủ doanh nghiệp nên xem trước 7 chỉ số dưới đây. Thứ tự xem là tiền, lãi, nợ. Bảng là gợi ý của HBR, mốc "tín hiệu xấu" nên chỉnh theo lịch sử doanh nghiệp.
| Chỉ số | Tín hiệu xấu | Hỏi kế toán | Việc cần làm |
|---|---|---|---|
| CFO / Lợi nhuận sau thuế | Dưới 1 nhiều kỳ | Lãi nằm ở khoản nào? | Siết công nợ, giảm tồn kho |
| Số ngày thu tiền | Tăng qua các quý | Khách nào trả chậm nhất? | Đặt hạn mức, phạt chậm trả |
| Số ngày tồn kho | Tăng qua các quý | Hàng nào tồn trên 90 ngày? | Xả hàng chậm, nhập theo đơn |
| Biên lợi nhuận gộp | Giảm trên 2 điểm % | Nhóm hàng nào giảm biên? | Xem lại giá bán, chiết khấu |
| Chi phí bán hàng, quản lý / Doanh thu | Tăng nhanh hơn doanh thu | Khoản chi nào tăng mạnh? | Cắt chi phí không tạo doanh thu |
| Thanh toán nhanh | Dưới 1 | Nợ nào đến hạn trong 6 tháng? | Lập kế hoạch tiền 13 tuần |
| Khả năng trả lãi vay | Giảm liên tục | Lãi suất, hạn vay ra sao? | Không dùng vay ngắn hạn cho tài sản dài hạn |
6.2. Mẫu phân tích báo cáo tài chính trên Excel gồm những cột nào?
Mẫu Excel phân tích báo cáo tài chính chỉ cần 7 cột, giữ nguyên qua mọi kỳ.
| Cột | Nội dung | Công thức gợi ý |
|---|---|---|
| A | Tên chỉ tiêu | Nhập theo báo cáo |
| B | Kỳ trước | Nhập số |
| C | Kỳ này | Nhập số |
| D | Chênh lệch | = C - B |
| E | % thay đổi | = D / B |
| F | Tỷ trọng kỳ này | = C / Tổng tài sản hoặc doanh thu |
| G | Nguyên nhân | Ghi sau khi hỏi kế toán |
Thêm một sheet chỉ số liên kết với sheet số liệu, mỗi quý chỉ dán số mới. Bảng này có thể gắn vào bộ báo cáo quản trị hằng tháng.
6.3. Có thể dùng ChatGPT để phân tích báo cáo tài chính không?
Có. ChatGPT và các công cụ AI tính nhanh chỉ số, gợi ý nguyên nhân và viết nháp nhận xét. AI không thay được việc kiểm tra số liệu gốc.
- Bảo mật: ẩn tên công ty, khách hàng, mã số thuế.
- Kiểm tra công thức: yêu cầu AI ghi công thức, tự tính lại 2-3 chỉ số.
- Cung cấp bối cảnh: nêu ngành, mùa vụ, thay đổi chính sách bán hàng.
- Không giao quyết định: AI gợi ý, người quyết định vẫn là bạn.
Câu lệnh mẫu: "Đây là báo cáo tài chính 2 năm của doanh nghiệp phân phối. Hãy tính 5 nhóm chỉ số, ghi công thức, chỉ ra 3 thay đổi lớn nhất."
Ứng dụng khác như dự báo dòng tiền có trong bài ứng dụng AI trong tài chính. Nội dung mục này cập nhật tháng 11/2026.
7. Cần lưu ý gì để phân tích báo cáo tài chính không kết luận sai?
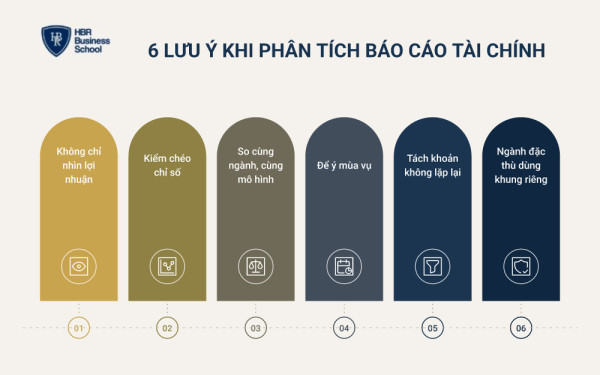
Làm đúng quy trình phân tích báo cáo tài chính vẫn có thể sai khi nhìn con số tách khỏi bối cảnh. 6 lưu ý dưới đây giúp kết luận đúng hơn.
- Không chỉ nhìn lợi nhuận: luôn đặt lợi nhuận cạnh dòng tiền.
- Không dựa vào một chỉ số: xác nhận bằng chỉ số liên quan.
- So cùng ngành, cùng mô hình: bán lẻ và sản xuất rất khác nhau.
- Để ý mùa vụ: số ngày 31/12 có thể không đại diện cả năm.
- Tách khoản không lặp lại: lãi bán tài sản không bền.
- Ngành đặc thù dùng khung riêng: ngân hàng, bảo hiểm có mẫu báo cáo khác.
Kết quả phân tích cần đi vào kế hoạch dòng tiền, ngân sách và quyết định vay vốn. Đó là phần việc của quản trị tài chính doanh nghiệp.
Nhiều anh/chị chủ doanh nghiệp vẫn quyết định vay, mở rộng hay cắt giảm theo cảm giác. Kết quả là doanh thu tăng nhưng tiền luôn hụt, không rõ vốn kẹt ở đâu.
Khóa học TÀI CHÍNH DÀNH CHO SẾP: TỪ TÀI CHÍNH CÁ NHÂN ĐẾN QUẢN TRỊ TÀI SẢN của Trường Doanh nhân HBR giúp anh/chị quản trị dòng tiền và phân bổ vốn có nguyên tắc. Khóa học còn hướng dẫn ứng dụng AI phân tích tài chính.
=> Đăng ký ngay để giữ chỗ và nhận tư vấn lộ trình phù hợp với doanh nghiệp của anh/chị!
8. Câu hỏi thường gặp về phân tích báo cáo tài chính
8.1. Phân tích báo cáo tài chính ngân hàng có khác doanh nghiệp thường không?
Có. Ngân hàng dùng mẫu báo cáo riêng của tổ chức tín dụng, tài sản chủ yếu là khoản cho vay. Người phân tích ngân hàng xem chỉ số riêng như biên lãi ròng (NIM), tỷ lệ nợ xấu.
8.2. Ngân hàng xem chỉ số nào khi phân tích báo cáo tài chính để cho vay?
Khi thẩm định cho vay, ngân hàng ưu tiên khả năng trả nợ. Chỉ số hay được xem là thanh toán hiện hành, nợ trên vốn chủ, khả năng trả lãi vay và CFO. Tiêu chí cụ thể khác nhau giữa các ngân hàng.
8.3. Cần bao nhiêu kỳ số liệu để phân tích báo cáo tài chính?
Tối thiểu 2 kỳ để so sánh, tốt nhất 3-5 năm để thấy xu hướng. Doanh nghiệp có mùa vụ nên so cùng quý của các năm.
Tóm lại, phân tích báo cáo tài chính là đặt các con số cạnh nhau để biết doanh nghiệp khỏe hay yếu, vì sao. Làm đủ 5 bước với một mẫu Excel cố định, bạn sẽ thấy vấn đề trước khi thiếu tiền. Trường Doanh nhân HBR hy vọng ví dụ Công ty B giúp bạn bắt đầu với chính báo cáo của doanh nghiệp mình.


 Thời gian:
12-13/12/2026
 Địa điểm: Hà Nội