Đăng nhập


Mục lục [Ẩn]
- 1. Báo cáo tài chính là gì và gồm những báo cáo nào?
- 1.1. Báo cáo tình hình tài chính có phải là bảng cân đối kế toán không?
- 1.2. Doanh nghiệp nhỏ và vừa lập báo cáo tài chính theo mẫu nào?
- 2. Vì sao cần biết cách đọc báo cáo tài chính?
- 2.1. Đọc báo cáo tài chính để làm gì?
- 2.2. Mỗi người đọc nên chú ý phần nào của báo cáo?
- 3. Cách đọc báo cáo tài chính cho người mới bắt đầu qua 5 bước
- 3.1. Bước 1: Đọc ý kiến kiểm toán và thông tin chung
- 3.2. Doanh nghiệp nhỏ không có kiểm toán thì đọc bước 1 thế nào?
- 3.3. Bước 2: Cách đọc bảng cân đối kế toán (báo cáo tình hình tài chính)
- 3.4. Bước 3: Cách đọc báo cáo kết quả hoạt động kinh doanh
- 3.5. Bước 4: Cách đọc báo cáo lưu chuyển tiền tệ
- 3.6. Vì sao doanh nghiệp có lãi nhưng dòng tiền vẫn âm?
- 3.7. Bước 5: Cách đọc thuyết minh báo cáo tài chính
- 4. Ví dụ cách đọc báo cáo tài chính doanh nghiệp phân phối như thế nào?
- 4.1. Số liệu rút gọn của Công ty A (giả định)
- 4.2. Đọc 5 bước, Công ty A đang gặp vấn đề gì?
- 5. Cách đọc báo cáo tài chính nhanh qua 6 chỉ số nào?
- 6. Chủ doanh nghiệp áp dụng cách đọc báo cáo tài chính trong 15 phút ra sao?
- 6.1. Chủ doanh nghiệp không làm kế toán nên xem những dòng nào?
- 6.2. Quy trình đọc nhanh 15 phút gồm những bước nào?
- 6.3. Nên hỏi kế toán những câu gì sau khi đọc?
- 7. Đọc báo cáo tài chính cần cảnh giác với những dấu hiệu bất thường nào?
- 8. Cần lưu ý gì để cách đọc báo cáo tài chính không dẫn đến kết luận sai?
- 9. Câu hỏi thường gặp về cách đọc báo cáo tài chính
- 9.1. Người mới nên đọc báo cáo tài chính nào trước?
- 9.2. Đọc báo cáo tài chính của công ty niêm yết ở đâu?
- 9.3. Đọc báo cáo tài chính khác phân tích báo cáo tài chính thế nào?
- 9.4. Báo cáo tài chính hợp nhất là gì?
Báo cáo tài chính đến tay mỗi năm, nhưng nhiều chủ doanh nghiệp chỉ nhìn dòng lợi nhuận rồi ký. Nắm cách đọc báo cáo tài chính giúp bạn thấy tiền nằm ở đâu, rủi ro nào đang lớn dần. Cùng Trường Doanh nhân HBR đi qua 5 bước đọc, kèm ví dụ bằng số và checklist dùng ngay.
Điểm qua nội dung chính của bài:
- Bộ báo cáo tài chính gồm 4 phần: tình hình tài chính, kết quả kinh doanh, dòng tiền, thuyết minh.
- Đọc theo 5 bước, bắt đầu từ ý kiến kiểm toán và kết thúc ở thuyết minh.
- Lợi nhuận cho biết lãi hay lỗ, dòng tiền cho biết tiền thật có về hay không.
- Chủ doanh nghiệp chỉ cần 10 dòng số và 6 chỉ số nhanh để nhận ra vấn đề sớm.
1. Báo cáo tài chính là gì và gồm những báo cáo nào?
Báo cáo tài chính là bộ báo cáo do kế toán lập theo chuẩn mực và chế độ kế toán, trình bày tài sản, nợ phải trả, vốn chủ sở hữu, doanh thu, chi phí, lợi nhuận và dòng tiền của doanh nghiệp trong một kỳ, thường là một năm tài chính.
Từ năm tài chính 2026, doanh nghiệp lập báo cáo theo Thông tư 99/2025/TT-BTC của Bộ Tài chính. Thông tư ban hành ngày 27/10/2025, có hiệu lực từ 01/01/2026. Văn bản này thay Thông tư 200/2014/TT-BTC, theo Thời báo Tài chính Việt Nam (đọc ngày 18/11/2026).
| Báo cáo | Mẫu theo Thông tư 99/2025/TT-BTC | Trả lời câu hỏi |
|---|---|---|
| Báo cáo tình hình tài chính (trước đây là bảng cân đối kế toán) | B01-DN | Doanh nghiệp có gì, nợ ai, vốn chủ bao nhiêu? |
| Báo cáo kết quả hoạt động kinh doanh | B02-DN | Trong kỳ bán được bao nhiêu, lãi hay lỗ? |
| Báo cáo lưu chuyển tiền tệ | B03-DN | Tiền thật đến từ đâu, đi về đâu? |
| Bản thuyết minh báo cáo tài chính | B09-DN | Các con số được tính thế nào? |
Bốn báo cáo này liên kết với nhau. Lợi nhuận sau thuế chảy vào vốn chủ sở hữu. Tiền cuối kỳ trên báo cáo dòng tiền khớp với dòng tiền trên báo cáo tình hình tài chính.
Trình tự kế toán lập bộ báo cáo có trong bài 7 bước lập báo cáo tài chính.
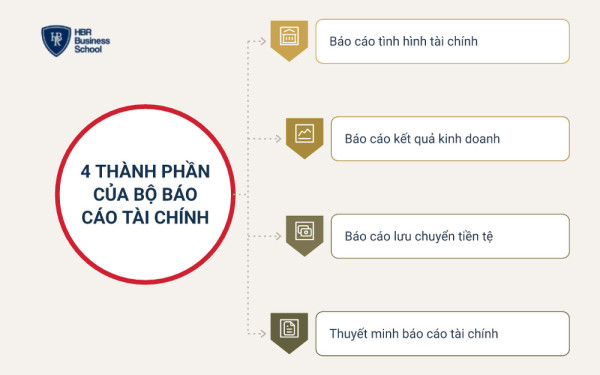
4 thành phần của bộ báo cáo tài chính:
- Báo cáo tình hình tài chính: ảnh chụp tài sản và nguồn vốn tại một ngày.
- Báo cáo kết quả hoạt động kinh doanh: doanh thu, chi phí, lãi lỗ trong kỳ.
- Báo cáo lưu chuyển tiền tệ: tiền vào, tiền ra theo 3 hoạt động.
- Thuyết minh báo cáo tài chính: giải thích chính sách và chi tiết số liệu.
1.1. Báo cáo tình hình tài chính có phải là bảng cân đối kế toán không?
Có. Báo cáo tình hình tài chính là tên mới của bảng cân đối kế toán theo Thông tư 99/2025/TT-BTC. Báo cáo vẫn mang ký hiệu B01-DN và vẫn cân đối tài sản với nguồn vốn.
Một số mã số đã đổi. Theo bảng so sánh của MISA AMIS (đọc ngày 18/11/2026), tổng cộng tài sản chuyển từ mã 270 sang mã 280. Tổng cộng nguồn vốn vẫn là mã 440.
Vì vậy, khi so báo cáo năm 2026 với năm 2025, hãy dò theo tên chỉ tiêu. Báo cáo năm 2025 trở về trước vẫn mang tên bảng cân đối kế toán.
1.2. Doanh nghiệp nhỏ và vừa lập báo cáo tài chính theo mẫu nào?
Nhiều doanh nghiệp nhỏ và vừa lập báo cáo theo Thông tư 133/2016/TT-BTC. Bộ báo cáo bắt buộc theo thông tư này gồm 3 mẫu:
- Báo cáo tình hình tài chính: mẫu B01a-DNN hoặc B01b-DNN.
- Báo cáo kết quả hoạt động kinh doanh: mẫu B02-DNN.
- Bản thuyết minh báo cáo tài chính: mẫu B09-DNN.
Báo cáo lưu chuyển tiền tệ (mẫu B03-DNN) chỉ được khuyến khích lập. Khi nộp cho cơ quan thuế, doanh nghiệp gửi kèm bảng cân đối tài khoản (mẫu F01-DNN).
Vì vậy, nhiều chủ doanh nghiệp nhỏ không có báo cáo dòng tiền để đọc. Bạn nên yêu cầu kế toán lập thêm báo cáo này để quản trị. Cách đọc báo cáo tài chính trong bài dùng được cho cả 2 bộ mẫu, chỉ khác mã số. [CẦN KIỂM TRA: phạm vi áp dụng Thông tư 133/2016/TT-BTC từ năm tài chính 2026]
2. Vì sao cần biết cách đọc báo cáo tài chính?
Biết cách đọc báo cáo tài chính giúp bạn ra quyết định bằng số liệu thay vì cảm giác. Mỗi người đọc tìm một câu trả lời khác nhau trong cùng bộ báo cáo.
2.1. Đọc báo cáo tài chính để làm gì?
Đọc hiểu báo cáo tài chính giúp trả lời 3 câu hỏi. Doanh nghiệp có lãi thật không? Có đủ tiền trả nợ không? Đang tăng trưởng hay đi xuống?
Với chủ doanh nghiệp, báo cáo cho thấy tiền đang kẹt ở công nợ hay hàng tồn kho. Báo cáo cũng chỉ ra khoản chi phí nào đang ăn mòn lợi nhuận.
Với nhà đầu tư và ngân hàng, báo cáo là căn cứ để định giá và cho vay. Với nhân viên mới, sinh viên kế toán, đây là kỹ năng nền của nghề.
Báo cáo tài chính khác báo cáo quản trị. Báo cáo tài chính lập theo chuẩn mực để nộp thuế, công bố. Báo cáo quản trị phục vụ điều hành nội bộ, mẫu do doanh nghiệp tự thiết kế.
Video dưới đây của Trường Doanh nhân HBR nói về bản chất tài chính trong doanh nghiệp:
2.2. Mỗi người đọc nên chú ý phần nào của báo cáo?
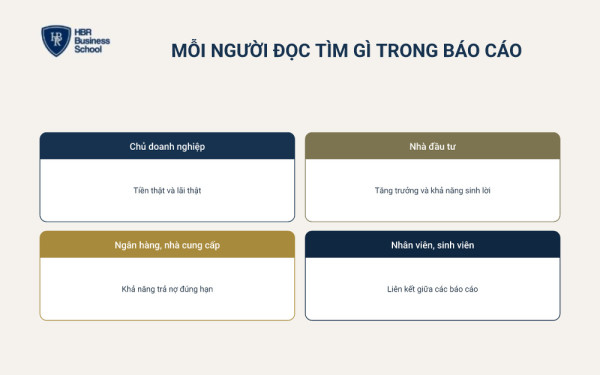
Cách đọc báo cáo tài chính hiệu quả bắt đầu từ câu hỏi của người đọc. Bảng dưới đây gợi ý phần cần đọc kỹ cho 4 nhóm thường gặp.
| Người đọc | Câu hỏi chính | Phần đọc kỹ nhất |
|---|---|---|
| Chủ doanh nghiệp | Tiền đi đâu, lãi có thật không? | Dòng tiền, phải thu, hàng tồn kho |
| Nhà đầu tư cổ phiếu | Tăng trưởng và sinh lời ra sao? | Kết quả kinh doanh, ROE, ý kiến kiểm toán |
| Ngân hàng, nhà cung cấp | Có trả nợ đúng hạn không? | Nợ ngắn hạn, tiền, dòng tiền kinh doanh |
| Nhân viên, sinh viên | Các chỉ tiêu liên kết thế nào? | Cả 4 báo cáo và thuyết minh |
Như bảng trên, 4 nhóm người đọc tìm 4 câu trả lời khác nhau trong cùng một bộ số.
3. Cách đọc báo cáo tài chính cho người mới bắt đầu qua 5 bước
Cách đọc báo cáo tài chính cho người mới bắt đầu là đi đúng thứ tự 5 bước dưới đây. Thứ tự này giúp bạn biết số liệu có đáng tin trước khi đọc chi tiết.
- Đọc ý kiến kiểm toán để biết số liệu đáng tin đến đâu.
- Đọc báo cáo tình hình tài chính để biết doanh nghiệp có gì, nợ bao nhiêu.
- Đọc báo cáo kết quả kinh doanh để biết lãi hay lỗ, lãi từ đâu.
- Đọc báo cáo lưu chuyển tiền tệ để biết lãi có thành tiền không.
- Tra thuyết minh cho các con số bất thường ở 4 bước trên.
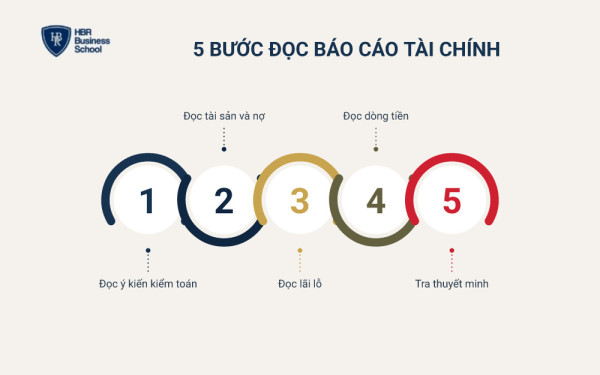
Với mỗi báo cáo, hãy đặt cột kỳ này cạnh cột kỳ trước. Chú ý đơn vị tính ở góc trên: đồng, nghìn đồng hay triệu đồng.
3.1. Bước 1: Đọc ý kiến kiểm toán và thông tin chung
Bước đầu tiên trong cách đọc báo cáo tài chính là xem ý kiến kiểm toán. Ý kiến này cho biết công ty kiểm toán độc lập có chấp nhận các con số không.
Theo Chuẩn mực kiểm toán Việt Nam (VSA) số 700 và 705, có 4 loại ý kiến kiểm toán:
| Loại ý kiến | Ý nghĩa | Cách đọc tiếp |
|---|---|---|
| Chấp nhận toàn phần | Báo cáo trung thực, hợp lý trên các khía cạnh trọng yếu | Đọc bình thường |
| Ngoại trừ | Phần lớn hợp lý, trừ một số khoản mục | Đọc kỹ đoạn "cơ sở của ý kiến ngoại trừ" |
| Trái ngược (không chấp nhận) | Báo cáo sai lệch trọng yếu và lan tỏa | Không dùng số liệu để ra quyết định |
| Từ chối đưa ra ý kiến | Kiểm toán viên không thu thập đủ bằng chứng | Coi như chưa có số liệu đáng tin |
Báo cáo kiểm toán có thể kèm đoạn "vấn đề cần nhấn mạnh". Ví dụ, kiểm toán viên nghi ngờ khả năng hoạt động liên tục. Đoạn này không đổi loại ý kiến, nhưng là cảnh báo cần đọc.
Doanh nghiệp lớn thường thuê nhóm Big 4 kiểm toán hoặc công ty kiểm toán trong nước. Trang thông tin chung ghi ngành nghề, kỳ kế toán và đơn vị tính. Trang này cũng cho biết báo cáo là riêng lẻ hay hợp nhất.
3.2. Doanh nghiệp nhỏ không có kiểm toán thì đọc bước 1 thế nào?
Nhiều doanh nghiệp nhỏ không thuộc diện bắt buộc kiểm toán, nên báo cáo không có ý kiến kiểm toán. Khi đó, cách đọc báo cáo tài chính cần thêm 3 phép tự đối chiếu:
- Đối chiếu số dư tiền gửi với sao kê ngân hàng ngày cuối kỳ.
- Đối chiếu doanh thu với tổng hóa đơn điện tử đã xuất trong kỳ.
- Đối chiếu khoản phải thu lớn nhất với biên bản xác nhận công nợ.
Báo cáo nộp thuế chỉ phản ánh những gì đã ghi vào sổ kế toán. Nếu còn thu chi ngoài sổ, báo cáo sẽ lệch với tình hình thật.
Tách bạch tiền cá nhân và tiền doanh nghiệp là điều kiện đầu tiên để báo cáo đáng tin. Khi chủ doanh nghiệp lấy tiền công ty chi việc nhà, mọi con số phía sau đều lệch.
3.3. Bước 2: Cách đọc bảng cân đối kế toán (báo cáo tình hình tài chính)
Cách đọc bảng cân đối kế toán là bắt đầu từ phương trình gốc, rồi xem 7 dòng quan trọng. Báo cáo này chụp tài sản và nguồn vốn tại ngày cuối kỳ.
Tổng tài sản = Nợ phải trả + Vốn chủ sở hữu
Vế trái cho biết doanh nghiệp đang nắm giữ gì. Vế phải cho biết tiền mua tài sản đến từ đâu: đi vay, nợ nhà cung cấp hay vốn chủ.
| Chỉ tiêu | Mã số (mẫu B01-DN) | Cần nhìn gì |
|---|---|---|
| Tiền và các khoản tương đương tiền | 110 | Đủ chi trả bao nhiêu tháng chi phí cố định? |
| Các khoản phải thu ngắn hạn | 130 | Có tăng nhanh hơn doanh thu không? |
| Hàng tồn kho | 140 | Có tăng nhanh hơn giá vốn không? |
| Tài sản ngắn hạn | 100 | So với nợ ngắn hạn |
| Nợ ngắn hạn | 310 | Khoản phải trả trong 12 tháng tới |
| Vốn chủ sở hữu | 400 | Có tăng đều nhờ lợi nhuận giữ lại không? |
| Tổng cộng tài sản | 280 | Bằng tổng cộng nguồn vốn (mã 440) |
Mã số trong bảng theo mẫu Thông tư 99/2025/TT-BTC, đối chiếu qua bảng so sánh của MISA AMIS. [CẦN KIỂM TRA: kế toán đối chiếu mã số với văn bản gốc Thông tư 99/2025/TT-BTC]
Mẫu B01a-DNN của doanh nghiệp nhỏ và vừa có mã số khác, nên dò theo tên chỉ tiêu.
Nguyên tắc đọc nhanh: tài sản ngắn hạn nên lớn hơn nợ ngắn hạn. Nếu ngược lại, doanh nghiệp có thể phải vay mới để trả nợ cũ.
Cấu trúc từng dòng có trong bài cách lập bảng cân đối kế toán. Cách đo tốc độ hàng ra khỏi kho có trong bài vòng quay hàng tồn kho.
3.4. Bước 3: Cách đọc báo cáo kết quả hoạt động kinh doanh
Cách đọc báo cáo kết quả hoạt động kinh doanh là đi từ trên xuống, từ doanh thu đến lợi nhuận sau thuế. Mỗi tầng lợi nhuận đã trừ đi một nhóm chi phí.
| Chỉ tiêu | Mã số (mẫu B02-DN) | Ý nghĩa |
|---|---|---|
| Doanh thu bán hàng và cung cấp dịch vụ | 01 | Tổng giá trị bán ra |
| Doanh thu thuần | 10 | Doanh thu thực sự giữ lại |
| Giá vốn hàng bán | 11 | Chi phí trực tiếp của hàng đã bán |
| Lợi nhuận gộp | 20 | Phần còn lại để trả chi phí vận hành |
| Chi phí bán hàng, chi phí quản lý doanh nghiệp | 25, 26 | Chi phí vận hành bộ máy |
| Lợi nhuận thuần từ hoạt động kinh doanh | 30 | Lãi từ hoạt động chính và tài chính |
| Lợi nhuận sau thuế thu nhập doanh nghiệp | 60 | Phần thuộc về chủ sở hữu |
Điểm cần đọc kỹ là lãi đến từ hoạt động chính hay từ thu nhập khác. Lãi lớn nhờ bán tài sản sẽ không lặp lại ở năm sau.
Theo MISA AMIS, mẫu B02-DN mới thêm chỉ tiêu lãi, lỗ từ bán bất động sản đầu tư (mã 21). Chi phí lãi vay đổi tên thành chi phí đi vay (mã 24).
Ý nghĩa của lợi nhuận gộp và lợi nhuận ròng có trong 2 bài riêng.
3.5. Bước 4: Cách đọc báo cáo lưu chuyển tiền tệ
Cách đọc báo cáo lưu chuyển tiền tệ là xem dấu và độ lớn của 3 dòng tiền. Báo cáo này cho biết lợi nhuận có thành tiền thật hay không.
| Dòng tiền | Mã số (mẫu B03-DN) | Doanh nghiệp khỏe thường | Cần lo khi |
|---|---|---|---|
| Lưu chuyển tiền thuần từ hoạt động kinh doanh | 20 | Dương, gần bằng hoặc lớn hơn lợi nhuận sau thuế | Âm nhiều năm liền dù báo lãi |
| Lưu chuyển tiền thuần từ hoạt động đầu tư | 30 | Âm do mua máy móc, mở rộng | Dương lớn vì bán tài sản lấy tiền |
| Lưu chuyển tiền thuần từ hoạt động tài chính | 40 | Âm do trả nợ, chia lợi nhuận | Dương liên tục vì phải vay bù tiền |
Hãy kiểm tra tiền cuối kỳ (mã 70) có bằng dòng tiền trên báo cáo tình hình tài chính không. Hai số này phải khớp nhau.
3.6. Vì sao doanh nghiệp có lãi nhưng dòng tiền vẫn âm?
Doanh nghiệp có lãi mà dòng tiền âm vì lợi nhuận ghi nhận khi bán, còn tiền về khi khách trả. Khoảng chênh thường nằm ở 3 chỗ:
- Bán chịu: doanh thu đã ghi nhưng tiền còn ở khách hàng.
- Tồn kho tăng: tiền đã chi mua hàng nhưng hàng chưa bán được.
- Trả nhà cung cấp sớm: tiền ra trước khi tiền bán hàng về.
Tình trạng này kéo dài thì doanh nghiệp phải vay để trả lương, trả thuế. Các nguyên tắc giữ tiền có trong bài quản lý dòng tiền. Vì vậy, cách đọc báo cáo lưu chuyển tiền tệ luôn đặt dòng tiền kinh doanh cạnh lợi nhuận sau thuế.
3.7. Bước 5: Cách đọc thuyết minh báo cáo tài chính
Cách đọc thuyết minh báo cáo tài chính là tra đúng mục cho các con số bất thường. Thuyết minh dài hàng chục trang, không cần đọc hết.
5 mục nên tra trong thuyết minh:
- Chính sách kế toán: ghi nhận doanh thu, khấu hao, dự phòng.
- Chi tiết phải thu: khách nợ lớn nhất, nợ quá hạn.
- Chi tiết hàng tồn kho: cơ cấu hàng, dự phòng giảm giá.
- Vay và nợ: bên cho vay, lãi suất, kỳ hạn.
- Giao dịch với bên liên quan: mua bán với công ty của cổ đông.
Thông tư 99/2025/TT-BTC yêu cầu thuyết minh chi tiết hơn trước. Theo MISA AMIS, khoản chi phí bán hàng, quản lý chiếm từ 10% tổng chi phí phải ghi riêng.
4. Ví dụ cách đọc báo cáo tài chính doanh nghiệp phân phối như thế nào?
Ví dụ dưới đây dùng số liệu giả định của Công ty A, một nhà phân phối hàng tiêu dùng. Mục tiêu là minh họa cách đọc báo cáo tài chính doanh nghiệp theo đúng 5 bước.
4.1. Số liệu rút gọn của Công ty A (giả định)
Bảng dưới rút 13 dòng từ 3 báo cáo của Công ty A, đơn vị triệu đồng. Số liệu là giả định, không phải doanh nghiệp thật.
| Chỉ tiêu | Năm 2025 | Năm 2024 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 30.000 | 24.000 | +25% |
| Lợi nhuận gộp | 5.400 | 4.800 | +12,5% |
| Lợi nhuận sau thuế | 600 | 640 | -6,3% |
| Tiền và tương đương tiền | 800 | 1.500 | -46,7% |
| Phải thu ngắn hạn | 4.200 | 2.600 | +61,5% |
| Hàng tồn kho | 5.000 | 3.400 | +47,1% |
| Tài sản ngắn hạn | 10.000 | 7.500 | +33,3% |
| Tổng tài sản | 13.000 | 10.000 | +30% |
| Nợ ngắn hạn | 7.000 | 4.600 | +52,2% |
| Nợ phải trả | 8.000 | 5.600 | +42,9% |
| Vốn chủ sở hữu | 5.000 | 4.400 | +13,6% |
| Lưu chuyển tiền thuần từ hoạt động kinh doanh | -900 | 700 | Đổi dấu |
| Lưu chuyển tiền thuần từ hoạt động tài chính | 1.000 | -200 | Đổi dấu |
Bộ số này cân đối: tổng tài sản 13.000 bằng nợ phải trả 8.000 cộng vốn chủ 5.000. Vốn chủ tăng đúng 600, bằng lợi nhuận giữ lại.
4.2. Đọc 5 bước, Công ty A đang gặp vấn đề gì?
Theo cách đọc báo cáo tài chính 5 bước, Công ty A đang tăng trưởng bằng bán chịu và ôm hàng. Lãi trên sổ nhưng tiền thật giảm:
- Kiểm tra ý kiến kiểm toán: giả định chấp nhận toàn phần, số liệu dùng được.
- Áp dụng cách đọc bảng cân đối kế toán: phải thu tăng 61,5%, tồn kho tăng 47,1%, nhanh hơn doanh thu.
- Đọc kết quả kinh doanh: biên lợi nhuận gộp giảm từ 20% xuống 18%. Lãi sau thuế giảm nhẹ.
- Đọc dòng tiền: tiền từ kinh doanh âm 900 triệu đồng. Công ty vay thêm 1.000 triệu đồng để bù.
- Tra thuyết minh: lấy danh sách khách nợ lớn và hàng tồn chậm bán.
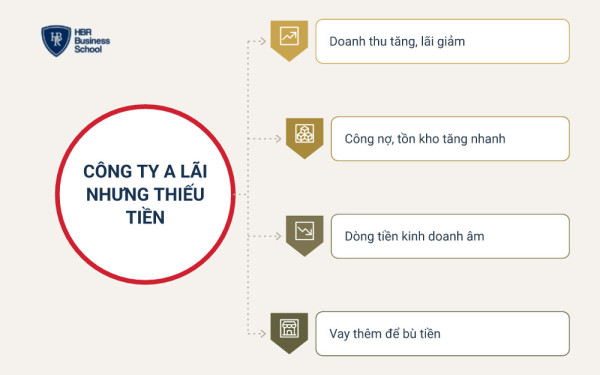
Câu hỏi đúng không phải "năm nay lãi bao nhiêu". Câu hỏi đúng là "vì sao bán nhiều hơn mà tiền ít đi".
Cách giữ tiền khi tăng trưởng nhanh có trong bài quản trị dòng tiền doanh nghiệp vừa và nhỏ.
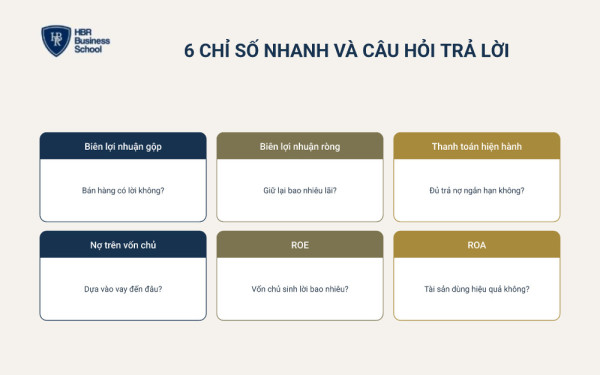
5. Cách đọc báo cáo tài chính nhanh qua 6 chỉ số nào?
Cách đọc báo cáo tài chính nhanh nhất là tính 6 chỉ số dưới đây, mỗi chỉ số chỉ cần 2 dòng số. Đây là mức "nhìn để biết", chưa phải phân tích chuyên sâu.
| Chỉ số | Công thức | Công ty A năm 2025 | Đọc thế nào |
|---|---|---|---|
| Biên lợi nhuận gộp | Lợi nhuận gộp / Doanh thu thuần | 18% | Giảm là dấu hiệu giá bán hoặc giá vốn có vấn đề |
| Biên lợi nhuận ròng | Lợi nhuận sau thuế / Doanh thu thuần | 2% | 100 đồng doanh thu giữ lại bao nhiêu đồng lãi |
| Hệ số thanh toán hiện hành | Tài sản ngắn hạn / Nợ ngắn hạn | 1,43 lần | Dưới 1 là cảnh báo khả năng trả nợ ngắn hạn |
| Nợ phải trả trên vốn chủ sở hữu | Nợ phải trả / Vốn chủ sở hữu | 1,6 lần | Càng cao, rủi ro khi lãi suất tăng càng lớn |
| Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) | Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân | 12,8% | 100 đồng vốn chủ tạo ra bao nhiêu đồng lãi |
| Tỷ suất lợi nhuận trên tổng tài sản (ROA) | Lợi nhuận sau thuế / Tổng tài sản bình quân | 5,2% | Tài sản được dùng hiệu quả đến đâu |
Ví dụ tính biên lợi nhuận gộp của Công ty A:
Biên lợi nhuận gộp = 5.400 / 30.000 = 18%
ROE dùng vốn chủ bình quân 2 năm: (5.000 + 4.400) / 2 = 4.700. ROE = 600 / 4.700 ≈ 12,8%.
Mốc "dưới 1" của hệ số thanh toán chỉ là mốc tham khảo, không phải chuẩn cho mọi ngành. Ý nghĩa từng chỉ số có trong bài 7 chỉ số tài chính quan trọng, ROE là gì và đòn bẩy tài chính.
So sánh nhiều kỳ, so với trung bình ngành hay mô hình DuPont thuộc về phân tích báo cáo tài chính. Bài này dừng ở mức đọc hiểu.
6. Chủ doanh nghiệp áp dụng cách đọc báo cáo tài chính trong 15 phút ra sao?
Chủ doanh nghiệp có thể áp dụng cách đọc báo cáo tài chính doanh nghiệp trong 15 phút với checklist dưới đây. Checklist do Trường Doanh nhân HBR tổng hợp, dùng được cả với báo cáo quý.
6.1. Chủ doanh nghiệp không làm kế toán nên xem những dòng nào?
Chủ doanh nghiệp nên xem 10 dòng số dưới đây, đặt kỳ này cạnh kỳ trước. Mỗi dòng kèm một tín hiệu cần hỏi lại kế toán.
| # | Dòng cần xem | Tín hiệu cần hỏi lại kế toán |
|---|---|---|
| 1 | Tiền và tương đương tiền | Dưới 2 tháng chi phí cố định |
| 2 | Phải thu ngắn hạn | Số ngày thu tiền tăng so với kỳ trước |
| 3 | Hàng tồn kho | Tồn kho tăng nhanh hơn giá vốn |
| 4 | Nợ ngắn hạn | Lớn hơn tài sản ngắn hạn |
| 5 | Vay ngắn hạn và dài hạn | Vay tăng khi doanh thu đi ngang |
| 6 | Doanh thu thuần | Giảm trừ doanh thu tăng mạnh |
| 7 | Biên lợi nhuận gộp | Giảm từ 2 điểm phần trăm trở lên |
| 8 | Chi phí bán hàng và quản lý | Tăng nhanh hơn doanh thu 2 kỳ liền |
| 9 | Lợi nhuận sau thuế | Lãi chủ yếu từ thu nhập khác |
| 10 | Dòng tiền từ hoạt động kinh doanh | Âm trong khi báo lãi |
Các mốc ở cột cuối là gợi ý của bài, không phải chuẩn ngành. Bạn nên đặt mốc theo lịch sử của chính doanh nghiệp mình.
Công thức tính số ngày thu tiền ở dòng 2:
Số ngày thu tiền = Phải thu ngắn hạn / Doanh thu thuần x 365
Với Công ty A: 4.200 / 30.000 x 365 ≈ 51 ngày, năm 2024 khoảng 40 ngày. Khách trả chậm thêm 11 ngày, giải thích phần lớn số tiền bị kẹt.
6.2. Quy trình đọc nhanh 15 phút gồm những bước nào?
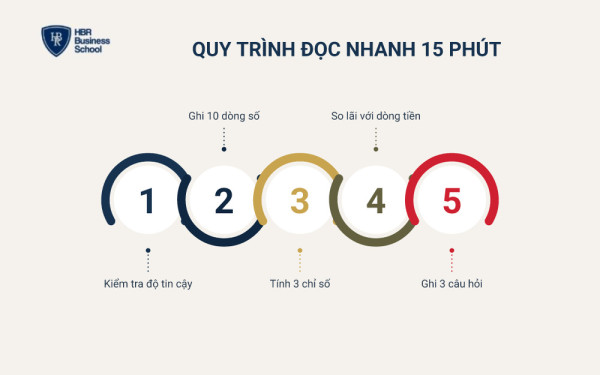
Quy trình 15 phút rút gọn cách đọc báo cáo tài chính thành 5 bước cho một kỳ báo cáo:
- Mở ý kiến kiểm toán, hoặc đối chiếu số tiền với sao kê (2 phút).
- Đánh dấu 10 dòng trong checklist, ghi số 2 kỳ (5 phút).
- Tính biên lợi nhuận gộp, thanh toán hiện hành, số ngày thu tiền (3 phút).
- So lợi nhuận sau thuế với dòng tiền kinh doanh (2 phút).
- Ghi tối đa 3 câu hỏi cho kế toán (3 phút).
6.3. Nên hỏi kế toán những câu gì sau khi đọc?
Sau khi áp dụng cách đọc báo cáo tài chính, hãy hỏi kế toán những câu đi thẳng vào chỗ tiền đang kẹt. 5 câu dưới đây dùng được cho hầu hết doanh nghiệp vừa và nhỏ:
- Khách hàng nào đang nợ lớn nhất, đã quá hạn bao lâu?
- Mặt hàng nào tồn kho trên 90 ngày, có cần lập dự phòng không?
- Vì sao lợi nhuận tăng mà tiền giảm?
- Khoản vay nào đến hạn trong 6 tháng tới?
- Có khoản thu chi nào chưa ghi vào sổ kế toán không?
Để theo dõi các chỉ số này kèm ngưỡng cảnh báo, bạn có thể tải miễn phí tài liệu dưới đây. Tài liệu do Trường Doanh nhân HBR biên soạn:
>>> TẢI MIỄN PHÍ: 20 CHỈ SỐ QUẢN TRỊ SỐNG CÒN CEO PHẢI NẮM ĐỂ VƯỢT BÃO VÀ TĂNG TRƯỞNG 2026
7. Đọc báo cáo tài chính cần cảnh giác với những dấu hiệu bất thường nào?
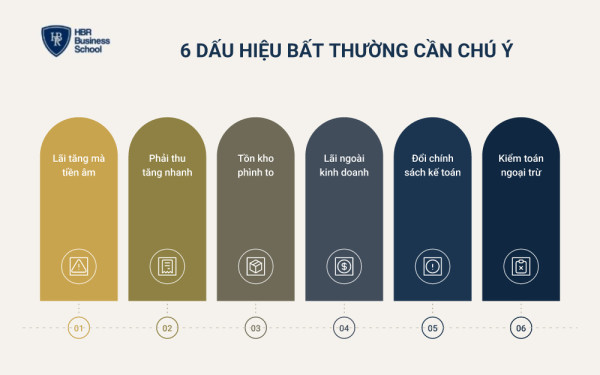
Cách đọc báo cáo tài chính cẩn thận luôn kèm việc soát 6 dấu hiệu dưới đây. Các dấu hiệu chưa chứng minh báo cáo bị "làm đẹp", nhưng là lý do để hỏi lại.
- Lợi nhuận tăng đều nhưng dòng tiền kinh doanh âm nhiều năm liền.
- Phải thu tăng nhanh hơn doanh thu, nhất là phải thu từ bên liên quan.
- Hàng tồn kho phình to nhưng không lập dự phòng giảm giá.
- Lợi nhuận đến chủ yếu từ thu nhập khác hoặc bán tài sản.
- Thay đổi chính sách kế toán làm lợi nhuận tăng đột biến.
- Ý kiến kiểm toán ngoại trừ, hoặc nghi ngờ khả năng hoạt động liên tục.
Gặp 2 dấu hiệu trở lên cùng lúc, bạn nên xem báo cáo 3 năm gần nhất. Một năm bất thường có thể có lý do, nhưng 3 năm liền là xu hướng. Khi đó, cách đọc thuyết minh báo cáo tài chính ở bước 5 giúp tìm nguyên nhân.
8. Cần lưu ý gì để cách đọc báo cáo tài chính không dẫn đến kết luận sai?
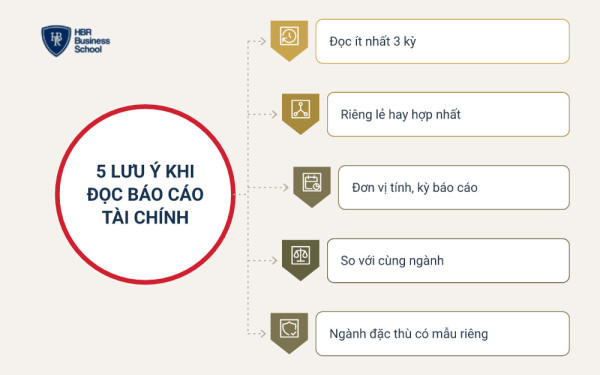
Để cách đọc báo cáo tài chính không dẫn đến kết luận sai, bạn cần giữ 5 lưu ý dưới đây. Đọc thiếu bối cảnh, cùng một bộ số có thể cho kết luận ngược.
- Đọc ít nhất 3 kỳ: một kỳ chỉ là một điểm, 3 kỳ mới thành xu hướng.
- Phân biệt riêng lẻ và hợp nhất: báo cáo hợp nhất gộp cả công ty con.
- Chú ý đơn vị tính và kỳ báo cáo: số quý chưa kiểm toán có thể được điều chỉnh cuối năm.
- So với doanh nghiệp cùng ngành: nhà phân phối thường có biên lợi nhuận thấp hơn công ty phần mềm.
- Ngành đặc thù có mẫu riêng: ngân hàng, chứng khoán, bảo hiểm không đọc theo khung này.
Nắm cách đọc báo cáo tài chính mới là bước đầu. Bước tiếp theo là dùng số liệu để phân bổ vốn, giữ dòng tiền và chọn cơ hội đầu tư. Nếu anh/chị muốn chủ động với các quyết định này, hãy tham khảo khóa học TÀI CHÍNH DÀNH CHO SẾP: TỪ TÀI CHÍNH CÁ NHÂN ĐẾN QUẢN TRỊ TÀI SẢN cùng Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings.
Khóa học tập trung vào quản trị dòng tiền, phân bổ vốn có nguyên tắc và ứng dụng AI phân tích tài chính. Anh/chị cũng được hướng dẫn thẩm định cơ hội đầu tư. Trường Doanh nhân HBR đã đồng hành cùng hơn 100.000 học viên qua 16 năm.
=> Đăng ký ngay để giữ chỗ và nhận tư vấn lộ trình phù hợp với doanh nghiệp của anh/chị!
9. Câu hỏi thường gặp về cách đọc báo cáo tài chính
9.1. Người mới nên đọc báo cáo tài chính nào trước?
Người mới nên làm quen với báo cáo kết quả kinh doanh trước. Cách đọc báo cáo kết quả hoạt động kinh doanh dễ nhất vì chỉ đi từ trên xuống. Khi đã quen thuật ngữ, hãy áp dụng cách đọc báo cáo tài chính cho người mới bắt đầu theo 5 bước ở mục 3.
9.2. Đọc báo cáo tài chính của công ty niêm yết ở đâu?
Công ty niêm yết công bố báo cáo tài chính trên website, thường ở mục "Quan hệ cổ đông". Bạn cũng tra được trên trang Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE) hoặc Sở Giao dịch Chứng khoán Hà Nội (HNX). Nên ưu tiên bản đã kiểm toán hoặc soát xét.
9.3. Đọc báo cáo tài chính khác phân tích báo cáo tài chính thế nào?
Cách đọc báo cáo tài chính giúp hiểu từng con số nói gì. Phân tích là đánh giá doanh nghiệp tốt hay xấu và vì sao. Phân tích dùng thêm so sánh nhiều kỳ, so với ngành và mô hình DuPont. Bạn cần đọc hiểu báo cáo tài chính trước, rồi mới phân tích được.
9.4. Báo cáo tài chính hợp nhất là gì?
Báo cáo tài chính hợp nhất là báo cáo của công ty mẹ, gộp số liệu các công ty con. Đánh giá cả tập đoàn thì đọc báo cáo hợp nhất. Đánh giá riêng công ty mẹ thì đọc báo cáo riêng lẻ.
Tóm lại, cách đọc báo cáo tài chính hiệu quả là đi đúng 5 bước, từ ý kiến kiểm toán đến thuyết minh. Lợi nhuận phải được đối chiếu với dòng tiền, và mỗi con số phải đặt cạnh kỳ trước. Với chủ doanh nghiệp, 10 dòng số trong checklist đủ để thấy tiền đang kẹt ở đâu.
Hãy bắt đầu từ báo cáo quý gần nhất của chính doanh nghiệp bạn. Trường Doanh nhân HBR hy vọng bài viết giúp bạn đọc hiểu báo cáo tài chính tự tin hơn.


 Thời gian:
12-13/12/2026
 Địa điểm: Hà Nội