Đăng nhập


Mục lục [Ẩn]
- 1. Thẩm định dự án đầu tư là gì?
- 1.1. Lập dự án và thẩm định dự án đầu tư khác nhau thế nào?
- 1.2. Thẩm định dự án đầu tư của doanh nghiệp khác dự án đầu tư công ra sao?
- 2. Vì sao doanh nghiệp cần thẩm định dự án đầu tư?
- 2.1. Ai thẩm định dự án đầu tư?
- 2.2. Doanh nghiệp nhỏ có cần thẩm định dự án trước khi mở rộng không?
- 3. Thẩm định dự án đầu tư gồm những nội dung gì?
- 3.1. Thẩm định thị trường và nhu cầu
- 3.2. Thẩm định kỹ thuật, vận hành và nhân sự
- 3.3. Thẩm định tài chính dự án đầu tư: lập dòng tiền đúng
- 3.4. Thẩm định pháp lý và rủi ro
- 4. Phương pháp thẩm định dự án đầu tư: NPV, IRR và các chỉ tiêu
- 4.1. Các phương pháp thẩm định dự án đầu tư thường dùng
- 4.2. NPV (giá trị hiện tại ròng) là gì?
- 4.3. IRR (tỷ suất hoàn vốn nội bộ) là gì?
- 4.4. Thời gian hoàn vốn (PP) và thời gian hoàn vốn có chiết khấu (DPP)
- 4.5. Chỉ số sinh lời (PI) và tỷ suất lợi nhuận bình quân (ARR)
- 4.6. NPV và IRR khác nhau thế nào, nên tin chỉ số nào?
- 4.7. Chọn suất chiết khấu bao nhiêu khi tính NPV?
- 5. Quy trình thẩm định dự án đầu tư gồm mấy bước?
- 5.1. Hồ sơ cần chuẩn bị để thẩm định dự án
- 5.2. Ngân hàng thẩm định gì khi doanh nghiệp vay vốn dự án?
- 5.3. Khung báo cáo thẩm định dự án đầu tư
- 6. Ví dụ thẩm định dự án đầu tư: mở thêm một chi nhánh
- 6.1. Dữ liệu đầu vào của dự án
- 6.2. Tính NPV, IRR, thời gian hoàn vốn và PI
- 6.3. Phân tích độ nhạy: dự án chịu được bao nhiêu rủi ro?
- 6.4. Cách thẩm định dự án đầu tư bằng Excel
- 7. Những sai lầm khi thẩm định dự án đầu tư
- 7.1. Doanh thu dự kiến quá lạc quan
- 7.2. Bỏ sót chi phí và vốn lưu động
- 7.3. Chọn suất chiết khấu cho vừa kết quả mong muốn
- 7.4. Chỉ nhìn một chỉ số
- 7.5. Đầu tư dàn trải, không theo dõi sau đầu tư
- 7.6. Từ thẩm định một dự án đến năng lực phân bổ vốn của chủ doanh nghiệp
- 8. Câu hỏi thường gặp về thẩm định dự án đầu tư
- 8.1. Thẩm định dự án đầu tư mất bao lâu?
- 8.2. Thẩm định dự án và thẩm định giá khác nhau thế nào?
- 8.3. Dự án có NPV âm có nên làm không?
- 8.4. Doanh nghiệp có cần thuê đơn vị thẩm định độc lập không?
Mở chi nhánh, mua máy móc hay ra dòng sản phẩm mới đều là quyết định đầu tư. Làm thẩm định dự án đầu tư trước khi xuống tiền giúp bạn biết dự án có đáng làm và rủi ro nằm ở đâu. Cùng Trường Doanh nhân HBR đi qua khái niệm, phương pháp, quy trình và một ví dụ tính bằng số.
Điểm qua nội dung chính của bài:
- Thẩm định dự án đầu tư là đánh giá độc lập một dự án trước khi bỏ vốn, trên 6 nội dung.
- Phương pháp thẩm định tài chính dự án đầu tư dựa trên NPV, IRR, thời gian hoàn vốn, PI và độ nhạy.
- Quy trình thẩm định dự án đầu tư gồm 7 bước, từ mục tiêu đến báo cáo và quyết định.
- Ví dụ mở chi nhánh 2 tỷ đồng: NPV khoảng 327 triệu đồng, nhưng âm nếu dòng tiền giảm 20%.
1. Thẩm định dự án đầu tư là gì?
Thẩm định dự án đầu tư là việc rà soát, phân tích độc lập toàn bộ hồ sơ của một dự án trước khi bỏ vốn, gồm pháp lý, thị trường, kỹ thuật, tài chính và rủi ro, để kết luận dự án có khả thi, có sinh lời đủ bù chi phí vốn và có nên đầu tư hay không.
Trong tiếng Anh, thẩm định dự án được gọi là project appraisal hoặc investment appraisal. Người thẩm định không viết lại dự án mà kiểm tra lại các giả định của người lập.
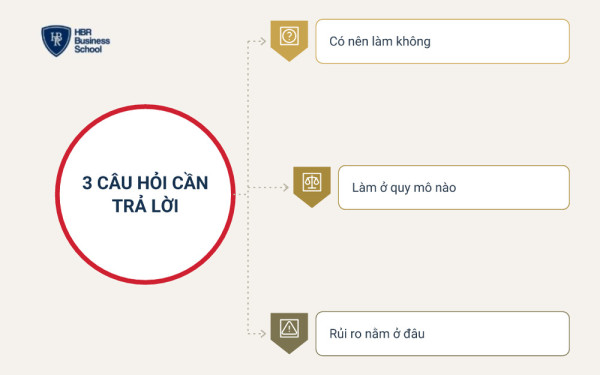
Một cuộc thẩm định dự án đầu tư tốt phải trả lời được 3 câu hỏi:
- Có nên làm không: dự án có tạo thêm giá trị so với cách dùng tiền khác.
- Làm ở quy mô nào: vốn bao nhiêu, chia mấy giai đoạn, nguồn vốn từ đâu.
- Rủi ro nằm ở đâu: giả định nào sai thì dự án lỗ, doanh nghiệp chịu được đến đâu.
1.1. Lập dự án và thẩm định dự án đầu tư khác nhau thế nào?
Lập dự án là xây phương án đầu tư, còn thẩm định là kiểm tra phương án đó. Hai việc nên do hai người khác nhau làm để tránh tự chấm điểm cho mình.
| Tiêu chí | Lập dự án đầu tư | Thẩm định dự án đầu tư |
|---|---|---|
| Người làm | Chủ dự án, phòng kinh doanh, đơn vị tư vấn lập | Ban giám đốc, bộ phận tài chính, ngân hàng, cơ quan nhà nước |
| Mục tiêu | Thuyết phục rằng dự án nên làm | Tìm chỗ yếu, kiểm tra giả định |
| Câu hỏi chính | Làm như thế nào? | Có nên làm và làm đến đâu? |
| Đầu ra | Báo cáo nghiên cứu khả thi, kế hoạch | Báo cáo thẩm định, kết luận chấp thuận hoặc từ chối |
Môn học "Lập và thẩm định dự án đầu tư" ở các trường kinh tế dạy cả hai việc. Bài này tập trung vào góc người thẩm định.
1.2. Thẩm định dự án đầu tư của doanh nghiệp khác dự án đầu tư công ra sao?
Dự án dùng vốn riêng do doanh nghiệp tự thẩm định theo quy chế nội bộ. Dự án dùng vốn nhà nước phải thẩm định theo trình tự, thẩm quyền do pháp luật quy định.
Với đầu tư công, văn bản gốc là Luật Đầu tư công số 58/2024/QH15, hiệu lực từ 01/01/2025. Luật này đã được sửa đổi bởi Luật số 90/2025/QH15 và hướng dẫn bởi Nghị định 85/2025/NĐ-CP. Dự án quan trọng quốc gia áp dụng thêm Nghị định 29/2021/NĐ-CP về trình tự, thủ tục thẩm định. [CẦN KIỂM TRA: Nghị định 29/2021/NĐ-CP đã có bản sửa đổi ban hành sau dự thảo 02/2025 hay chưa]
Thông tin pháp lý trên cập nhật đến 11/2026, chỉ để phân biệt khái niệm. Dự án đầu tư công, đầu tư xây dựng cụ thể cần đối chiếu văn bản hiện hành.
2. Vì sao doanh nghiệp cần thẩm định dự án đầu tư?
Doanh nghiệp cần thẩm định dự án đầu tư để không đốt vốn vào phương án chưa kiểm chứng. Thẩm định còn giúp chọn đúng phương án, chuẩn bị đủ vốn và có mốc đo kết quả.
Nhiều chủ doanh nghiệp quyết định đầu tư theo cảm giác "thị trường đang tốt". Đến khi dòng tiền âm kéo dài, họ mới thấy giả định doanh thu quá lạc quan.
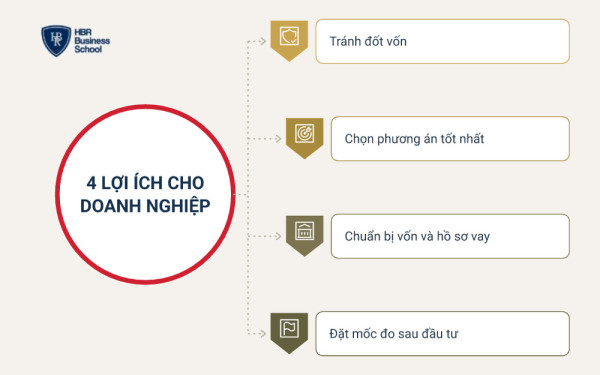
Thẩm định dự án đầu tư mang lại 4 lợi ích:
- Tránh đốt vốn: loại sớm dự án không đủ sinh lời trước khi tiền nằm trong máy móc.
- Chọn phương án tốt nhất: so các phương án trên cùng thước đo, tính cả chi phí cơ hội.
- Chuẩn bị vốn và hồ sơ vay: biết trước tổng vốn, thời điểm cần tiền, khả năng trả nợ.
- Đặt mốc đo sau đầu tư: số liệu trong báo cáo thẩm định trở thành chỉ tiêu theo dõi.
2.1. Ai thẩm định dự án đầu tư?
Có 3 bên thường thẩm định dự án đầu tư: chủ đầu tư, bên cấp vốn và cơ quan nhà nước. Mỗi bên nhìn dự án từ lợi ích riêng nên trọng tâm khác nhau.
| Bên thẩm định | Câu hỏi quan tâm nhất | Trọng tâm |
|---|---|---|
| Chủ đầu tư (ban giám đốc, hội đồng quản trị) | Dự án có làm tăng giá trị doanh nghiệp không? | NPV, IRR, chiến lược, nguồn lực |
| Ngân hàng, nhà đầu tư góp vốn | Có thu hồi được tiền cho vay hoặc tiền góp không? | Dòng tiền trả nợ, tài sản bảo đảm, năng lực chủ dự án |
| Cơ quan nhà nước | Dự án có đúng quy hoạch, pháp luật, có lợi cho xã hội không? | Pháp lý, môi trường, hiệu quả kinh tế xã hội |
Ở doanh nghiệp nhỏ, người thẩm định thường là chủ doanh nghiệp cùng kế toán trưởng. Khi vay vốn, ngân hàng sẽ thẩm định thêm một lần theo tiêu chí riêng (mục 5.2).
2.2. Doanh nghiệp nhỏ có cần thẩm định dự án trước khi mở rộng không?
Có, nhưng ở mức gọn hơn dự án lớn. Doanh nghiệp 10-50 người vẫn cần bảng dòng tiền, NPV và kịch bản xấu trước khi xuống tiền.
Bạn nên làm thẩm định dự án khi gặp một trong 4 tình huống:
- Khoản đầu tư khó rút lại: cọc mặt bằng dài hạn, máy móc chuyên dụng, sửa chữa cửa hàng.
- Phải vay hoặc gọi vốn: ngân hàng, nhà đầu tư sẽ hỏi số liệu.
- Dự án kéo dài trên 12 tháng: tiền có giá trị theo thời gian nên cần chiết khấu.
- Có từ 2 phương án trở lên: ví dụ mở chi nhánh mới hay mở rộng cửa hàng cũ.
Trước khi mở rộng quy mô kinh doanh, hãy kiểm tra năng lực nội tại của doanh nghiệp. Doanh nghiệp chưa sẵn sàng thì dự án tốt trên giấy vẫn có thể thất bại.
Để tự đánh giá doanh nghiệp đã sẵn sàng mở rộng chưa, bạn có thể tải miễn phí tài liệu do Trường Doanh nhân HBR biên soạn:
>>> TẢI MIỄN PHÍ: CHECKLIST 12 TIÊU CHÍ SẴN SÀNG SCALE
3. Thẩm định dự án đầu tư gồm những nội dung gì?
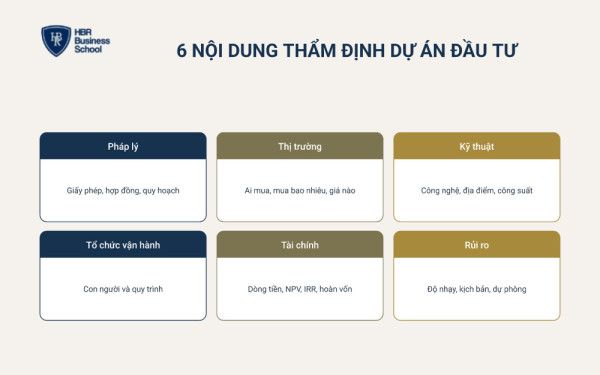
Nội dung thẩm định dự án đầu tư gồm 6 khía cạnh: pháp lý, thị trường, kỹ thuật, tổ chức vận hành, tài chính và rủi ro. Dự án lớn hoặc dùng vốn nhà nước có thêm hiệu quả kinh tế xã hội, môi trường.
| Nội dung | Câu hỏi chính | Bằng chứng cần có |
|---|---|---|
| Pháp lý | Dự án có được phép làm, đủ giấy phép chưa? | Giấy phép, hợp đồng thuê, quy hoạch |
| Thị trường | Ai mua, mua bao nhiêu, giá bao nhiêu? | Khảo sát, số liệu bán hàng, đối thủ |
| Kỹ thuật | Công nghệ, địa điểm, công suất có phù hợp? | Báo giá thiết bị, thiết kế, công suất |
| Tổ chức vận hành | Ai làm, có đủ người và quy trình? | Sơ đồ nhân sự, kế hoạch tuyển dụng |
| Tài chính | Dự án có sinh lời đủ bù chi phí vốn? | Bảng dòng tiền, NPV, IRR, thời gian hoàn vốn |
| Rủi ro | Giả định nào sai thì dự án lỗ? | Phân tích độ nhạy, kịch bản, phương án dự phòng |
Sáu nội dung thẩm định dự án đầu tư liên kết với nhau. Số bán dự kiến ở phần thị trường là đầu vào của phần tài chính, nên sai từ đầu sẽ sai đến cuối.
3.1. Thẩm định thị trường và nhu cầu
Thẩm định thị trường kiểm tra doanh thu dự kiến có cơ sở hay không. Đây là phần hay bị thổi phồng nhất trong hồ sơ dự án.
Người thẩm định nên hỏi số khách dự kiến lấy từ đâu, giá bán so với đối thủ ra sao. Một cuộc nghiên cứu thị trường nhỏ thường đủ cho dự án vừa và nhỏ. Doanh nghiệp đã có số bán quá khứ có thể dùng các phương pháp dự báo nhu cầu để ước lượng doanh số từng năm.
3.2. Thẩm định kỹ thuật, vận hành và nhân sự
Phần này kiểm tra dự án có làm được trong thực tế hay không. Công nghệ, địa điểm, công suất và con người phải khớp với kế hoạch bán hàng.
Ví dụ, xưởng mua máy công suất 1.000 sản phẩm mỗi ngày nhưng chỉ bán được 400 sản phẩm. Phần công suất dư là vốn chết, kéo hiệu quả cả dự án xuống.
3.3. Thẩm định tài chính dự án đầu tư: lập dòng tiền đúng
Thẩm định tài chính dự án đầu tư bắt đầu từ bảng dòng tiền, không phải lợi nhuận kế toán. Dòng tiền sai thì mọi chỉ số NPV, IRR phía sau đều sai.
Khi lập dòng tiền dự án, cần giữ 5 nguyên tắc:
- Chỉ tính dòng tiền tăng thêm: khoản thu, chi phát sinh vì có dự án.
- Bỏ chi phí chìm: tiền đã chi và không lấy lại được thì không đưa vào.
- Tính vốn lưu động: tiền hàng tồn, công nợ bỏ ra đầu kỳ, thu hồi cuối dự án.
- Tính giá trị thu hồi: tiền thanh lý tài sản khi kết thúc dự án.
- Không trừ lãi vay hai lần: chi phí vốn đã nằm trong suất chiết khấu.
Dòng tiền dự án cũng phải khớp với dòng tiền chung. Bài quản trị dòng tiền giúp bạn kiểm tra doanh nghiệp có đủ tiền vận hành khi dự án chưa hoàn vốn.
3.4. Thẩm định pháp lý và rủi ro
Thẩm định pháp lý xác nhận dự án được phép làm và không vướng tranh chấp. Thẩm định rủi ro liệt kê giả định có thể sai và mức thiệt hại nếu sai.
Dự án vừa và nhỏ hay gặp 4 nhóm rủi ro: bán chậm hơn dự kiến, chi phí tăng, chậm tiến độ và lãi suất tăng. Mỗi rủi ro cần một chỉ số theo dõi và một người chịu trách nhiệm.
4. Phương pháp thẩm định dự án đầu tư: NPV, IRR và các chỉ tiêu
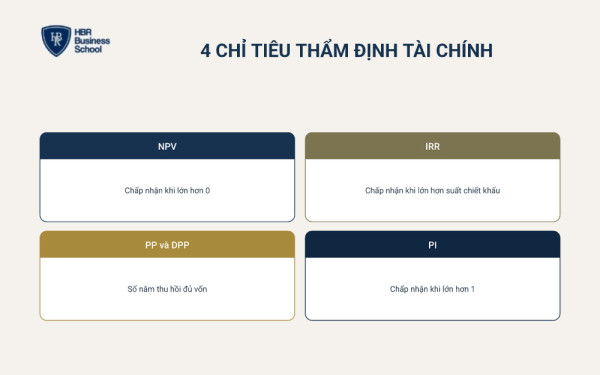
Phương pháp thẩm định dự án đầu tư gồm 2 lớp: cách tiếp cận và bộ chỉ tiêu tài chính. Bộ chỉ tiêu đánh giá hiệu quả dự án đầu tư dùng nhiều nhất là NPV, IRR, thời gian hoàn vốn và PI.
4.1. Các phương pháp thẩm định dự án đầu tư thường dùng
Giáo trình thẩm định dự án thường nêu 5 phương pháp. Doanh nghiệp thường dùng kết hợp, không chọn riêng một.
| Phương pháp | Cách làm | Dùng khi |
|---|---|---|
| Thẩm định theo trình tự | Thẩm định tổng quát trước, chi tiết sau | Mọi dự án, để loại sớm dự án không phù hợp |
| So sánh, đối chiếu chỉ tiêu | So chỉ tiêu dự án với định mức, dự án tương tự | Kiểm tra suất đầu tư, giá bán, chi phí |
| Dự báo | Ước lượng doanh thu, chi phí tương lai từ dữ liệu | Lập dòng tiền nhiều năm |
| Phân tích độ nhạy | Thay đổi từng biến, xem NPV, IRR thay đổi ra sao | Tìm biến rủi ro nhất |
| Triệt tiêu rủi ro | Lập biện pháp phòng ngừa cho rủi ro chính | Trước khi ra quyết định cuối cùng |
4.2. NPV (giá trị hiện tại ròng) là gì?
NPV (Net Present Value) là tổng dòng tiền dự án quy về hiện tại theo suất chiết khấu, trừ vốn đầu tư ban đầu. NPV dương nghĩa là dự án tạo thêm giá trị.
NPV = Tổng [CFt / (1 + r)^t] (t từ 1 đến n) - Vốn đầu tư ban đầu
CFt là dòng tiền ròng năm t, r là suất chiết khấu, n là số năm của dự án. NPV > 0 thì chấp nhận, NPV < 0 thì loại. Nhiều phương án thì chọn NPV lớn nhất.
4.3. IRR (tỷ suất hoàn vốn nội bộ) là gì?
IRR (Internal Rate of Return) là suất chiết khấu làm NPV của dự án bằng 0. Có thể hiểu IRR là mức sinh lời thực của đồng vốn bỏ vào dự án.
Chấp nhận dự án khi IRR > suất chiết khấu (chi phí vốn)
IRR dễ trình bày với ngân hàng, cổ đông vì là một con số phần trăm. Tuy vậy, IRR có thể cho nhiều kết quả khi dòng tiền đổi dấu nhiều lần.
4.4. Thời gian hoàn vốn (PP) và thời gian hoàn vốn có chiết khấu (DPP)
Thời gian hoàn vốn (Payback Period, PP) là số năm để dòng tiền cộng dồn bù đủ vốn đầu tư. Thời gian hoàn vốn có chiết khấu (DPP) dùng dòng tiền đã chiết khấu.
PP = Số năm trước khi hoàn vốn + (Phần vốn còn thiếu / Dòng tiền năm hoàn vốn)
PP dễ hiểu nhưng bỏ qua dòng tiền sau mốc hoàn vốn. Chủ doanh nghiệp nhỏ hay đặt trần hoàn vốn, ví dụ "không quá 3 năm", để giữ an toàn thanh khoản.
4.5. Chỉ số sinh lời (PI) và tỷ suất lợi nhuận bình quân (ARR)
Chỉ số sinh lời (Profitability Index, PI) cho biết mỗi đồng vốn thu về bao nhiêu đồng giá trị hiện tại. PI > 1 tương đương NPV > 0.
PI = Giá trị hiện tại của dòng tiền vào / Vốn đầu tư ban đầu
PI hữu ích khi vốn có hạn và phải xếp hạng nhiều dự án. Tỷ suất lợi nhuận bình quân (ARR) tính trên lợi nhuận kế toán, gần với ROI, nhưng không xét giá trị thời gian của tiền.
4.6. NPV và IRR khác nhau thế nào, nên tin chỉ số nào?
NPV đo giá trị tăng thêm bằng tiền, IRR đo mức sinh lời bằng phần trăm. Khi hai chỉ số cho kết luận khác nhau, ưu tiên NPV.
| Tiêu chí | NPV | IRR |
|---|---|---|
| Đơn vị | Tiền (đồng) | Phần trăm (%) |
| Câu hỏi trả lời | Dự án làm doanh nghiệp giàu thêm bao nhiêu? | Đồng vốn sinh lời bao nhiêu phần trăm mỗi năm? |
| Cần suất chiết khấu | Có | Không (so với suất chiết khấu sau khi tính) |
| Điểm yếu | Phụ thuộc suất chiết khấu chọn | Có thể nhiều nghiệm, thiên vị dự án nhỏ |
| Khi mâu thuẫn | Ưu tiên chỉ số này | Dùng tham khảo |
Mâu thuẫn hay xảy ra khi so 2 dự án khác quy mô. Dự án nhỏ có IRR 30%, NPV 100 triệu đồng vẫn kém dự án IRR 20%, NPV 500 triệu đồng.
4.7. Chọn suất chiết khấu bao nhiêu khi tính NPV?
Suất chiết khấu nên bằng chi phí vốn của doanh nghiệp, cộng phần bù nếu dự án rủi ro hơn. Không có một con số dùng chung cho mọi doanh nghiệp.
Hai cách chọn phổ biến:
- Chi phí vốn bình quân gia quyền (WACC): bình quân chi phí vốn vay và vốn chủ theo tỷ trọng trong cấu trúc vốn.
- Mức sinh lời tối thiểu chủ sở hữu yêu cầu: dựa trên cơ hội đầu tư khác có rủi ro tương đương.
Vay nhiều làm suất chiết khấu thấp hơn nhưng rủi ro trả nợ cao hơn. Bài đòn bẩy tài chính giải thích cách dùng vốn vay an toàn.
5. Quy trình thẩm định dự án đầu tư gồm mấy bước?
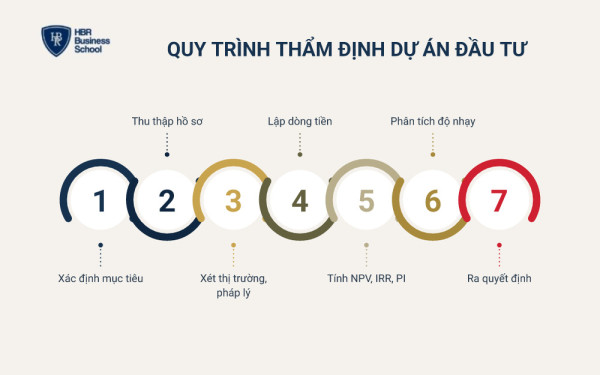
Quy trình thẩm định dự án đầu tư ở doanh nghiệp gồm 7 bước, từ mục tiêu đến quyết định.
- Xác định mục tiêu và tiêu chí chấp nhận (ví dụ NPV > 0, hoàn vốn dưới 4 năm).
- Thu thập hồ sơ dự án và kiểm tra tính đầy đủ.
- Thẩm định thị trường, kỹ thuật, pháp lý và tổ chức vận hành.
- Lập bảng dòng tiền và chốt suất chiết khấu.
- Tính NPV, IRR, thời gian hoàn vốn, PI.
- Phân tích độ nhạy, kịch bản và đề xuất biện pháp giảm rủi ro.
- Lập báo cáo thẩm định, ra quyết định chấp thuận, điều chỉnh hoặc từ chối.
Với dự án vừa và nhỏ, quy trình trên thường làm trong 1-2 tuần nếu hồ sơ đủ. Hãy ghi lại mọi giả định để sau này đối chiếu với kết quả thật.
5.1. Hồ sơ cần chuẩn bị để thẩm định dự án
Hồ sơ thẩm định dự án phải đủ để người thẩm định kiểm tra lại từng con số. Bộ hồ sơ tối thiểu của doanh nghiệp gồm:
- Tờ trình đề xuất dự án: mục tiêu, quy mô, thời gian, tổng vốn.
- Số liệu thị trường: khảo sát, số bán quá khứ, giá đối thủ.
- Báo giá, hợp đồng nguyên tắc: thiết bị, thuê mặt bằng, thi công.
- Bảng dự toán vốn và dòng tiền: ghi nguồn của từng giả định.
- Giấy tờ pháp lý: đăng ký kinh doanh, giấy phép ngành nghề.
- Báo cáo tài chính 2-3 năm gần nhất: bắt buộc khi xin vay ngân hàng.
5.2. Ngân hàng thẩm định gì khi doanh nghiệp vay vốn dự án?
Ngân hàng thẩm định dự án để biết doanh nghiệp có trả được nợ không. Trọng tâm là dòng tiền trả nợ, vốn đối ứng và tài sản bảo đảm.
Các nhóm nội dung ngân hàng thường xem:
- Năng lực chủ dự án: pháp lý, lịch sử tín dụng, kết quả kinh doanh.
- Vốn đối ứng: phần vốn chủ tham gia dự án, tỷ lệ tùy ngân hàng.
- Khả năng trả nợ: hệ số khả năng trả nợ (DSCR) theo từng năm.
- Tài sản bảo đảm: giá trị, tính pháp lý của tài sản thế chấp.
DSCR = Dòng tiền dùng để trả nợ trong năm / (Nợ gốc + Lãi vay phải trả trong năm)
DSCR lớn hơn 1 nghĩa là dòng tiền đủ trả nợ, ngưỡng cụ thể do từng ngân hàng quy định. Dự án chưa đủ điều kiện vay có thể cân nhắc các hình thức huy động vốn khác.
5.3. Khung báo cáo thẩm định dự án đầu tư
Báo cáo thẩm định nên ngắn và có kết luận ngay trang đầu. Khung dưới đây bám đủ nội dung thẩm định dự án đầu tư ở mục 3, dùng được cho báo cáo nội bộ.
| Mục | Nội dung |
|---|---|
| 1. Tóm tắt và kết luận | Chấp thuận, điều chỉnh hay từ chối; 3 lý do chính |
| 2. Thông tin dự án | Mục tiêu, quy mô, địa điểm, thời gian, tổng vốn |
| 3. Thị trường | Nhu cầu, giá bán, đối thủ, căn cứ số liệu |
| 4. Kỹ thuật và vận hành | Công nghệ, công suất, nhân sự |
| 5. Pháp lý | Giấy phép, hợp đồng, điểm cần lưu ý |
| 6. Tài chính | Bảng dòng tiền, suất chiết khấu, NPV, IRR, PP, PI |
| 7. Rủi ro | Bảng độ nhạy, kịch bản xấu, biện pháp giảm rủi ro |
| 8. Điều kiện kèm theo | Mốc kiểm tra, chỉ tiêu theo dõi sau đầu tư |
6. Ví dụ thẩm định dự án đầu tư: mở thêm một chi nhánh
Ví dụ dưới đây áp dụng thẩm định tài chính dự án đầu tư cho một dự án mở chi nhánh. Các con số là giả định để minh họa cách đánh giá hiệu quả dự án đầu tư, không phải số liệu thị trường.
6.1. Dữ liệu đầu vào của dự án
Một chuỗi cửa hàng dự định mở thêm chi nhánh, đánh giá trong 5 năm. Chủ doanh nghiệp chọn suất chiết khấu 12% theo chi phí vốn tự ước tính.
| Khoản mục | Giá trị (triệu đồng) |
|---|---|
| Sửa chữa mặt bằng, thiết bị | 1.700 |
| Vốn lưu động (hàng tồn, tiền mặt) | 300 |
| Tổng vốn đầu tư năm 0 | 2.000 |
| Dòng tiền ròng hoạt động năm 1 đến năm 5 | 400; 550; 650; 700; 700 |
| Thu hồi cuối năm 5 | 300 vốn lưu động + 100 thanh lý thiết bị = 400 |
| Dòng tiền ròng năm 5 | 700 + 400 = 1.100 |
6.2. Tính NPV, IRR, thời gian hoàn vốn và PI
Với suất chiết khấu 12%, dự án có NPV khoảng 327 triệu đồng và IRR khoảng 17,5%. Cả hai chỉ số đều đạt ở kịch bản cơ sở.
| Năm | Dòng tiền ròng | Dòng tiền chiết khấu 12% | Cộng dồn chiết khấu |
|---|---|---|---|
| 0 | -2.000 | -2.000,0 | -2.000,0 |
| 1 | 400 | 357,1 | -1.642,9 |
| 2 | 550 | 438,5 | -1.204,4 |
| 3 | 650 | 462,7 | -741,7 |
| 4 | 700 | 444,9 | -296,9 |
| 5 | 1.100 | 624,2 | 327,3 |
Kết quả các chỉ tiêu:
- NPV: 327,3 triệu đồng (dòng cuối cột cộng dồn).
- IRR: khoảng 17,5%, cao hơn suất chiết khấu 12%.
- PP: 3 + 400/700 = khoảng 3,6 năm.
- DPP: 4 + 296,9/624,2 = khoảng 4,5 năm.
- PI: 2.327,3 / 2.000 = khoảng 1,16.
Nếu chủ doanh nghiệp đặt trần hoàn vốn 3 năm, dự án không đạt dù NPV dương. Khi đó cần chọn ưu tiên giá trị hay ưu tiên thanh khoản.
6.3. Phân tích độ nhạy: dự án chịu được bao nhiêu rủi ro?
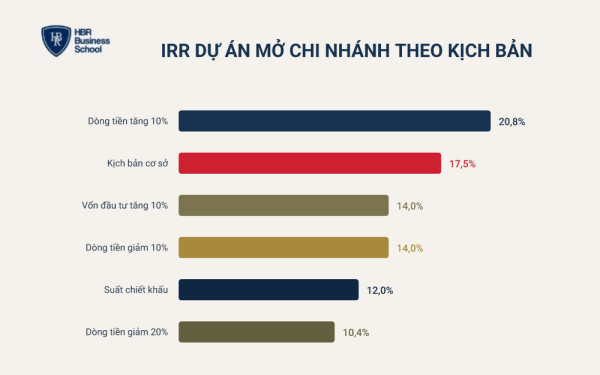
Dự án trong ví dụ chỉ chịu được mức giảm dòng tiền khoảng 15%. Khi dòng tiền hoạt động giảm 20%, NPV chuyển sang âm.
| Kịch bản (so với kịch bản cơ sở) | NPV (triệu đồng) | IRR |
|---|---|---|
| Dòng tiền hoạt động tăng 10% | 537,3 | 20,8% |
| Kịch bản cơ sở | 327,3 | 17,5% |
| Vốn đầu tư tăng 10% (2.200 triệu đồng) | 127,3 | 14,0% |
| Dòng tiền hoạt động giảm 10% | 117,3 | 14,0% |
| Dòng tiền hoạt động giảm 20% | -92,8 | 10,4% |
NPV cũng thay đổi theo suất chiết khấu:
- Suất chiết khấu 10%: NPV 467,7 triệu đồng.
- Suất chiết khấu 15%: NPV 138,2 triệu đồng.
- Suất chiết khấu 18%: NPV -28,5 triệu đồng.
Biến nhạy nhất trong ví dụ là doanh thu, sau đó là vốn đầu tư. Doanh thu và vốn đầu tư cần biện pháp riêng trong quy trình quản trị rủi ro, như chốt giá thi công trọn gói.
6.4. Cách thẩm định dự án đầu tư bằng Excel
Có thể thẩm định dự án đầu tư bằng Excel với 3 hàm NPV, IRR và XNPV. Giả sử dòng tiền năm 0 ở ô B2, năm 1 đến năm 5 ở ô C2 đến G2:
- NPV: =NPV(12%;C2:G2)+B2. Hàm NPV coi giá trị đầu tiên phát sinh cuối năm 1, nên vốn năm 0 cộng riêng.
- IRR: =IRR(B2:G2). Dòng tiền phải có ít nhất 1 giá trị âm và 1 giá trị dương.
- XNPV: =XNPV(12%;B2:G2;B3:G3), hàng 3 là ngày phát sinh. Dùng khi dòng tiền không đều theo năm.
Lỗi hay gặp là đưa vốn năm 0 vào trong hàm NPV, làm kết quả bị chiết khấu thêm một năm. Xem hướng dẫn của Microsoft về hàm NPV, hàm IRR và hàm XNPV. Dấu phân cách ";" hay "," tùy cài đặt vùng của máy.
7. Những sai lầm khi thẩm định dự án đầu tư
Sai lầm khi thẩm định dự án đầu tư thường nằm ở giả định, không phải công thức. Doanh nghiệp vừa và nhỏ hay mắc 5 sai lầm dưới đây.
7.1. Doanh thu dự kiến quá lạc quan
Người lập dự án thường lấy doanh thu cửa hàng tốt nhất làm chuẩn cho chi nhánh mới. Hãy dùng mức trung bình và giảm doanh thu các tháng đầu.
7.2. Bỏ sót chi phí và vốn lưu động
Chi phí khai trương, tuyển dụng, đào tạo và hàng tồn đầu kỳ hay bị quên. Thiếu vốn lưu động khiến dự án có lãi trên giấy nhưng thiếu tiền thật.
7.3. Chọn suất chiết khấu cho vừa kết quả mong muốn
Hạ suất chiết khấu để NPV dương là tự lừa mình. Suất chiết khấu phải chốt trước khi tính, theo chi phí vốn thật (mục 4.7).
7.4. Chỉ nhìn một chỉ số
Dự án có NPV dương vẫn có thể làm doanh nghiệp cạn tiền nếu hoàn vốn quá lâu. Hãy đọc NPV cùng thời gian hoàn vốn và kịch bản xấu.
7.5. Đầu tư dàn trải, không theo dõi sau đầu tư
Nhiều doanh nghiệp làm cùng lúc nhiều dự án nhỏ, dự án nào cũng thiếu vốn và thiếu người. Sau khi triển khai, cần quản lý chi phí dự án và so với báo cáo thẩm định theo quý.
Để hiểu vì sao đầu tư dàn trải làm doanh nghiệp "đốt tiền", bạn có thể xem video của Trường Doanh nhân HBR:
Mô hình nhỏ như spa có thể tham khảo cách dự toán, tính hoàn vốn trong bài chi phí mở spa.
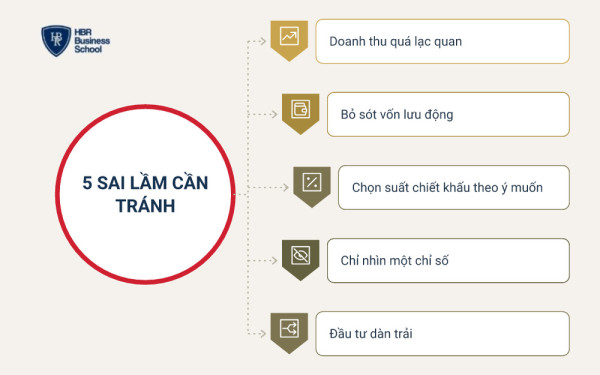
Tóm lại, 5 sai lầm cần tránh khi thẩm định dự án là:
- Doanh thu quá lạc quan
- Bỏ sót vốn lưu động
- Chọn suất chiết khấu theo ý muốn
- Chỉ nhìn một chỉ số
- Đầu tư dàn trải
7.6. Từ thẩm định một dự án đến năng lực phân bổ vốn của chủ doanh nghiệp
Thẩm định một dự án chỉ là bước đầu. Doanh nghiệp tăng trưởng bền vững khi chủ doanh nghiệp phân bổ vốn có nguyên tắc cho mọi quyết định đầu tư.
Nhiều chủ doanh nghiệp đã học để ra quyết định bằng số liệu thay vì cảm giác. Playlist cảm nhận học viên của Trường Doanh nhân HBR có chia sẻ của Ms. Hoàng Linh, Founder Công ty TNHH Giáo dục Tường Châu, sau khóa Lập kế hoạch kinh doanh. Cùng khóa còn có Mr. Trương Minh Huấn, Founder Cá cảnh thủy sinh Trung Tín.
Anh/chị đang cân nhắc mở chi nhánh, mua máy móc hay vay vốn mở rộng, nhưng chưa chắc đồng tiền sẽ quay về? Anh/chị muốn mỗi quyết định đầu tư đều có số liệu, kịch bản và giới hạn rủi ro rõ ràng?
Khóa học TÀI CHÍNH DÀNH CHO SẾP: TỪ TÀI CHÍNH CÁ NHÂN ĐẾN QUẢN TRỊ TÀI SẢN do Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings trực tiếp giảng dạy. Chương trình có các phần về tạo vốn, phân bổ vốn đầu tư và thẩm định cơ hội đầu tư. Trường Doanh nhân HBR có 16 năm đào tạo với hơn 100.000 học viên.
=> Đăng ký ngay để giữ chỗ và nhận tư vấn lộ trình phù hợp với doanh nghiệp của anh/chị!
8. Câu hỏi thường gặp về thẩm định dự án đầu tư
Dưới đây là 4 câu hỏi người đọc hay hỏi thêm về thẩm định dự án đầu tư.
8.1. Thẩm định dự án đầu tư mất bao lâu?
Dự án vừa và nhỏ của doanh nghiệp thường thẩm định trong 1-2 tuần nếu hồ sơ đủ. Dự án đầu tư công hoặc vay vốn lớn có thời hạn theo quy định của cơ quan nhà nước, ngân hàng.
8.2. Thẩm định dự án và thẩm định giá khác nhau thế nào?
Thẩm định dự án đánh giá dự án có nên đầu tư không. Thẩm định giá xác định giá trị một tài sản tại một thời điểm, như bất động sản, máy móc. Kết quả thẩm định giá có thể là đầu vào của thẩm định dự án.
8.3. Dự án có NPV âm có nên làm không?
Về tài chính thì không, vì dự án làm giảm giá trị doanh nghiệp. Chỉ cân nhắc khi dự án có lợi ích chiến lược đo được và chủ doanh nghiệp chấp nhận chi phí đó có chủ đích. Khi đánh giá hiệu quả dự án đầu tư loại này, nên ghi rõ lợi ích chiến lược bằng chỉ tiêu cụ thể.
8.4. Doanh nghiệp có cần thuê đơn vị thẩm định độc lập không?
Dự án nhỏ có thể tự thẩm định nếu người thẩm định khác người lập dự án. Dự án lớn, cần gọi vốn hoặc có tài sản cần định giá nên thuê đơn vị tư vấn độc lập.
Tóm lại, thẩm định dự án đầu tư là bước kiểm tra độc lập trước khi xuống tiền, trên 6 nội dung và bộ chỉ tiêu NPV, IRR, thời gian hoàn vốn, PI. Ví dụ mở chi nhánh cho thấy dự án có NPV dương vẫn lỗ nếu doanh thu giảm 20%.
Hãy biến thẩm định dự án đầu tư thành thói quen cho mọi khoản chi lớn, kèm kịch bản xấu và mốc theo dõi. Khi đó mỗi đồng vốn bỏ ra đều có lý do và có thước đo.


 Thời gian:
12-13/12/2026
 Địa điểm: Hà Nội