Đăng nhập


Mục lục [Ẩn]
- 1. Chi phí vốn là gì?
- 1.1. Chi phí sử dụng vốn và chi phí vốn có giống nhau không?
- 1.2. Không vay nợ thì chi phí vốn có bằng 0 không?
- 1.3. Chi phí vốn có những đặc điểm gì?
- 2. Chi phí vốn bao gồm những gì?
- 2.1. Chi phí vốn vay là gì?
- 2.2. Chi phí vốn chủ sở hữu là gì?
- 2.3. Cổ phiếu ưu đãi và lợi nhuận giữ lại có chi phí không?
- 3. Cách tính chi phí vốn: công thức từng nguồn và WACC
- 3.1. Cách tính chi phí vốn vay sau thuế như thế nào?
- 3.2. Cách tính chi phí vốn chủ sở hữu theo CAPM và mô hình cổ tức?
- 3.3. Doanh nghiệp nhỏ chưa niêm yết tính chi phí vốn chủ sở hữu thế nào khi không có beta?
- 3.4. WACC là gì và công thức tính chi phí vốn bình quân gia quyền ra sao?
- 3.5. Chi phí vốn cận biên (MCC) là gì?
- 4. Ví dụ cách tính chi phí vốn (WACC) cho doanh nghiệp nhỏ Việt Nam
- 5. Ý nghĩa của chi phí vốn khi ra quyết định đầu tư
- 5.1. Dự án có lợi nhuận bao nhiêu thì đáng đầu tư so với chi phí vốn?
- 5.2. Vì sao phải so ROE với chi phí vốn chủ sở hữu?
- 5.3. Chi phí vốn được dùng thế nào trong định giá doanh nghiệp?
- 6. Chi phí vốn khác lãi vay, CapEx, giá vốn hàng bán thế nào?
- 6.1. Chi phí vốn khác lãi suất vay ngân hàng ở điểm nào?
- 6.2. Chi phí vốn khác CapEx và giá vốn hàng bán thế nào?
- 7. Yếu tố ảnh hưởng đến chi phí vốn và cách giảm chi phí vốn
- 7.1. Những yếu tố nào làm chi phí vốn tăng hoặc giảm?
- 7.2. Vì sao lãi suất tăng thì chi phí vốn tăng, doanh nghiệp nên làm gì?
- 7.3. Nên vay ngân hàng hay gọi vốn nhà đầu tư để chi phí vốn thấp hơn?
- 7.4. Những sai lầm nào hay gặp khi tính chi phí vốn?
- 8. Câu hỏi thường gặp về chi phí vốn
- 8.1. WACC bao nhiêu là tốt cho doanh nghiệp?
- 8.2. Chi phí vốn tiếng Anh là gì?
- 8.3. Chi phí vốn có được ghi vào sổ kế toán không?
- 8.4. Chi phí vốn của ngân hàng (COF) có giống chi phí vốn của doanh nghiệp không?
Nhiều chủ doanh nghiệp nghĩ dùng vốn tự có thì không tốn đồng nào. Vậy chi phí vốn là gì và vì sao dự án có lãi vẫn có thể làm doanh nghiệp nghèo đi? Cùng Trường Doanh nhân HBR tìm hiểu khái niệm, cách tính WACC và ví dụ cho doanh nghiệp nhỏ.
Điểm qua nội dung chính của bài:
- Chi phí vốn là mức sinh lời tối thiểu để bù cho chủ nợ và chủ sở hữu.
- Hai thành phần chính là chi phí nợ vay sau thuế và chi phí của vốn chủ, gộp lại thành WACC.
- Một doanh nghiệp nhỏ chưa niêm yết có thể có WACC khoảng 12,9%/năm (ví dụ giả định).
- Quy tắc dùng ngay: dự án chỉ tạo giá trị khi tỷ suất sinh lời cao hơn WACC.
1. Chi phí vốn là gì?
Chi phí vốn (cost of capital) là tỷ suất sinh lời tối thiểu mà doanh nghiệp phải tạo ra trên số vốn đang sử dụng để trả đủ lãi cho chủ nợ và mang lại mức lợi nhuận mà chủ sở hữu kỳ vọng.
Con số này tính bằng phần trăm mỗi năm, không phải một khoản tiền. Giáo trình tài chính doanh nghiệp gọi khái niệm này là chi phí sử dụng vốn.
Hiểu đơn giản, mỗi đồng vốn đều có "giá thuê". Ngân hàng đòi lãi suất. Chủ sở hữu đòi lợi nhuận xứng với rủi ro họ chịu.
Ví dụ, một chủ doanh nghiệp bỏ 5 tỷ đồng vốn tự có để mở xưởng. Xưởng lãi 5% mỗi năm có thể vẫn thấp hơn mức chủ đòi hỏi cho rủi ro kinh doanh. Khi đó xưởng có lãi trên sổ nhưng chưa tạo thêm giá trị.
Vì thế, khái niệm này là nền tảng của quản trị tài chính doanh nghiệp. Con số này quyết định dự án nào nên làm và nguồn tiền nào nên dùng.
1.1. Chi phí sử dụng vốn và chi phí vốn có giống nhau không?
Có. Chi phí sử dụng vốn và chi phí vốn là hai tên gọi của cùng khái niệm cost of capital.
Bài giảng đại học thường dùng tên chi phí sử dụng vốn. Báo chí và doanh nghiệp hay gọi ngắn hơn.
Một số người dùng cụm này theo nghĩa chi tiêu vốn (CapEx), tức tiền mua tài sản dài hạn. Bài viết dùng nghĩa cost of capital, còn cách phân biệt với CapEx nằm ở mục 6.
1.2. Không vay nợ thì chi phí vốn có bằng 0 không?
Không. Doanh nghiệp không vay nợ vẫn có chi phí vốn, vì vốn tự có luôn mang chi phí cơ hội.
Chi phí cơ hội là lợi ích bị bỏ lỡ khi chọn phương án này thay vì phương án khác. Với 5 tỷ đồng, chủ doanh nghiệp có thể gửi tiết kiệm hoặc đầu tư nơi khác.
Giả định chủ đòi tối thiểu 15% mỗi năm cho rủi ro kinh doanh. Khi đó 5 tỷ đồng vốn tự có "tốn" khoảng 750 triệu đồng mỗi năm. Khoản này không ghi trên sổ kế toán nhưng vẫn là chi phí thật.
Coi vốn tự có là miễn phí là sai lầm phổ biến của doanh nghiệp vừa và nhỏ. Nhiều chủ doanh nghiệp chỉ nhìn lãi vay ngân hàng khi tính hiệu quả.
1.3. Chi phí vốn có những đặc điểm gì?
Chi phí vốn có 4 đặc điểm giúp bạn nhận diện và dùng đúng:
- Là tỷ lệ phần trăm mỗi năm: so sánh trực tiếp với tỷ suất sinh lời của dự án.
- Nhìn về tương lai: phản ánh mức sinh lời kỳ vọng từ nay, không phải lãi suất khoản vay cũ.
- Phụ thuộc rủi ro của việc dùng vốn: dự án rủi ro hơn cần ngưỡng sinh lời cao hơn.
- Có phần không ghi sổ kế toán: phần của chủ sở hữu không hiện trên báo cáo kết quả kinh doanh.
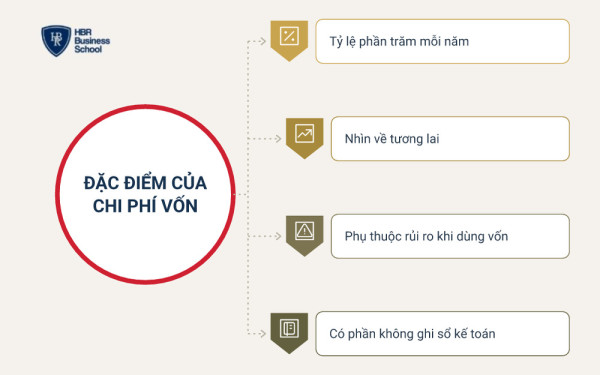
Đặc điểm thứ ba quan trọng nhất khi ra quyết định. Ngưỡng sinh lời gắn với rủi ro của việc đem tiền đi dùng, không gắn với nơi tiền đến.
Vì sao tài chính là nền móng của mọi quyết định kinh doanh? Bạn có thể xem video sau của Trường Doanh nhân HBR:
2. Chi phí vốn bao gồm những gì?
Chi phí vốn bao gồm chi phí của hai nhóm nguồn tiền là nợ vay và vốn chủ sở hữu. Vốn chủ sở hữu lại chia thành nhiều nguồn có chi phí khác nhau.
Doanh nghiệp thường có 4 nguồn vốn với 4 loại chi phí:
- Chi phí nợ vay (Kd): lãi và phí trả cho ngân hàng, trái chủ.
- Chi phí vốn chủ sở hữu (Ke): lợi nhuận chủ sở hữu, cổ đông kỳ vọng.
- Chi phí cổ phiếu ưu đãi (Kp): cổ tức cố định trả cho cổ đông ưu đãi.
- Chi phí lợi nhuận giữ lại (Kre): mức sinh lời đòi hỏi trên phần lợi nhuận không chia.
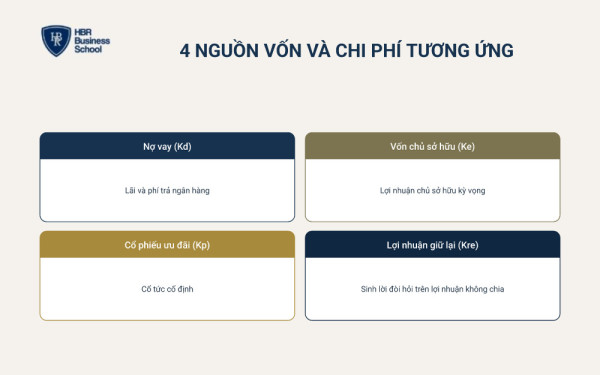
Doanh nghiệp vừa và nhỏ ở Việt Nam thường chỉ có hai nguồn đầu. Cổ phiếu ưu đãi chủ yếu gặp ở công ty cổ phần lớn.
2.1. Chi phí vốn vay là gì?
Chi phí vốn vay (cost of debt, Kd) là tỷ lệ chi phí thực tế trả cho khoản nợ, gồm lãi suất và phí.
Lãi vay được trừ khi tính thuế thu nhập doanh nghiệp, nên khoản vay giúp giảm thuế. Phần thuế giảm được gọi là lá chắn thuế.
Vì vậy, khi so sánh các nguồn tiền, doanh nghiệp dùng chi phí vốn vay sau thuế. Cơ chế này cũng giải thích vì sao đòn bẩy tài chính làm tăng lợi nhuận trên vốn chủ.
2.2. Chi phí vốn chủ sở hữu là gì?
Chi phí vốn chủ sở hữu (cost of equity, Ke) là mức sinh lời tối thiểu chủ sở hữu đòi hỏi khi góp tiền vào doanh nghiệp.
Ke luôn cao hơn Kd. Chủ sở hữu được trả sau chủ nợ, không có lãi cam kết và chịu lỗ đầu tiên.
Mức Ke cao khiến vốn tự có thường là nguồn đắt nhất, dù không phải trả lãi hằng tháng.
2.3. Cổ phiếu ưu đãi và lợi nhuận giữ lại có chi phí không?
Có. Cả hai nguồn đều có chi phí, dù doanh nghiệp không đi vay.
Cổ phiếu ưu đãi có chi phí bằng cổ tức cố định chia cho tiền thực thu khi phát hành. Lợi nhuận giữ lại có chi phí bằng Ke. Lý do là cổ đông đã bỏ cơ hội nhận cổ tức để đầu tư nơi khác.
Cổ phiếu thường phát hành mới đắt hơn lợi nhuận giữ lại một chút. Doanh nghiệp phải trả phí phát hành, nên tiền thực thu thấp hơn giá bán.
3. Cách tính chi phí vốn: công thức từng nguồn và WACC
Cách tính chi phí vốn gồm hai bước. Đầu tiên tính chi phí từng nguồn, sau đó lấy bình quân theo tỷ trọng của mỗi nguồn. Kết quả bình quân gọi là WACC.
Bốn công thức cần nhớ:
- Nợ vay sau thuế: Kd x (1 - T)
- Vốn chủ theo CAPM: Rf + β x (Rm - Rf)
- Cổ phiếu ưu đãi: Dp / Pn
- WACC: E/V x Ke + D/V x Kd x (1 - T)
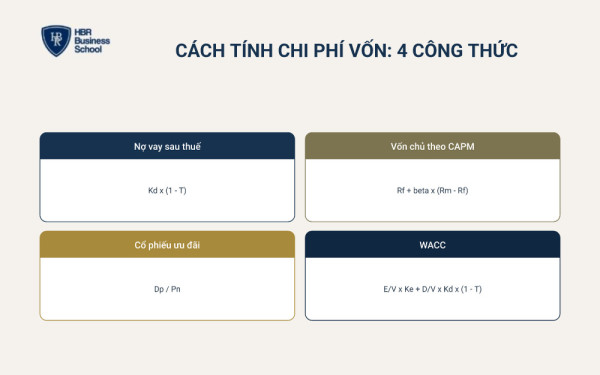
Các mục dưới đây giải thích từng ký hiệu và tính thử bằng số.
3.1. Cách tính chi phí vốn vay sau thuế như thế nào?
Chi phí vốn vay sau thuế bằng lãi suất vay nhân với (1 trừ thuế suất thuế thu nhập doanh nghiệp).
Kd sau thuế = Kd x (1 - T)
Trong đó, Kd là lãi suất thực trả gồm cả phí, T là thuế suất. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 có hiệu lực từ 01/10/2025. Luật áp dụng 3 mức thuế suất theo doanh thu năm. Thông tin này theo báo Đại biểu Nhân dân (01/10/2025).
| Doanh thu năm | Thuế suất | Vay 5 tỷ đồng, lãi 10%: chi phí sau thuế |
|---|---|---|
| Không quá 3 tỷ đồng | 15% | 10% x 0,85 = 8,5% |
| Trên 3 đến 50 tỷ đồng | 17% | 10% x 0,83 = 8,3% |
| Mức phổ thông | 20% | 10% x 0,8 = 8,0% |
Với thuế suất 20%, tiền lãi 500 triệu đồng mỗi năm giúp giảm 100 triệu đồng thuế. Khoản vay khi đó thực tốn 400 triệu đồng, tương đương 8%.
Lá chắn thuế chỉ có khi doanh nghiệp có lãi để nộp thuế. Doanh nghiệp đang lỗ thì Kd sau thuế bằng chính lãi suất vay.
Lãi vay thực trả nằm ở mục chi phí tài chính và phần thuyết minh khoản vay. Bạn có thể xem cách lập báo cáo tài chính để lấy đúng các con số này.
3.2. Cách tính chi phí vốn chủ sở hữu theo CAPM và mô hình cổ tức?
Công ty niêm yết thường tính Ke bằng mô hình định giá tài sản vốn (CAPM) hoặc mô hình tăng trưởng cổ tức. Cả hai đều cần dữ liệu thị trường chứng khoán.
Ke = Rf + β x (Rm - Rf)
Trong đó, Rf là lãi suất phi rủi ro. β (beta) đo độ biến động của cổ phiếu so với thị trường. Rm - Rf là phần bù rủi ro thị trường.
Giáo sư Aswath Damodaran, Đại học New York, cập nhật dữ liệu tháng 01/2026. Theo đó, phần bù rủi ro vốn cổ phần của Việt Nam là 8,13%. Con số này gồm 4,23% của thị trường phát triển và 3,90% rủi ro quốc gia.
Ví dụ: Rf giả định 4%, beta 1,2. Ke = 4% + 1,2 x 8,13% = 13,76%.
Mô hình tăng trưởng cổ tức (mô hình Gordon) dùng cho công ty chia cổ tức đều đặn:
Ke = D1 / P0 + g
Giả định cổ tức năm tới 2.000 đồng, giá cổ phiếu 40.000 đồng, cổ tức tăng 6% mỗi năm. Ke = 5% + 6% = 11%. Phát hành cổ phiếu mới với phí 5% thì Ke tăng lên khoảng 11,26%.
3.3. Doanh nghiệp nhỏ chưa niêm yết tính chi phí vốn chủ sở hữu thế nào khi không có beta?
Doanh nghiệp nhỏ chưa niêm yết có thể dùng phương pháp cộng dồn (build-up). Cách này cộng từng lớp rủi ro lên lãi suất phi rủi ro.
Ke ước tính theo 4 bước:
- Lấy lãi suất phi rủi ro: lợi suất trái phiếu Chính phủ 10 năm, công bố trên Sở Giao dịch Chứng khoán Hà Nội (HNX).
- Cộng phần bù rủi ro thị trường Việt Nam: ví dụ 8,13% theo Damodaran (01/2026).
- Cộng phần bù quy mô nhỏ: doanh nghiệp nhỏ khó huy động vốn và dễ tổn thương hơn.
- Cộng phần bù rủi ro riêng: phụ thuộc chủ, ít khách hàng lớn, ngành biến động.
Bước 3 và 4 chưa có con số chuẩn công bố cho Việt Nam. Chủ doanh nghiệp tự đặt, ghi rõ là giả định và đánh giá lại mỗi năm.
Cách kiểm tra chéo là so Ke với kênh đầu tư thay thế có rủi ro tương đương. Chủ có thể mua cổ phiếu cùng ngành với kỳ vọng 15% thì Ke dưới 15% là chưa hợp lý.
3.4. WACC là gì và công thức tính chi phí vốn bình quân gia quyền ra sao?
WACC (weighted average cost of capital, chi phí vốn bình quân gia quyền) là mức bình quân chi phí các nguồn tiền, tính theo tỷ trọng mỗi nguồn trong tổng vốn của doanh nghiệp.
WACC = E/V x Ke + D/V x Kd x (1 - T)
Trong đó:
- E: giá trị vốn chủ sở hữu.
- D: giá trị nợ vay có trả lãi.
- V = E + D: tổng vốn.
- Ke, Kd, T: chi phí vốn chủ, lãi suất vay, thuế suất.
Về nguyên tắc, tỷ trọng tính theo giá trị thị trường. Doanh nghiệp chưa niêm yết thường dùng giá trị sổ sách. Khi tài sản đã tăng giá nhiều, bạn nên điều chỉnh lại.
Tỷ lệ giữa nợ và vốn chủ chính là cấu trúc vốn. Khi cấu trúc vốn thay đổi, WACC thay đổi theo.
3.5. Chi phí vốn cận biên (MCC) là gì?
Chi phí vốn cận biên (marginal cost of capital, MCC) là chi phí của đồng vốn huy động thêm. MCC thường tăng khi doanh nghiệp cần nhiều tiền hơn.
Giả định doanh nghiệp có hạn mức vay 6 tỷ đồng, lãi 9%. Phần vay vượt hạn mức chịu lãi 12%. Kd sau thuế của phần vượt tăng từ 7,47% lên 9,96%.
Điểm mà chi phí bắt đầu tăng gọi là điểm gãy. Dự án lớn nên được so với MCC, không chỉ với WACC hiện tại.
4. Ví dụ cách tính chi phí vốn (WACC) cho doanh nghiệp nhỏ Việt Nam
Với số liệu giả định dưới đây, WACC của doanh nghiệp khoảng 12,9% mỗi năm. Dự án mới phải sinh lời cao hơn mức này mới tạo thêm giá trị.
Công ty A (giả định) sản xuất bao bì, chưa niêm yết, doanh thu 40 tỷ đồng mỗi năm.
| Dữ liệu | Giá trị | Ghi chú |
|---|---|---|
| Nợ vay ngân hàng (D) | 6 tỷ đồng | Giả định |
| Lãi suất vay (Kd) | 9%/năm | Giả định |
| Vốn chủ sở hữu (E) | 10 tỷ đồng | Giả định, giá trị sổ sách |
| Thuế suất (T) | 17% | Doanh thu trên 3 đến 50 tỷ, Luật 67/2025/QH15 |
| Lãi suất phi rủi ro | 4% | Giả định, tra lợi suất trên HNX lúc tính |
| Phần bù rủi ro thị trường Việt Nam | 8,13% | Damodaran, 01/2026 |
| Phần bù quy mô nhỏ và rủi ro riêng | 4% | Giả định |
Công ty A tính WACC theo 5 bước:
- Xác định nợ và vốn chủ: D = 6 tỷ, E = 10 tỷ, V = 16 tỷ đồng.
- Tính Kd sau thuế: 9% x (1 - 0,17) = 7,47%.
- Ước tính Ke: 4% + 8,13% + 4% = 16,13%.
- Tính tỷ trọng từng nguồn: E/V = 62,5%, D/V = 37,5%.
- Tính WACC và so với ROI dự án: 62,5% x 16,13% + 37,5% x 7,47% = 12,88%.
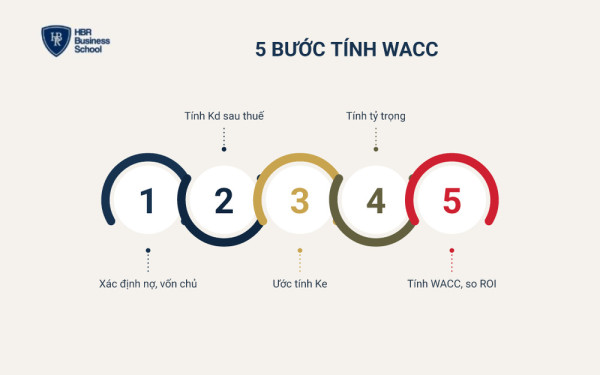
Kết quả 12,88% nghĩa là mỗi 100 đồng vốn phải tạo ít nhất 12,88 đồng lợi nhuận sau thuế. Thấp hơn mức này, Công ty A đang dùng tiền kém hiệu quả.
Chủ doanh nghiệp nên đưa WACC vào bước đặt mục tiêu khi lập kế hoạch tài chính hằng năm. Mỗi khoản đầu tư lớn khi đó có sẵn một ngưỡng để so.
5. Ý nghĩa của chi phí vốn khi ra quyết định đầu tư
Chi phí vốn là ngưỡng sinh lời để chọn dự án và là tỷ suất chiết khấu khi định giá. Con số này còn cho biết doanh nghiệp có tạo thêm giá trị hay không.
Cụ thể, chi phí vốn có 4 vai trò:
- Ngưỡng sinh lời tối thiểu: dự án phải vượt qua để được duyệt.
- Tỷ suất chiết khấu khi định giá: quy dòng tiền tương lai về giá trị hôm nay.
- Thước đo tạo giá trị: so lợi nhuận với chi phí của toàn bộ vốn.
- Căn cứ chọn nguồn vốn: so vay nợ với gọi thêm vốn chủ.
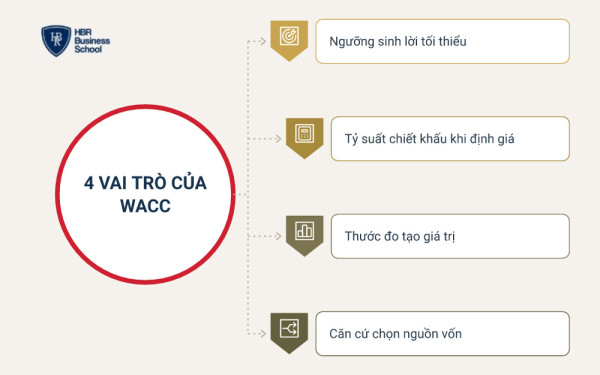
5.1. Dự án có lợi nhuận bao nhiêu thì đáng đầu tư so với chi phí vốn?
Dự án đáng đầu tư khi tỷ suất sinh lời kỳ vọng cao hơn WACC. Dự án rủi ro hơn mức thường ngày của doanh nghiệp cần cộng thêm phần bù rủi ro.
Tỷ suất sinh lời có thể đo bằng ROI hoặc tỷ suất hoàn vốn nội bộ (IRR). Bảng dưới dùng WACC 12,88% của Công ty A, số liệu dự án là giả định.
| Dự án (giả định) | Vốn | Lợi nhuận sau thuế/năm | ROI | Ngưỡng cần vượt | Kết luận |
|---|---|---|---|---|---|
| Mở chi nhánh bán hàng | 2 tỷ | 200 triệu | 10% | 12,88% | Không đạt dù có lãi |
| Mua máy in tự động | 1,5 tỷ | 270 triệu | 18% | 12,88% | Đạt |
| Ra mắt dòng sản phẩm mới | 1 tỷ | 150 triệu | 15% | 12,88% + 5% = 17,88% | Chưa đạt, nên thử quy mô nhỏ |
Chi nhánh lãi 200 triệu đồng mỗi năm nhưng vẫn làm doanh nghiệp nghèo đi. Số vốn 2 tỷ đồng cần tạo ít nhất khoảng 258 triệu đồng mới đủ bù.
Nhiều chủ doanh nghiệp sợ nhất là đốt tiền mà không tăng trưởng. Quy tắc này trả lời nỗi sợ đó: có lãi chưa đủ, phải lãi hơn chi phí vốn.
5.2. Vì sao phải so ROE với chi phí vốn chủ sở hữu?
So ROE với Ke cho biết chủ doanh nghiệp có được bù đủ cho rủi ro hay không. ROE thấp hơn Ke nghĩa là tiền của chủ sinh lời kém kênh thay thế.
Giả định Công ty A có lợi nhuận hoạt động sau thuế (NOPAT) 2,4 tỷ đồng. Lãi vay 540 triệu đồng, sau thuế còn khoảng 448 triệu đồng.
Lợi nhuận sau thuế khoảng 1,95 tỷ đồng, ROE đạt 19,5%. Mức này cao hơn Ke 16,13%, nên chủ sở hữu được bù đủ.
Giá trị kinh tế tăng thêm (EVA) cho cùng kết luận:
- Chi phí của toàn bộ vốn: 16 tỷ x 12,88% = khoảng 2,06 tỷ đồng.
- EVA: 2,4 tỷ - 2,06 tỷ = khoảng 340 triệu đồng.
EVA dương nghĩa là doanh nghiệp tạo thêm giá trị sau khi trả đủ cho mọi nguồn tiền.
5.3. Chi phí vốn được dùng thế nào trong định giá doanh nghiệp?
Trong phương pháp chiết khấu dòng tiền (DCF), WACC là tỷ suất chiết khấu. Dòng tiền tương lai được quy về giá trị hiện tại theo WACC.
Ví dụ, 1 tỷ đồng nhận sau 1 năm chỉ đáng khoảng 886 triệu đồng hôm nay (1 tỷ / 1,1288). WACC càng cao, giá trị doanh nghiệp càng thấp.
Chủ doanh nghiệp cần hiểu con số này trước khi gọi vốn hoặc bán cổ phần. Bài định giá doanh nghiệp trình bày đầy đủ các phương pháp.
Bạn muốn theo dõi ROI, ROE và các chỉ số quản trị kèm ngưỡng cảnh báo? Hãy tải miễn phí tài liệu do Trường Doanh nhân HBR biên soạn:
>>> TẢI MIỄN PHÍ: 20 CHỈ SỐ QUẢN TRỊ SỐNG CÒN CEO PHẢI NẮM ĐỂ VƯỢT BÃO VÀ TĂNG TRƯỞNG 2026
6. Chi phí vốn khác lãi vay, CapEx, giá vốn hàng bán thế nào?
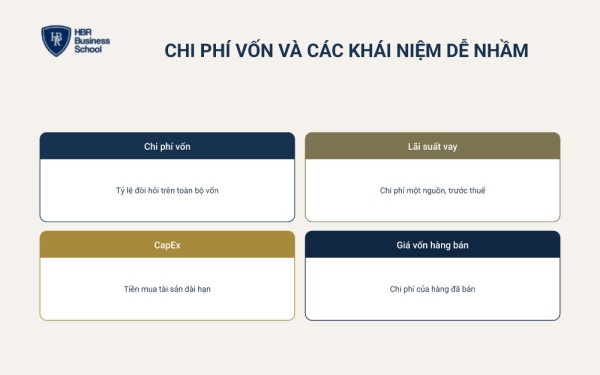
Chi phí vốn là tỷ lệ phần trăm đòi hỏi trên toàn bộ vốn. Lãi vay chỉ là chi phí của một nguồn. CapEx và giá vốn hàng bán là các khoản tiền cụ thể.
Tóm tắt nhanh 4 khái niệm hay bị nhầm:
- Chi phí vốn: tỷ lệ đòi hỏi trên toàn bộ vốn.
- Lãi suất vay: chi phí của một nguồn, tính trước thuế.
- CapEx: số tiền chi mua tài sản dài hạn.
- Giá vốn hàng bán: chi phí của hàng đã bán trong kỳ.
| Khái niệm | Bản chất | Đơn vị | Nằm ở đâu | Ví dụ (giả định) |
|---|---|---|---|---|
| Chi phí vốn (cost of capital) | Mức sinh lời tối thiểu trên toàn bộ vốn | %/năm | Không ghi sổ, dùng để ra quyết định | WACC 12,88% |
| Lãi suất vay | Chi phí của nợ vay | %/năm | Hợp đồng tín dụng | 9%/năm |
| Chi phí lãi vay | Tiền lãi phải trả trong kỳ | Đồng | Chi phí tài chính, báo cáo kết quả kinh doanh | 540 triệu đồng |
| Chi tiêu vốn (CapEx) | Tiền mua, nâng cấp tài sản dài hạn | Đồng | Lưu chuyển tiền từ hoạt động đầu tư | Mua máy 1,5 tỷ đồng |
| Giá vốn hàng bán | Chi phí tạo ra hàng đã bán | Đồng | Báo cáo kết quả kinh doanh | 28 tỷ đồng |
| Chi phí vốn hóa | Chi phí cộng vào giá trị tài sản thay vì ghi vào chi phí | Đồng | Bảng cân đối kế toán | Lãi vay khi đang xây nhà xưởng |
Giá vốn hàng bán quyết định lợi nhuận gộp và tỷ suất lợi nhuận. WACC cho biết lợi nhuận đó đã đủ bù cho số tiền bỏ ra hay chưa.
6.1. Chi phí vốn khác lãi suất vay ngân hàng ở điểm nào?
Lãi suất vay ngân hàng chỉ là chi phí của nguồn nợ, tính trước thuế. WACC là bình quân của cả nợ lẫn vốn chủ sở hữu.
Công ty A vay lãi 9%, chi phí vốn vay sau thuế còn 7,47%. WACC lại là 12,88%, vì 62,5% tổng vốn là vốn chủ đắt hơn.
Dùng lãi suất vay làm ngưỡng duyệt dự án sẽ đặt ngưỡng quá thấp. Doanh nghiệp dễ chấp nhận dự án lãi 10% trong khi WACC gần 13%.
6.2. Chi phí vốn khác CapEx và giá vốn hàng bán thế nào?
CapEx là số tiền doanh nghiệp chi để mua tài sản dài hạn. Giá vốn hàng bán là chi phí của sản phẩm đã bán trong kỳ.
WACC là tỷ lệ dùng để đánh giá các khoản chi đó. Khoản CapEx 1,5 tỷ đồng mua máy chỉ đáng làm khi ROI vượt WACC.
Ba khái niệm liên quan nhau nhưng không thay thế được cho nhau. Lẫn lộn chúng khiến báo cáo đẹp trên giấy mà quyết định đầu tư lại sai.
7. Yếu tố ảnh hưởng đến chi phí vốn và cách giảm chi phí vốn
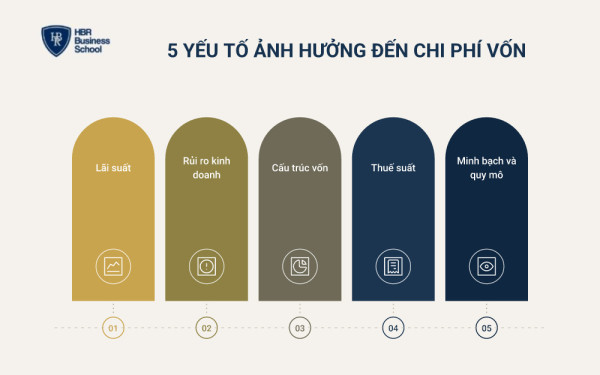
Chi phí vốn chịu tác động của 5 yếu tố. Đó là lãi suất thị trường, rủi ro kinh doanh, cấu trúc vốn, thuế suất và mức minh bạch.
7.1. Những yếu tố nào làm chi phí vốn tăng hoặc giảm?
5 yếu tố dưới đây quyết định WACC của doanh nghiệp:
- Lãi suất thị trường: lãi suất tăng làm Kd và lãi suất phi rủi ro cùng tăng.
- Rủi ro kinh doanh: doanh thu biến động, phụ thuộc ít khách hàng làm Ke tăng.
- Cấu trúc vốn: vay quá nhiều khiến ngân hàng và chủ sở hữu đòi lợi nhuận cao hơn.
- Thuế suất: thuế suất cao làm lá chắn thuế lớn hơn, Kd sau thuế thấp hơn.
- Minh bạch và quy mô: sổ sách rõ ràng, tài sản đảm bảo tốt giúp vay rẻ hơn.
Doanh nghiệp không điều khiển được lãi suất thị trường. Rủi ro kinh doanh, cấu trúc vốn và mức minh bạch thì hoàn toàn chủ động được.
7.2. Vì sao lãi suất tăng thì chi phí vốn tăng, doanh nghiệp nên làm gì?
Lãi suất tăng làm khoản vay mới đắt hơn và nhà đầu tư đòi lợi nhuận cao hơn. Vì vậy WACC tăng, ngưỡng duyệt dự án cũng phải nâng theo.
Giả định lãi vay của Công ty A tăng từ 9% lên 11%. Kd sau thuế lên 9,13%, WACC tăng từ 12,88% lên khoảng 13,5%.
Lãi suất trong nước còn chịu ảnh hưởng của chính sách tiền tệ thế giới, nhất là lãi suất Fed. Khi lãi suất có xu hướng tăng, doanh nghiệp nên:
- Tính lại WACC cho kỳ kế hoạch, không dùng con số năm trước.
- Xếp lại thứ tự dự án: hoãn dự án có ROI sát ngưỡng cũ.
- Thương lượng lãi suất cố định hoặc trả bớt khoản nợ ngắn hạn đắt nhất.
7.3. Nên vay ngân hàng hay gọi vốn nhà đầu tư để chi phí vốn thấp hơn?
Vay ngân hàng thường rẻ hơn gọi vốn chủ, nhờ lãi suất thấp hơn Ke và có lá chắn thuế. Nhưng vay quá nhiều làm rủi ro tăng, khiến mọi nguồn tiền cùng đắt lên.
Ở Công ty A, Kd sau thuế 7,47% thấp hơn nhiều so với Ke 16,13%. Giả định tỷ trọng nợ tăng lên 60%. Ngân hàng nâng lãi lên 11%, chủ sở hữu đòi thêm 3 điểm phần trăm.
Khi đó WACC = 40% x 19,13% + 60% x 9,13%, khoảng 13,13%. Mức này cao hơn 12,88% ban đầu, nên vay thêm không làm vốn rẻ đi.
Mỗi doanh nghiệp có một tỷ lệ nợ giúp WACC thấp nhất. Bạn nên so sánh các hình thức huy động vốn trước khi chọn nguồn tiền cho dự án lớn.
7.4. Những sai lầm nào hay gặp khi tính chi phí vốn?
Năm sai lầm dưới đây làm WACC bị tính thấp. Doanh nghiệp vì thế dễ duyệt những dự án không đáng làm:
- Lấy lãi suất vay làm ngưỡng chung: bỏ qua phần vốn chủ đắt hơn.
- Coi vốn tự có là miễn phí: quên chi phí cơ hội của chủ sở hữu.
- Dùng tỷ trọng sổ sách cũ: tài sản đã tăng giá mà tỷ trọng không đổi.
- Dùng một WACC cho mọi dự án: dự án rủi ro cao cần ngưỡng cao hơn.
- Tính sai thuế: dùng 20% cho doanh nghiệp hưởng 17%, hoặc tính lá chắn thuế khi đang lỗ.
Anh/chị muốn ra quyết định đầu tư bằng con số thay vì cảm tính? Hãy tham khảo khóa học TÀI CHÍNH DÀNH CHO SẾP: TỪ TÀI CHÍNH CÁ NHÂN ĐẾN QUẢN TRỊ TÀI SẢN do Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings trực tiếp giảng dạy. Anh/chị sẽ học cách quản trị dòng tiền và phân bổ vốn có nguyên tắc. Khóa học còn hướng dẫn ứng dụng AI phân tích tài chính và thẩm định cơ hội đầu tư.
Trường Doanh nhân HBR có hơn 16 năm đào tạo và hơn 100.000 học viên (số liệu của HBR Holdings). Mỗi khóa học tập trung vào công cụ anh/chị áp dụng được ngay tại doanh nghiệp.
=> Đăng ký ngay để giữ chỗ và nhận tư vấn lộ trình phù hợp với doanh nghiệp của anh/chị!
8. Câu hỏi thường gặp về chi phí vốn
8.1. WACC bao nhiêu là tốt cho doanh nghiệp?
Không có mức WACC tốt chung cho mọi doanh nghiệp. WACC hợp lý khi thấp hơn tỷ suất sinh lời trên vốn đầu tư (ROIC). Mức này cũng nên tương đương doanh nghiệp cùng ngành, cùng quy mô.
Ngành ổn định, nhiều tài sản đảm bảo thường có WACC thấp hơn ngành biến động mạnh. Con số cụ thể cần tính theo dữ liệu của chính doanh nghiệp tại thời điểm tính.
8.2. Chi phí vốn tiếng Anh là gì?
Chi phí vốn tiếng Anh là cost of capital, tiếng Việt còn gọi là chi phí sử dụng vốn. Chi phí nợ vay là cost of debt (Kd), chi phí vốn chủ sở hữu là cost of equity (Ke).
Chi phí vốn bình quân gia quyền là weighted average cost of capital (WACC).
8.3. Chi phí vốn có được ghi vào sổ kế toán không?
Chỉ một phần. Chi phí lãi vay được ghi vào chi phí tài chính trên báo cáo kết quả kinh doanh.
Phần chi phí của chủ sở hữu không ghi sổ vì là chi phí cơ hội. Do đó doanh nghiệp có thể lãi trên sổ kế toán nhưng EVA vẫn âm.
8.4. Chi phí vốn của ngân hàng (COF) có giống chi phí vốn của doanh nghiệp không?
Không giống. COF (cost of funds) là chi phí ngân hàng trả để huy động tiền gửi và các nguồn tiền khác.
Ngân hàng dựa vào COF để đặt lãi suất cho vay. Với doanh nghiệp, lãi suất đó trở thành đầu vào Kd khi tính WACC.
Tóm lại, chi phí vốn là gì đã có câu trả lời: đó là mức sinh lời tối thiểu mọi đồng vốn phải đạt, kể cả vốn tự có. Nắm cách tính chi phí vốn và WACC, chủ doanh nghiệp có ngưỡng rõ ràng. Mở chi nhánh, mua máy hay vay thêm đều so được với con số đó.
Hãy tính WACC cho chính doanh nghiệp mình, rồi so từng dự án với ngưỡng này. Trường Doanh nhân HBR sẽ tiếp tục đồng hành cùng bạn trong các bài về quản trị tài chính.


 Thời gian:
12-13/12/2026
 Địa điểm: Hà Nội