Đăng nhập


Mục lục [Ẩn]
- 1. Vì sao chủ doanh nghiệp cần chiến lược đầu tư dài hạn riêng?
- 1.1. Toàn bộ sản nghiệp đang nằm trong một rổ duy nhất
- 1.2. Chi phí vốn tăng làm thay đổi ngưỡng ra quyết định
- 1.3. Doanh nghiệp cần tấm đệm vốn độc lập với chu kỳ ngành
- 2. Khung 3 lớp vốn dành cho chủ doanh nghiệp
- 2.1. Lớp 1: Vốn an toàn
- 2.2. Lớp 2: Vốn lõi tái đầu tư vào doanh nghiệp
- 2.3. Lớp 3: Vốn tăng trưởng bên ngoài
- 2.4. Nguyên tắc xác định tỷ trọng giữa ba lớp
- 3. Tái đầu tư vào doanh nghiệp: kênh đầu tư dài hạn bị bỏ quên
- 3.1. Nguyên tắc ra quyết định
- 3.2. Hai câu chuyện thực tế từ cộng đồng học viên HBR
- 4. Nên đầu tư đứng tên cá nhân hay pháp nhân doanh nghiệp?
- 4.1. Bảng so sánh hai phương án
- 4.2. Ba lưu ý quan trọng về thuế và hạch toán
- 5. Quy trình 6 bước xây dựng kế hoạch đầu tư dài hạn
- Bước 1: Xác định mục tiêu tài chính và kỳ hạn tương ứng
- Bước 2: Kiểm kê nguồn vốn thật sự nhàn rỗi
- Bước 3: Thiết lập ngưỡng sinh lời tối thiểu
- Bước 4: Phân bổ danh mục theo khung 3 lớp vốn
- Bước 5: Giải ngân đều đặn theo kỷ luật
- Bước 6: Rà soát và tái cân bằng định kỳ
- 6. Sáu sai lầm đặc thù của chủ doanh nghiệp khi đầu tư dài hạn
- 7. Khi nào nên và chưa nên đầu tư ra bên ngoài?
- 7.1. Năm dấu hiệu cho thấy đã đến lúc bắt đầu
- 7.2. Ba trường hợp nên tạm hoãn
- 8. Câu hỏi thường gặp
- 8.1. Chủ doanh nghiệp nên ưu tiên tái đầu tư vào công ty hay đầu tư ra bên ngoài?
- 8.2. Nên giữ quỹ dự phòng doanh nghiệp bao nhiêu tháng là đủ?
- 8.3. Có nên vay ngân hàng để đầu tư dài hạn không?
- 8.4. Khoản đầu tư dài hạn có ảnh hưởng tới hồ sơ vay vốn của doanh nghiệp không?
- Kết luận
Phần lớn chủ doanh nghiệp Việt đang dồn gần như toàn bộ tài sản vào một rổ duy nhất là công ty của chính mình. Chiến lược đầu tư dài hạn cho chủ doanh nghiệp giúp bạn tách bạch vốn kinh doanh với vốn tích lũy, để tài sản vẫn sinh lời ngay cả khi ngành bước vào chu kỳ xấu. Cùng HBR Business School tìm hiểu ngay trong bài viết sau!
Điểm qua nội dung chính của bài:
- Ba lý do khiến chủ doanh nghiệp cần một chiến lược đầu tư dài hạn riêng.
- Khung 3 lớp vốn và cách xác định ngưỡng sinh lời tối thiểu.
- Nên đầu tư đứng tên cá nhân hay pháp nhân doanh nghiệp.
- Quy trình 6 bước và các sai lầm đặc thù của chủ doanh nghiệp.
1. Vì sao chủ doanh nghiệp cần chiến lược đầu tư dài hạn riêng?
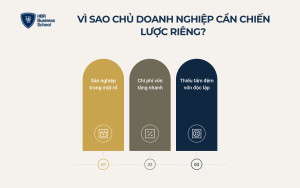
Chủ doanh nghiệp cần một chiến lược đầu tư dài hạn khác với nhà đầu tư cá nhân vì ba lý do: tài sản đang tập trung quá mức vào một rổ, chi phí vốn thay đổi làm dịch chuyển ngưỡng ra quyết định, và doanh nghiệp cần một nguồn lực không phụ thuộc chu kỳ ngành.
- Toàn bộ sản nghiệp đang nằm trong một rổ duy nhất
- Chi phí vốn tăng làm thay đổi ngưỡng ra quyết định
- Doanh nghiệp cần tấm đệm vốn độc lập với chu kỳ ngành
1.1. Toàn bộ sản nghiệp đang nằm trong một rổ duy nhất
Đây là nỗi đau ít được nói ra nhất của giới chủ doanh nghiệp SME. Nhà xưởng, hàng tồn kho, khoản phải thu, thậm chí căn nhà đang thế chấp, tất cả đều gắn với vận mệnh của một doanh nghiệp trong một ngành.
Khi ngành bước vào chu kỳ xấu, ba nguồn lực của bạn suy giảm cùng lúc. Lợi nhuận doanh nghiệp giảm, giá trị vốn chủ sở hữu giảm, và khả năng vay thêm cũng giảm theo. Đó là thời điểm nhiều chủ doanh nghiệp buộc phải bán rẻ tài sản cá nhân để cứu dòng tiền công ty.
Trước khi phân bổ vốn ra bên ngoài, hãy bảo đảm doanh nghiệp đã có nền tảng quản lý dòng tiền đủ chắc. Đây mới là thứ quyết định bạn có tiền nhàn rỗi thật hay không.
1.2. Chi phí vốn tăng làm thay đổi ngưỡng ra quyết định
Mặt bằng lãi suất đã thay đổi nhanh. Theo thống kê của MBS được Báo Dân trí dẫn lại ngày 12/8/2026, lãi suất huy động kỳ hạn 12 tháng bình quân của các ngân hàng thương mại ở mức 8,6%, tăng 2,8 điểm phần trăm so với đầu năm.
Con số này mang hai hàm ý trái chiều. Tiền gửi sinh lời tốt hơn, nhưng chi phí vay vốn cũng đắt lên. Hệ quả là ngưỡng sinh lời tối thiểu của mọi dự án đầu tư đều phải nâng lên tương ứng.
Song song, lạm phát vẫn bào mòn tiền mặt đều đặn. Theo phân tích của TS. Võ Trí Thành đăng trên Trung tâm Trọng tài Quốc tế Việt Nam tháng 12/2025, chỉ số giá tiêu dùng năm 2025 tăng dưới 4%, năm thứ 11 liên tiếp lạm phát được kiểm soát dưới ngưỡng này.
1.3. Doanh nghiệp cần tấm đệm vốn độc lập với chu kỳ ngành
Áp lực đào thải trên thị trường Việt Nam là có thật. Năm 2024, bình quân mỗi tháng có khoảng 19.500 doanh nghiệp rút lui khỏi thị trường. Phần lớn không phải vì sản phẩm kém mà vì hết dòng tiền trước khi kịp xoay chuyển tình thế.
Một danh mục đầu tư dài hạn được xây dựng tử tế đóng vai trò như quỹ dự phòng chiến lược. Khi doanh nghiệp cần tiền vượt qua giai đoạn khó, bạn rút một phần từ lớp tài sản thanh khoản cao, thay vì vay nóng hoặc bán rẻ cổ phần.
Đây cũng là lúc cần hiểu rõ giới hạn của đòn bẩy kinh doanh. Vay để mở rộng khi thị trường thuận lợi là hợp lý. Vay để đầu tư tài sản dài hạn trong lúc dòng tiền còn mỏng là canh bạc mà phần thua thường lớn hơn phần thắng.
>>> XEM THÊM: ĐẦU TƯ DÀI HẠN LÀ GÌ? CÁC KÊNH VÀ CÁCH BẮT ĐẦU TỪ A ĐẾN Z
2. Khung 3 lớp vốn dành cho chủ doanh nghiệp
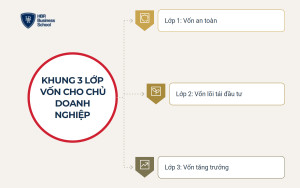
Khung 3 lớp vốn là cách chia toàn bộ nguồn lực tài chính thành ba tầng có mục tiêu và kỳ hạn khác nhau. Mục đích là để hoạt động đầu tư dài hạn không bao giờ đe dọa sự sống còn của doanh nghiệp.
Đây là khung tham chiếu do Trường Doanh nhân HBR biên soạn phục vụ bài viết này, xây dựng trên nguyên lý phân tầng nguồn lực theo chân trời thời gian. Nguyên lý này gần với mô hình McKinsey Three Horizons mà HBR sử dụng trong chương trình đào tạo về mô hình kinh doanh.
- Lớp 1: vốn an toàn, bảo đảm doanh nghiệp không chết vì thiếu tiền
- Lớp 2: vốn lõi, tái đầu tư vào năng lực cạnh tranh
- Lớp 3: vốn tăng trưởng, phân bổ ra thị trường tài chính bên ngoài
2.1. Lớp 1: Vốn an toàn
Lớp này gồm quỹ dự phòng đủ chi trả chi phí cố định của doanh nghiệp trong 6 đến 12 tháng, cộng quỹ dự phòng cá nhân của gia đình bạn. Toàn bộ phải nằm ở dạng tiền gửi rút được trước hạn hoặc quỹ thị trường tiền tệ.
Chỉ khi lớp 1 đã đầy, bạn mới có quyền nghĩ tới các lớp phía trên. Đây là nguyên tắc bị vi phạm nhiều nhất, và cũng là nguyên nhân trực tiếp khiến nhiều chủ doanh nghiệp phải bán tài sản dài hạn trong hoảng loạn.
2.2. Lớp 2: Vốn lõi tái đầu tư vào doanh nghiệp
Lớp 2 là phần vốn dành cho các dự án nội bộ có tỷ suất sinh lời cao hơn chi phí vốn. Với doanh nghiệp SME trong 5 đến 10 năm đầu, đây thường là nơi tạo ra tài sản lớn nhất cho người chủ.
Để lớp này phát huy tác dụng, doanh nghiệp cần một mô hình kinh doanh rõ ràng và bộ tiêu chí sàng lọc dự án. Chương trình xây dựng và cải tiến mô hình kinh doanh tại Trường Doanh nhân HBR cung cấp các công cụ như ma trận BCG, ma trận Ansoff và mô hình McKinsey Horizons để chọn đúng chỗ đặt tiền.
2.3. Lớp 3: Vốn tăng trưởng bên ngoài
Lớp 3 là phần đầu tư ra thị trường tài chính, đóng vai trò giảm phụ thuộc vào một ngành duy nhất. Cổ phiếu, chứng chỉ quỹ, bất động sản và vàng đều thuộc lớp này.
2.4. Nguyên tắc xác định tỷ trọng giữa ba lớp
Không có công thức tỷ trọng chung cho mọi doanh nghiệp. Thay vì áp một con số cố định, hãy xác định tỷ trọng theo bốn nguyên tắc sau.
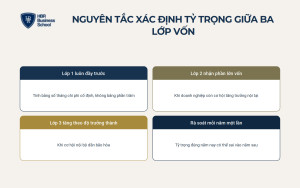
- Lớp 1 luôn được ưu tiên đầy trước: Tính bằng số tháng chi phí cố định, không tính bằng phần trăm. Doanh nghiệp có dòng tiền theo mùa vụ mạnh cần nhiều tháng dự phòng hơn.
- Lớp 2 nhận phần lớn vốn khi doanh nghiệp còn cơ hội tăng trưởng nội tại: Chừng nào các dự án nội bộ còn sinh lời cao hơn thị trường, dồn vốn ra ngoài là lãng phí cơ hội.
- Lớp 3 tăng dần theo độ trưởng thành của doanh nghiệp: Khi tăng trưởng doanh thu chậm lại và các cơ hội nội bộ bão hòa, phần vốn dư nên chuyển dần ra bên ngoài.
- Rà soát lại tỷ trọng ít nhất mỗi năm một lần: Tỷ trọng đúng của năm nay có thể sai vào năm sau, khi lãi suất, chu kỳ ngành hoặc quy mô doanh nghiệp thay đổi.
Tư duy phân tầng như trên xuất phát từ cách nhìn doanh nghiệp theo hệ thống, một nội dung được bàn kỹ trong bài tư duy kinh doanh của HBR.
3. Tái đầu tư vào doanh nghiệp: kênh đầu tư dài hạn bị bỏ quên
Tái đầu tư vào chính doanh nghiệp là kênh đầu tư dài hạn có tỷ suất sinh lời cao nhất với một doanh nghiệp đang vận hành tốt. Hầu hết bài viết về đầu tư bỏ qua kênh này, dù nó chiếm phần lớn tài sản của giới chủ SME.
3.1. Nguyên tắc ra quyết định
Chỉ tái đầu tư khi tỷ suất sinh lời trên vốn đầu tư của dự án cao hơn chi phí vốn bình quân của doanh nghiệp, đã cộng thêm phần bù rủi ro vận hành.
Ngưỡng sinh lời tối thiểu = Chi phí vốn bình quân + Phần bù rủi ro của dự án
Nếu doanh nghiệp bạn đang vay với lãi suất 10% một năm, mọi khoản đầu tư sinh lời dưới 10% đều đang làm nghèo bạn đi. Với dự án mới có độ bất định cao, hãy cộng thêm phần bù rủi ro và nâng ngưỡng lên tương ứng.
Điều cần cảnh giác nhất là bẫy đầu tư dàn trải. Nhiều chủ doanh nghiệp mở thêm ngành, thêm chi nhánh, thêm sản phẩm mà không có tiêu chí sàng lọc. Vốn bị chia mỏng cho quá nhiều hướng và không hướng nào đủ mạnh để tạo lợi thế.
3.2. Hai câu chuyện thực tế từ cộng đồng học viên HBR
Hai trường hợp dưới đây cho thấy tái đầu tư vào hệ thống và tư duy quản trị mang lại kết quả ra sao.
1 - Chuỗi Salon tóc Việt Paris. Anh Đoàn Hữu Việt, CEO chuỗi hệ thống Salon tóc Việt Paris, quyết định mở rộng thị trường vào miền Nam và các tỉnh lân cận sau khi tái cấu trúc tư duy và hệ thống kinh doanh. Khoản đầu tư ở đây không nằm ở tài sản hữu hình mà nằm ở hệ thống vận hành, thứ cho phép nhân bản mô hình sang địa bàn mới.
2 - Chuỗi 1900 Hair Salon. Anh Nguyễn Văn Chiến, CEO 1900 Hair Salon, ghi nhận kết quả tăng trưởng doanh thu gần 3 lần ngay trong giai đoạn khó khăn của đại dịch COVID-19, sau khi tham gia chương trình Business Master. Đây là minh chứng cho việc đầu tư vào năng lực quản trị có thể sinh lời ngay cả trong chu kỳ ngành xấu.
Điểm chung của hai trường hợp là khoản đầu tư nhắm vào hệ thống chứ không nhắm vào tài sản. Hệ thống là thứ có thể nhân bản, còn tài sản hữu hình thì không.
>>> XEM THÊM: CÂU CHUYỆN THÀNH CÔNG CỦA HỌC VIÊN BUSINESS MASTER
4. Nên đầu tư đứng tên cá nhân hay pháp nhân doanh nghiệp?
Đây là câu hỏi hầu như không bài viết nào về đầu tư đề cập, nhưng lại là quyết định đầu tiên chủ doanh nghiệp phải trả lời. Lựa chọn sai làm phát sinh nghĩa vụ thuế không cần thiết và làm rối báo cáo tài chính.
4.1. Bảng so sánh hai phương án
| Tiêu chí | Đứng tên cá nhân | Đứng tên pháp nhân |
| Nguồn vốn sử dụng | Thu nhập cá nhân đã nộp thuế | Lợi nhuận giữ lại của doanh nghiệp |
| Ghi nhận kế toán | Không ảnh hưởng báo cáo doanh nghiệp | Ghi vào khoản đầu tư tài chính dài hạn trên bảng cân đối |
| Tính minh bạch với ngân hàng | Không thể hiện trên hồ sơ vay của doanh nghiệp | Có thể ảnh hưởng đánh giá tín dụng |
| Mức độ linh hoạt | Cao, tự quyết hoàn toàn | Thấp hơn, cần chứng từ và quy trình phê duyệt |
| Phù hợp với | Phần vốn tích lũy cá nhân, mục tiêu gia đình | Khoản đầu tư mang tính chiến lược của doanh nghiệp |
4.2. Ba lưu ý quan trọng về thuế và hạch toán
- Lợi nhuận chuyển từ doanh nghiệp về cá nhân đã chịu thuế: Phần lợi nhuận sau thuế khi chia về chủ sở hữu còn phát sinh thuế thu nhập cá nhân. Đây là lý do nhiều chủ doanh nghiệp chọn giữ lại lợi nhuận để tái đầu tư thay vì rút ra.
- Khoản đầu tư của pháp nhân phải có chứng từ đầy đủ: Toàn bộ sao kê giao dịch, hợp đồng và báo cáo phải được lưu trữ để phục vụ kế toán và kiểm toán. Cần làm việc với kế toán ngay từ khi bắt đầu, không phải khi quyết toán.
- Khoản đầu tư dài hạn xuất hiện trên bảng cân đối kế toán: Nó làm thay đổi cơ cấu tài sản và có thể ảnh hưởng tới các chỉ số mà ngân hàng dùng để đánh giá hồ sơ vay vốn.
Lưu ý: Quy định thuế và kế toán có thể thay đổi theo thời điểm. Hãy trao đổi với kế toán trưởng hoặc đơn vị tư vấn thuế trước khi triển khai, thay vì áp dụng nguyên trạng nội dung tham khảo trong bài.
5. Quy trình 6 bước xây dựng kế hoạch đầu tư dài hạn
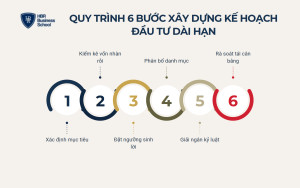
Quy trình gồm 6 bước: xác định mục tiêu và kỳ hạn, kiểm kê nguồn vốn thật sự nhàn rỗi, thiết lập ngưỡng sinh lời, phân bổ danh mục, giải ngân theo kỷ luật và tái cân bằng định kỳ.
- Bước 1: Xác định mục tiêu tài chính và kỳ hạn tương ứng
- Bước 2: Kiểm kê nguồn vốn thật sự nhàn rỗi
- Bước 3: Thiết lập ngưỡng sinh lời tối thiểu
- Bước 4: Phân bổ danh mục theo khung 3 lớp vốn
- Bước 5: Giải ngân đều đặn theo kỷ luật
- Bước 6: Rà soát và tái cân bằng định kỳ
Bước 1: Xác định mục tiêu tài chính và kỳ hạn tương ứng
Mục tiêu mơ hồ dẫn tới danh mục mơ hồ. Hãy viết mục tiêu dưới dạng con số và mốc thời gian cụ thể, ví dụ tích lũy đủ vốn mua nhà xưởng riêng trong 10 năm.
Mỗi mục tiêu gắn với một kỳ hạn, và kỳ hạn quyết định loại tài sản được phép dùng. Mục tiêu dưới 3 năm không nên đưa vào cổ phiếu. Mục tiêu trên 7 năm mà chỉ để tiền gửi thì bạn đang bỏ lỡ phần lớn hiệu ứng lãi kép.
Bước 2: Kiểm kê nguồn vốn thật sự nhàn rỗi
Lập bảng liệt kê toàn bộ dòng tiền vào và ra của cả doanh nghiệp lẫn cá nhân trong 12 tháng gần nhất. Từ đó xác định phần tiền dư sau khi trừ chi phí cố định, nghĩa vụ nợ đến hạn và quỹ dự phòng.
Chỉ phần dư này mới đủ điều kiện đưa vào đầu tư dài hạn. Rất nhiều trường hợp mất vốn đến từ việc dùng nhầm tiền, cụ thể là lấy vốn lưu động hoặc tiền vay ngắn hạn đi mua tài sản không thể bán nhanh.
Bước 3: Thiết lập ngưỡng sinh lời tối thiểu
Áp dụng công thức ở mục 3.1 cho từng nhóm tài sản. Ghi ngưỡng này ra văn bản và dùng nó làm bộ lọc đầu tiên cho mọi cơ hội đầu tư được đưa tới bàn của bạn.
Bước 4: Phân bổ danh mục theo khung 3 lớp vốn
Áp dụng bốn nguyên tắc ở mục 2.4, sau đó chia nhỏ lớp 3 thành các nhóm tài sản cụ thể. Ghi rõ tỷ trọng mục tiêu của từng nhóm ra bảng tính.
Con số viết ra sẽ là điểm neo giúp bạn không ra quyết định theo cảm xúc khi thị trường biến động. Một chiến lược đầu tư chỉ có giá trị khi nó tồn tại dưới dạng văn bản và được rà soát định kỳ.
Bước 5: Giải ngân đều đặn theo kỷ luật
Thay vì cố đoán đáy, hãy chia vốn thành nhiều phần bằng nhau và giải ngân theo lịch cố định. Phương pháp này giúp giá vốn bình quân tiệm cận mức trung bình của thị trường.
Cách hiệu quả nhất với chủ doanh nghiệp là thiết lập lệnh chuyển tiền tự động ngay sau ngày nhận cổ tức hoặc chốt lương. Làm trước khi khoản tiền đó bị cuốn vào các nhu cầu chi tiêu khác.
Bước 6: Rà soát và tái cân bằng định kỳ
Đặt lịch rà soát danh mục 6 tháng một lần. Khi tỷ trọng thực tế của một nhóm tài sản lệch đáng kể so với mục tiêu, hãy bán bớt phần vượt và mua thêm phần thiếu.
Việc tái cân bằng buộc bạn bán ra khi tài sản đã tăng mạnh và mua vào khi tài sản giảm sâu. Song song, hãy rà soát luận điểm đầu tư của từng khoản. Nếu lý do bạn mua đã không còn đúng, hãy thoát ra thay vì cố chờ về bờ. Cách nhận diện và xử lý các rủi ro này được trình bày trong bài quy trình quản trị rủi ro.
6. Sáu sai lầm đặc thù của chủ doanh nghiệp khi đầu tư dài hạn
Chủ doanh nghiệp mắc những sai lầm khác với nhà đầu tư cá nhân, chủ yếu vì họ kiểm soát được dòng tiền của một tổ chức.
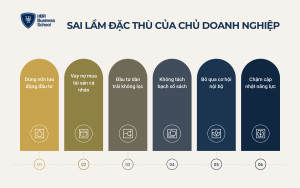
- Dùng vốn lưu động của doanh nghiệp để đầu tư: Đây là sai lầm nguy hiểm nhất. Khi khách hàng chậm thanh toán, bạn buộc phải bán tài sản trong điều kiện bất lợi và biến khoản lỗ tạm thời thành lỗ thật.
- Vay nợ doanh nghiệp để mua tài sản cá nhân: Chi phí lãi vay chạy hàng ngày trong khi tài sản chỉ tăng giá theo năm. Khoảng lệch này khiến nhiều người phải bán trước khi luận điểm kịp đúng.
- Đầu tư dàn trải không tiêu chí: Mở thêm ngành, thêm chi nhánh, thêm danh mục tài sản mà không có bộ lọc khiến vốn bị chia mỏng và không hướng nào đủ mạnh.
- Không tách bạch sổ sách cá nhân và doanh nghiệp: Việc này gây rối hạch toán, làm sai lệch chỉ số tài chính và tạo rủi ro khi kiểm toán hoặc làm hồ sơ vay vốn.
- Bỏ qua cơ hội tái đầu tư nội bộ có lợi suất cao hơn: Dồn vốn ra thị trường tài chính trong khi doanh nghiệp còn dự án nội bộ sinh lời tốt là lãng phí chi phí cơ hội.
- Không cập nhật năng lực trong bối cảnh mới: Công nghệ và trí tuệ nhân tạo đang thay đổi cấu trúc lợi nhuận của nhiều ngành. Cách tiếp cận AI First Company là góc nhìn đáng tham khảo khi bạn đánh giá triển vọng dài hạn của chính doanh nghiệp mình.
7. Khi nào nên và chưa nên đầu tư ra bên ngoài?
Thời điểm phù hợp là khi doanh nghiệp đã có dòng tiền dương ổn định và quỹ dự phòng đầy đủ. Ngược lại, có những giai đoạn mà dồn vốn ra bên ngoài lại làm suy yếu chính doanh nghiệp của bạn.
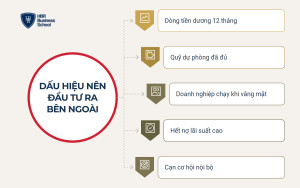
7.1. Năm dấu hiệu cho thấy đã đến lúc bắt đầu
- Dòng tiền kinh doanh dương liên tục từ 12 tháng trở lên: Bằng chứng cho thấy mô hình đã vận hành ổn định, không phải may mắn theo mùa vụ.
- Quỹ dự phòng đã đủ 6 đến 12 tháng chi phí cố định: Lớp vốn an toàn đầy là điều kiện tiên quyết trước mọi quyết định phân bổ ra bên ngoài.
- Doanh nghiệp vận hành được khi bạn vắng mặt vài tuần: Bạn đã có đội ngũ trung gian đủ năng lực và có thời gian cho việc quản trị tài sản.
- Không còn khoản nợ lãi suất cao chưa xử lý: Trả bớt khoản vay lãi 12% một năm chính là một khoản sinh lời chắc chắn 12% mà không kèm rủi ro.
- Đã cạn các cơ hội tái đầu tư nội bộ có lợi suất cao: Khi dự án nội bộ còn lại đều sinh lời thấp hơn thị trường, đó là lúc nên đưa vốn ra ngoài.
7.2. Ba trường hợp nên tạm hoãn
- Doanh nghiệp đang mở rộng và cần vốn gấp: Vốn nên tập trung cho cơ hội có tỷ suất sinh lời cao nhất, thường nằm ngay bên trong doanh nghiệp đang tăng trưởng nhanh.
- Dòng tiền phụ thuộc vào một hoặc hai khách hàng lớn: Rủi ro tập trung ở đầu ra khiến nhu cầu thanh khoản có thể phát sinh bất ngờ.
- Bạn chưa dành nổi 2 giờ mỗi tháng cho việc quản trị danh mục: Nếu chưa có thời gian tối thiểu này, hãy chọn giải pháp ủy thác qua quỹ mở thay vì tự quản lý.
Ở cấp độ điều hành, chúng tôi hiểu rằng nhiều chủ doanh nghiệp đang loay hoay giữa hai câu hỏi. Nên dồn vốn mở rộng hay nên tích lũy ra bên ngoài, và nếu mở rộng thì theo hướng nào. Đây không phải bài toán tài chính thuần túy mà là bài toán chiến lược, vì nó quyết định doanh nghiệp của anh/chị đứng ở đâu sau 5 năm nữa.
Chương trình Business Master tại Trường Doanh nhân HBR, do Mr. Tony Dzung trực tiếp dẫn dắt, đồng hành cùng doanh nghiệp trong 2 năm để giải quyết đúng những bài toán này. Nội dung bao gồm xác định mô hình tăng trưởng, thiết lập tiêu chí phân bổ nguồn lực và xây dựng hệ thống vận hành không phụ thuộc vào cá nhân người chủ. Anh/chị cũng có thể tham khảo lịch workshop đang diễn ra để bắt đầu từ một bước nhỏ hơn.
Như Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings, từng chia sẻ: "HBR không phải là nơi cung cấp lý thuyết suông. Tại đây, tôi mang đến các giải pháp và công cụ thực tế để các doanh nghiệp có thể ứng dụng ngay vào việc tháo gỡ các vấn đề của mình."
Để lại thông tin ngay hôm nay để đội ngũ chuyên gia Trường Doanh nhân HBR tư vấn 1:1 miễn phí về lộ trình phù hợp với giai đoạn phát triển của doanh nghiệp anh/chị!
>>> XEM THÊM: TOP 5 KHÓA HỌC ĐÀO TẠO LÃNH ĐẠO NÂNG CAO NĂNG LỰC QUẢN TRỊ DOANH NGHIỆP
8. Câu hỏi thường gặp
8.1. Chủ doanh nghiệp nên ưu tiên tái đầu tư vào công ty hay đầu tư ra bên ngoài?
Hãy so sánh tỷ suất sinh lời của dự án nội bộ với lợi suất kỳ vọng của kênh bên ngoài. Nếu dự án nội bộ sinh lời cao hơn đáng kể và rủi ro vận hành trong tầm kiểm soát, ưu tiên tái đầu tư. Khi các cơ hội nội bộ bão hòa, phần vốn dư nên chuyển ra thị trường tài chính để giảm rủi ro tập trung.
8.2. Nên giữ quỹ dự phòng doanh nghiệp bao nhiêu tháng là đủ?
Mức tham chiếu phổ biến là 6 đến 12 tháng chi phí cố định. Doanh nghiệp có dòng tiền theo mùa vụ mạnh hoặc phụ thuộc vào ít khách hàng lớn nên chọn mức cao hơn trong khoảng này.
8.3. Có nên vay ngân hàng để đầu tư dài hạn không?
Nói chung là không, trừ trường hợp bất động sản có dòng tiền cho thuê đủ bù lãi vay. Chi phí lãi phát sinh hàng tháng trong khi tài sản chỉ tăng giá theo năm, tạo áp lực buộc bạn bán sớm.
8.4. Khoản đầu tư dài hạn có ảnh hưởng tới hồ sơ vay vốn của doanh nghiệp không?
Có, nếu khoản đầu tư đứng tên pháp nhân. Nó xuất hiện trên bảng cân đối kế toán và làm thay đổi cơ cấu tài sản, từ đó ảnh hưởng tới một số chỉ số ngân hàng dùng để thẩm định. Hãy trao đổi với kế toán trước khi thực hiện.
Kết luận
Tóm lại, một chiến lược đầu tư dài hạn cho chủ doanh nghiệp không thay thế việc kinh doanh mà bổ trợ cho nó. Khung 3 lớp vốn giúp bạn vừa dồn nguồn lực vào tăng trưởng cốt lõi, vừa xây dựng một lớp tài sản độc lập với chu kỳ ngành. Nguyên tắc xuyên suốt rất đơn giản: lớp an toàn phải đầy trước, mọi khoản đầu tư phải vượt ngưỡng sinh lời tối thiểu, và tỷ trọng phải được rà soát lại mỗi năm. Khi làm đúng ba điều đó, chiến lược đầu tư dài hạn sẽ trở thành nền tảng tài chính bền vững cho cả doanh nghiệp lẫn gia đình bạn.


 Thời gian:
10-11/10/2026
 Địa điểm: Hà Nội