Đăng nhập


Mục lục [Ẩn]
- 1. Cost món ăn là gì? Vì sao chủ quán phải biết cách tính cost món ăn?
- 1.1. Food cost, giá vốn món ăn và giá thành sản phẩm khác nhau thế nào?
- 1.2. Cost món ăn có tính tiền nhân công và mặt bằng không?
- 2. Cost món ăn gồm những khoản nào khi tính cost món ăn nhà hàng?
- 2.1. Nguyên liệu chính
- 2.2. Gia vị, nước sốt, dầu mỡ và nguyên liệu dùng chung
- 2.3. Hao hụt khi sơ chế, chế biến
- 2.4. Bao bì và đồ dùng một lần
- 3. Cách tính cost món ăn chuẩn theo 5 bước
- 3.1. Bước 1: Lập bảng định lượng chuẩn cho từng món
- 3.2. Bước 2: Quy đổi giá mua sang giá nguyên liệu thành phẩm
- 3.3. Bước 3: Cộng cost từng nguyên liệu trong món
- 3.4. Bước 4: Cộng gia vị phụ và bao bì
- 3.5. Bước 5: Tính tỷ lệ food cost và so với mục tiêu
- 4. Bảng tính cost món ăn mẫu: ví dụ bún bò Huế, cơm tấm, cà phê
- 4.1. Ví dụ cách tính cost món ăn cho 1 tô bún bò Huế
- 4.2. Ví dụ cơm tấm sườn bì chả khi giá bán đã gồm thuế GTGT
- 4.3. Ví dụ cà phê sữa đá và cách tính cost đồ uống
- 4.4. Cách lập bảng tính cost món ăn bằng Excel
- 5. Tỷ lệ food cost bao nhiêu là hợp lý khi tính cost món ăn?
- 5.1. Mốc tham chiếu tỷ lệ food cost phổ biến
- 5.2. Buffet, quán lẩu, quán cà phê có tỷ lệ food cost khác nhau thế nào?
- 6. Food cost lý thuyết và thực tế: cách tính cost món ăn có đang đúng?
- 6.1. Công thức food cost thực tế theo kỳ
- 6.2. Food cost thực tế cao hơn lý thuyết do đâu?
- 7. Từ cách tính cost món ăn đến cách tính giá bán món ăn
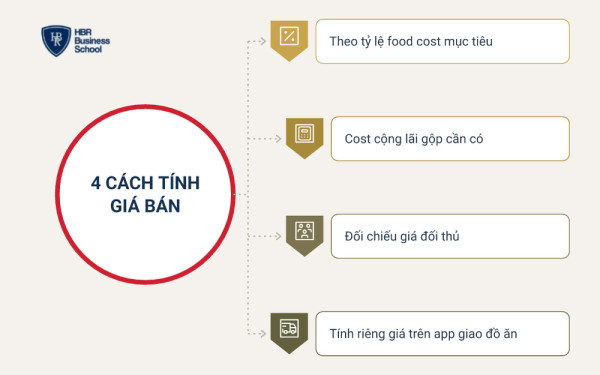
- 7.1. Tính theo tỷ lệ food cost mục tiêu
- 7.2. Tính theo cost cộng lãi gộp cần có mỗi phần
- 7.3. Đối chiếu giá đối thủ và mức khách sẵn sàng trả
- 7.4. Bán qua GrabFood, ShopeeFood thì tính giá thế nào?
- 8. Dùng cách tính cost món ăn để tối ưu menu theo lãi gộp
- 8.1. Ma trận menu engineering gồm 4 nhóm món
- 8.2. Ví dụ phân loại 4 món của một quán bún
- 8.3. Hành động cho từng nhóm món
- 9. Sai lầm khi tính cost món ăn và góc nhìn của chủ doanh nghiệp
- 9.1. 5 sai lầm phổ biến khi tính cost món ăn
- 9.2. Quán nhỏ cần phần mềm hay Excel là đủ?
- 9.3. Biến cost món ăn thành KPI của bếp
- 10. Câu hỏi thường gặp về cách tính cost món ăn
- 10.1. Bao lâu nên cập nhật bảng tính cost món ăn?
- 10.2. Combo, set menu tính cost thế nào?
- 10.3. Giá nguyên liệu tăng thì xử lý giá bán thế nào?
- 10.4. Tỷ lệ food cost cao hay thấp thì tốt?
Quán đông khách nhưng cuối tháng gần như không còn lãi, thường vì giá bán đặt theo cảm tính. Nắm vững cách tính cost món ăn, bạn biết mỗi tô tốn bao nhiêu và nên bán giá nào. Cùng Trường Doanh nhân HBR đi từ công thức đến bảng tính mẫu ngay dưới đây.
Điểm qua nội dung chính của bài:
- Cost món ăn = nguyên liệu sau hao hụt + gia vị phụ + bao bì của một phần ăn.
- Tỷ lệ food cost = cost món ăn / giá bán chưa thuế x 100%, mốc tham khảo 25-40%.
- Giá bán = cost món ăn / tỷ lệ food cost mục tiêu, rồi đối chiếu giá thị trường.
- Food cost thực tế lệch lý thuyết quá 2 điểm phần trăm là dấu hiệu cần kiểm tra thất thoát.
1. Cost món ăn là gì? Vì sao chủ quán phải biết cách tính cost món ăn?
Cost món ăn (food cost, giá vốn món ăn) là tổng chi phí nguyên liệu tạo nên một phần ăn bán cho khách, gồm nguyên liệu chính sau hao hụt, gia vị, nước sốt và bao bì đi kèm, chưa gồm tiền nhân công, mặt bằng hay điện nước.
Từ cost, chủ quán tính ra tỷ lệ food cost, tức phần trăm giá bán dùng để mua nguyên liệu:
Tỷ lệ food cost (%) = Cost món ăn / Giá bán chưa thuế x 100%
Ví dụ, tô bún có cost 30.000 đồng, bán 80.000 đồng thì tỷ lệ food cost là 37,5%. Phần 62,5% còn lại phải đủ trả lương, mặt bằng, điện nước và để lại lợi nhuận.
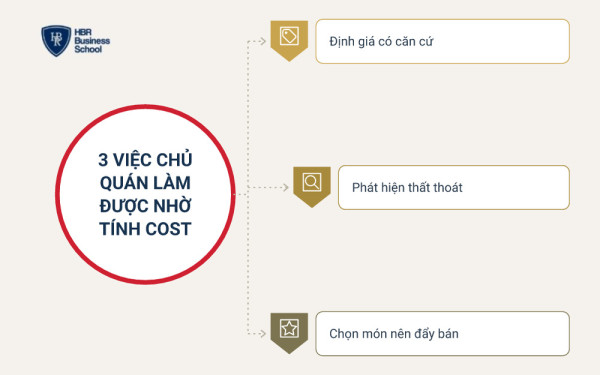
Biết cách tính cost món ăn giúp chủ quán làm được 3 việc:
- Định giá có căn cứ: giá bán dựa trên chi phí thật, không chép giá quán bên cạnh.
- Phát hiện thất thoát: so cost định lượng với nguyên liệu thực xuất kho.
- Chọn món nên đẩy bán: biết món nào mang về nhiều tiền lãi nhất.
Cost món ăn là đầu vào của bước tính giá vốn trong quy trình kế toán nhà hàng. Thiếu bảng cost, báo cáo lãi lỗ chỉ cho biết quán lỗ, không chỉ ra lỗ ở món nào.
1.1. Food cost, giá vốn món ăn và giá thành sản phẩm khác nhau thế nào?
Food cost và giá vốn món ăn là cùng một khái niệm trong ngành ăn uống. Giá thành sản phẩm là khái niệm kế toán rộng hơn, gồm cả nhân công.
| Tiêu chí | Food cost (giá vốn món ăn) | Giá thành sản phẩm (kế toán) |
|---|---|---|
| Phạm vi chi phí | Nguyên liệu, gia vị, bao bì của 1 phần ăn | Nguyên vật liệu, nhân công trực tiếp, chi phí sản xuất chung |
| Người dùng chính | Chủ quán, bếp trưởng, quản lý cửa hàng | Kế toán, doanh nghiệp sản xuất |
| Dùng để | Định giá món, kiểm soát định lượng | Hạch toán, lập báo cáo tài chính |
| Đơn vị tính | Đồng/phần và % trên giá bán | Đồng/sản phẩm |
Cách tính theo chuẩn kế toán có trong bài 6 cách tính giá thành sản phẩm. Bài này tập trung vào cách tính cost món ăn phục vụ định giá.
1.2. Cost món ăn có tính tiền nhân công và mặt bằng không?
Không. Theo cách tính cost món ăn, chỉ chi phí biến đổi theo từng phần bán ra được cộng vào. Đó chủ yếu là nguyên liệu và bao bì.
Food cost cộng chi phí nhân công tạo thành prime cost (chi phí chính). Nhà hàng dùng chỉ số này để kiểm soát 2 khoản chi lớn nhất.
Mặt bằng, điện nước, khấu hao là chi phí cố định. Các khoản này được tính ở bước định giá (mục 7.2), không cộng vào cost từng món.
2. Cost món ăn gồm những khoản nào khi tính cost món ăn nhà hàng?
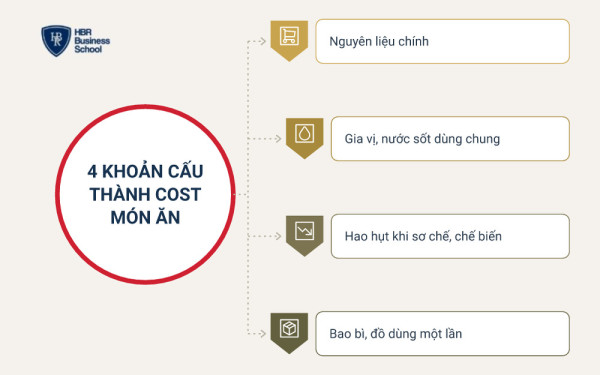
Khi tính cost món ăn nhà hàng, bạn cộng đủ 4 khoản. Đó là nguyên liệu chính, gia vị dùng chung, hao hụt và bao bì. Bỏ sót khoản nào, giá bán sẽ bị đặt quá thấp.
2.1. Nguyên liệu chính
Nguyên liệu chính là phần tạo nên giá trị món: thịt, cá, hải sản, bún, cơm, rau. Khoản này chiếm phần lớn cost nên phải cân theo gram.
Giá nguyên liệu lấy theo hóa đơn mua gần nhất, không lấy giá lúc mở quán. Thịt bò, hải sản, rau theo mùa có thể đổi giá theo tuần.
2.2. Gia vị, nước sốt, dầu mỡ và nguyên liệu dùng chung
Gia vị nhỏ như tiêu, ớt, bột ngọt, dầu ăn không cần cân cho từng món. Cách làm thực tế là cộng một tỷ lệ cố định trên cost nguyên liệu chính.
Bài hướng dẫn của Bado (đọc 19/11/2026) gợi ý mức 3-5%. Tốt hơn, bạn lấy tỷ lệ từ số liệu của chính quán:
- Cách tính: tiền mua gia vị phụ trong tháng chia cho tổng cost nguyên liệu chính cùng tháng.
- Ví dụ: tháng 10 mua gia vị 9 triệu đồng, nguyên liệu chính 250 triệu đồng, tỷ lệ là 3,6%.
Nước dùng, nước sốt nấu theo nồi thì tính cost một mẻ chia cho số phần mẻ đó ra được.
2.3. Hao hụt khi sơ chế, chế biến
Hao hụt là khối lượng mất đi khi làm sạch, luộc, nướng, rã đông. Tỷ lệ thành phẩm (yield) là khối lượng dùng được chia cho khối lượng mua vào.
Ví dụ, 1 kg bắp bò sống luộc xong còn 650 g thì yield là 65%. Tính cost theo giá thịt sống, món sẽ bị tính thiếu gần 35% chi phí thịt.
2.4. Bao bì và đồ dùng một lần
Món mang đi hoặc giao qua ứng dụng phải cộng hộp, ly, nắp, túi, muỗng, đũa. Với đồ uống và đồ ăn nhẹ, bao bì chiếm phần đáng kể trong cost.
Nên tách 2 mức cho cùng một món: cost ăn tại quán và cost mang đi. Cách tách này giúp định giá riêng cho kênh giao hàng ở mục 7.4.
3. Cách tính cost món ăn chuẩn theo 5 bước
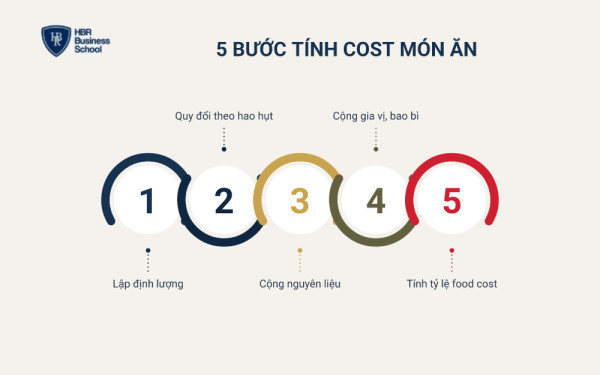
Cách tính cost món ăn chuẩn gồm 5 bước, đi từ định lượng đến tỷ lệ food cost. Công thức tính giá cost món ăn gói gọn trong 1 dòng:
Cost món ăn = Σ (Định lượng thành phẩm x Giá mua / Tỷ lệ thành phẩm) + Gia vị phụ + Bao bì
- Lập bảng định lượng chuẩn cho từng món.
- Quy đổi giá mua sang giá nguyên liệu thành phẩm.
- Cộng cost từng nguyên liệu trong món.
- Cộng gia vị phụ và bao bì.
- Tính tỷ lệ food cost và so với mục tiêu.
3.1. Bước 1: Lập bảng định lượng chuẩn cho từng món
Bảng định lượng chuẩn (standard recipe) ghi khối lượng từng nguyên liệu trong 1 phần ăn. Đơn vị là gram hoặc ml. Bảng này là nền móng của cách tính giá cost món ăn.
Mỗi bảng ghi tên món, khối lượng sau chế biến, cách bày và ảnh chuẩn của món. Bếp trưởng cùng chủ quán chốt bảng, rồi cả bếp làm theo.
3.2. Bước 2: Quy đổi giá mua sang giá nguyên liệu thành phẩm
Giá mua là giá nguyên liệu thô, nên phải quy đổi ra giá của phần dùng được:
Giá thành phẩm (đồng/kg) = Giá mua (đồng/kg) / Tỷ lệ thành phẩm
Ví dụ, bắp bò mua 240.000 đồng/kg, yield 65%. Giá 1 kg bắp bò đã luộc là 240.000 / 0,65 = 369.231 đồng. Bước quy đổi này là điểm hay bị bỏ sót nhất trong công thức tính giá cost món ăn.
3.3. Bước 3: Cộng cost từng nguyên liệu trong món
Cost từng nguyên liệu bằng định lượng thành phẩm nhân giá thành phẩm. Cộng tất cả nguyên liệu chính sẽ ra cost lõi của món.
Ví dụ, 50 g bắp bò đã luộc có cost 0,05 x 369.231 = 18.462 đồng. Làm tương tự với bún, chả, nước dùng, rau.
3.4. Bước 4: Cộng gia vị phụ và bao bì
Lấy cost lõi nhân tỷ lệ gia vị phụ của quán (mục 2.2). Món mang đi thì cộng thêm bao bì để ra cost đầy đủ. Đây là bước hay bị bỏ qua nhất trong cách tính cost món ăn.
3.5. Bước 5: Tính tỷ lệ food cost và so với mục tiêu
Chia cost đầy đủ cho giá bán chưa thuế để ra tỷ lệ food cost. So với mục tiêu, ví dụ 35%, rồi quyết định giữ giá, chỉnh định lượng hay tăng giá.
4. Bảng tính cost món ăn mẫu: ví dụ bún bò Huế, cơm tấm, cà phê
Bảng tính cost món ăn mẫu dưới đây áp dụng công thức ở mục 3 cho 3 món quen thuộc. Giá là số liệu giả định tại thời điểm 11/2026, bạn thay bằng hóa đơn của quán.
4.1. Ví dụ cách tính cost món ăn cho 1 tô bún bò Huế
Tô bún bò Huế bán tại quán giá 85.000 đồng. Quán là hộ kinh doanh nên không tách thuế giá trị gia tăng (GTGT).
| Nguyên liệu | Định lượng thành phẩm | Giá mua | Tỷ lệ thành phẩm | Cost (đồng) |
|---|---|---|---|---|
| Bắp bò luộc | 50 g | 240.000 đ/kg | 65% | 18.462 |
| Chả cua | 25 g | 160.000 đ/kg | 100% | 4.000 |
| Bún tươi | 200 g | 12.000 đ/kg | 100% | 2.400 |
| Nước dùng | 400 ml | Nồi 600.000 đ ra 40 lít | 100% | 6.000 |
| Rau sống, chanh, ớt | 1 phần | 1.200 | ||
| Cost lõi | 32.062 | |||
| Gia vị phụ 3% | 962 | |||
| Cost ăn tại quán | 33.024 | |||
| Hộp, túi, muỗng (mang đi) | 3.500 | |||
| Cost mang đi | 36.524 |
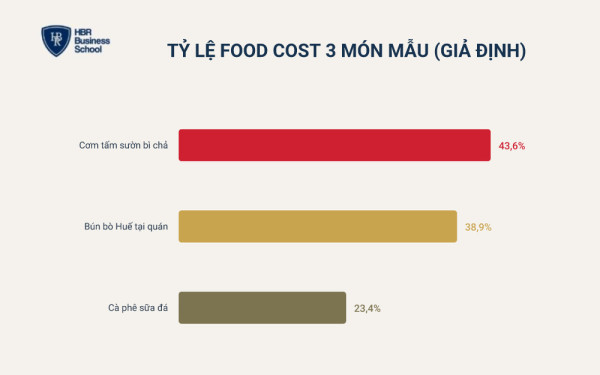
Tỷ lệ food cost của tô bún ăn tại quán là 33.024 / 85.000 = 38,9%. Mức này cao hơn mục tiêu 35% vì bắp bò hao hụt 35% khi luộc.
Muốn về 35%, giá bán phải khoảng 94.400 đồng, khó cạnh tranh. Quán có 2 hướng xử lý:
- Chỉnh định lượng: giảm bắp bò còn 45 g, thêm giò heo có giá thấp hơn.
- Giữ giá: chấp nhận tỷ lệ cao, bù lãi bằng đồ uống và món gọi thêm.
4.2. Ví dụ cơm tấm sườn bì chả khi giá bán đã gồm thuế GTGT
Nhà hàng kê khai thuế GTGT phải tính food cost trên doanh thu chưa thuế. Theo Nghị quyết 204/2025/QH15, mức thuế 10% được giảm còn 8% đến hết 31/12/2026.
Đĩa cơm tấm bán 69.000 đồng đã gồm thuế GTGT 8%. Doanh thu chưa thuế là 69.000 / 1,08 = 63.889 đồng.
| Nguyên liệu | Định lượng | Giá mua | Cost (đồng) |
|---|---|---|---|
| Sườn cốt lết (khối lượng sống) | 120 g | 120.000 đ/kg | 14.400 |
| Bì | 25 g | 80.000 đ/kg | 2.000 |
| Chả trứng | 1 miếng | Mẻ 400.000 đ ra 80 miếng | 5.000 |
| Gạo tấm (khối lượng gạo sống) | 120 g | 24.000 đ/kg | 2.880 |
| Đồ chua, mỡ hành, nước mắm pha | 1 phần | 2.500 | |
| Cost lõi | 26.780 | ||
| Gia vị ướp và gia vị phụ 4% | 1.071 | ||
| Cost đầy đủ | 27.851 |
Tỷ lệ food cost đúng là 27.851 / 63.889 = 43,6%. Chia nhầm cho 69.000 đồng chỉ ra 40,4%, thấp hơn thực tế 3,2 điểm phần trăm.
Sườn tính theo khối lượng sống vì quán mua theo miếng và nướng nguyên miếng. Cách này đã gồm hao hụt khi nướng, không cần chia thêm cho yield. Ví dụ này cho thấy cách tính cost món ăn nhà hàng phải tách thuế trước khi so tỷ lệ.
4.3. Ví dụ cà phê sữa đá và cách tính cost đồ uống
Ly cà phê sữa đá bán tại quán 29.000 đồng, cost gồm 3 thành phần:
- Cà phê bột: 18 g, giá 250.000 đồng/kg, thành 4.500 đồng.
- Sữa đặc: 30 g, thành 1.800 đồng.
- Đá: 500 đồng.
Tổng cost 6.800 đồng, tỷ lệ food cost 23,4%. Đồ uống thường có tỷ lệ thấp hơn món chính. Nhờ đó, tỷ lệ chung của cả quán được kéo về mục tiêu.
4.4. Cách lập bảng tính cost món ăn bằng Excel
Bảng tính cost món ăn bằng Excel nên có 2 trang: giá nguyên liệu và định lượng từng món. Khi giá đổi, chỉ sửa trang giá, mọi món tự cập nhật cost.
| Cột | Nội dung | Công thức gợi ý (dòng 2) |
|---|---|---|
| A | Tên nguyên liệu | Nhập tay |
| B | Định lượng thành phẩm (g) | Nhập tay |
| C | Giá mua (đồng/kg) | =VLOOKUP(A2;GiaNguyenLieu!A:C;3;0) |
| D | Tỷ lệ thành phẩm (%) | =VLOOKUP(A2;GiaNguyenLieu!A:D;4;0) |
| E | Cost nguyên liệu (đồng) | =B2/1000*C2/D2 |
| F | Cost lõi của món | =SUM(E2:E10) |
| G | Cost đầy đủ | =F2*(1+TyLeGiaVi)+BaoBi |
| H | Tỷ lệ food cost | =G2/GiaBanChuaThue |
Tỷ lệ thành phẩm nên lấy từ số đo thực tế của bếp trong 3-5 mẻ. Cách tính cost món ăn chỉ chính xác khi số yield là của chính quán. Cách ghi nhập, xuất, tồn để có giá mua chuẩn nằm trong bài quản lý kho nhà hàng.
5. Tỷ lệ food cost bao nhiêu là hợp lý khi tính cost món ăn?
Không có tỷ lệ food cost đúng cho mọi quán. Mốc tham khảo phổ biến tại Việt Nam là 25-40% giá bán, tùy mô hình và chi phí cố định.
5.1. Mốc tham chiếu tỷ lệ food cost phổ biến
Bài hướng dẫn của MISA CukCuk nêu tỷ lệ cost nguyên liệu thường kiểm soát ở 30-40% giá bán. Bài của iPOS nêu mức 25-35% (cả hai đọc ngày 19/11/2026).
Các mốc food cost này đến từ nhà cung cấp phần mềm, chỉ để tham chiếu. Tỷ lệ phù hợp phải tính ngược từ chi phí cố định và lợi nhuận mong muốn (mục 7.2).
5.2. Buffet, quán lẩu, quán cà phê có tỷ lệ food cost khác nhau thế nào?
Mỗi mô hình có cấu trúc chi phí riêng nên tỷ lệ food cost chấp nhận được cũng khác. Bảng dưới so sánh xu hướng, không phải số chuẩn.
| Mô hình | Xu hướng tỷ lệ food cost | Lý do | Cách tính cost riêng |
|---|---|---|---|
| Quán cơm, bún, phở bình dân | Cao | Giá bán thấp, nguyên liệu tươi chiếm phần lớn | Theo từng món, bù bằng đồ uống, món thêm |
| Nhà hàng phục vụ tại bàn | Trung bình | Giá bán gồm không gian, dịch vụ | Theo từng món, theo dõi prime cost |
| Buffet | Biến động theo lượng ăn | Khách tự lấy, không giới hạn định lượng | Tổng nguyên liệu tiêu hao chia số khách |
| Quán lẩu | Tùy đồ nhúng | Nước lẩu food cost thấp, thịt và hải sản cao | Tách nước lẩu và từng đĩa đồ nhúng |
| Quán cà phê, trà sữa | Thấp | Nguyên liệu pha chế rẻ so với giá bán | Theo ly, cộng bao bì khi mang đi |
Với buffet, cách tính cost món ăn chuyển sang cost trên mỗi khách. Con số này phụ thuộc thực đơn, cách bày món và thời gian phục vụ.
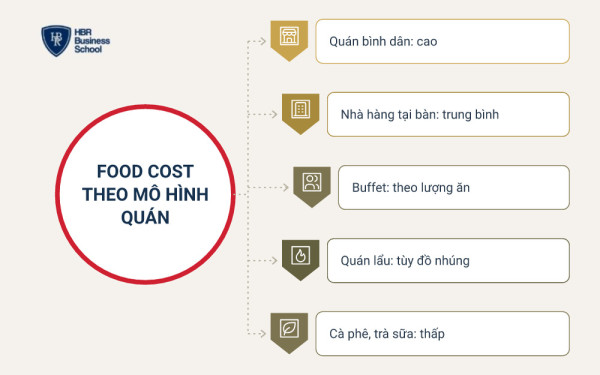
Video dưới đây của Trường Doanh nhân HBR phân tích vì sao buffet vẫn lãi khi khách ăn nhiều:
Với quán trà sữa, cách tính giá vốn mỗi ly có trong bài chi phí mở quán trà sữa.
6. Food cost lý thuyết và thực tế: cách tính cost món ăn có đang đúng?
Food cost lý thuyết là cost theo định lượng nhân số phần đã bán. Food cost thực tế là nguyên liệu thật sự đã dùng trong kỳ. So 2 con số này cho biết cách tính cost món ăn có phản ánh đúng căn bếp.
6.1. Công thức food cost thực tế theo kỳ
Food cost thực tế lấy từ kiểm kê kho, không lấy từ bảng định lượng:
Food cost thực tế (%) = (Tồn đầu kỳ + Nhập trong kỳ - Tồn cuối kỳ) / Doanh thu thuần x 100%
Ví dụ giả định, tháng 10 quán bún tồn đầu 45 triệu đồng, nhập 310 triệu, tồn cuối 40 triệu. Nguyên liệu đã dùng là 315 triệu đồng.
Doanh thu thuần tháng là 820 triệu đồng, food cost thực tế là 38,4%. Phần mềm bán hàng cộng cost định lượng ra 287 triệu, tức food cost lý thuyết 35,0%.
Chênh lệch 3,4 điểm phần trăm tương đương 28 triệu đồng mỗi tháng. Đó là tiền đã mất mà bảng cost không nhìn thấy.
6.2. Food cost thực tế cao hơn lý thuyết do đâu?
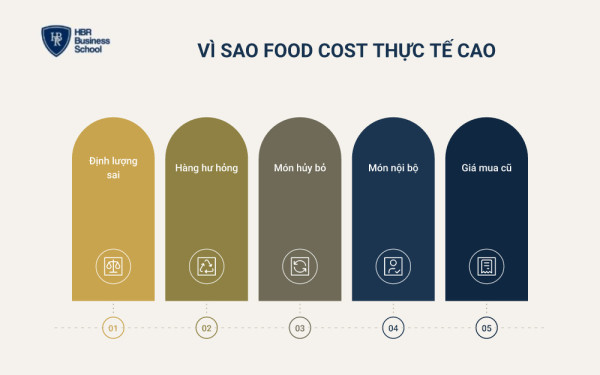
Food cost thực tế cao hơn lý thuyết thường do 5 nguyên nhân dưới đây. Bạn nên đặt một ngưỡng, ví dụ chênh 2 điểm phần trăm, để bắt đầu kiểm tra.
- Định lượng không chuẩn: bếp cho thịt theo tay, mỗi tô một khác.
- Hư hỏng, hết hạn: nhập dư, bảo quản sai, nguyên liệu phải bỏ.
- Món hủy, món làm lại: làm sai món, khách trả món nhưng không ghi sổ.
- Món nội bộ không ghi nhận: nhân viên ăn, món tặng khách không nhập hệ thống.
- Giá mua tăng chưa cập nhật: bảng cost dùng giá cũ nên cost lý thuyết thấp hơn thật.
Câu hỏi "tính theo định lượng hay theo hóa đơn nhập" có đáp án là dùng cả hai. Định lượng để định giá từng món, kiểm kê để kiểm soát cả quán.
7. Từ cách tính cost món ăn đến cách tính giá bán món ăn
Cách tính giá bán món ăn phổ biến nhất là chia cost cho tỷ lệ food cost mục tiêu. Sau đó, kiểm tra lại bằng lãi gộp cần có mỗi phần và giá thị trường.
7.1. Tính theo tỷ lệ food cost mục tiêu
Tính theo tỷ lệ mục tiêu là cách nhanh nhất, phù hợp quán mới mở:
Giá bán chưa thuế = Cost món ăn / Tỷ lệ food cost mục tiêu
Ví dụ, món có cost 24.500 đồng, mục tiêu 35%, giá bán chưa thuế là 70.000 đồng. Ngược lại, món định bán 70.000 đồng thì cost tối đa là 24.500 đồng.
Nếu 70.000 đồng đã gồm thuế GTGT 8%, cost tối đa chỉ còn 70.000 / 1,08 x 35% = 22.685 đồng.
7.2. Tính theo cost cộng lãi gộp cần có mỗi phần
Cách này bảo đảm mỗi phần bán ra góp đủ tiền trả chi phí cố định. Lãi gộp là giá bán chưa thuế trừ cost món ăn.
Giá bán = Cost món ăn + Lãi gộp cần có mỗi phần
Ví dụ, quán bún có chi phí cố định 120 triệu đồng/tháng gồm mặt bằng, lương, điện nước. Quán bán khoảng 3.000 phần/tháng, mỗi phần cần gánh 40.000 đồng.
Muốn lời thêm 10.000 đồng/phần, lãi gộp cần có là 50.000 đồng. Tô bún bò cost 33.024 đồng cần giá khoảng 83.000 đồng, nên giá 85.000 đồng là hợp lý.
Cách đọc chỉ số này được giải thích trong bài lợi nhuận gộp.
7.3. Đối chiếu giá đối thủ và mức khách sẵn sàng trả
Giá tính từ cách tính cost món ăn là giá sàn, không phải giá cuối. Hãy khảo sát 5-10 quán cùng phân khúc gần bạn để biết khoảng giá khách chấp nhận.
Nếu giá theo cost cao hơn thị trường, xem lại định lượng hoặc nhà cung cấp trước khi tăng giá. Mẹo đặt giá 79.000 thay vì 80.000 đồng có trong bài chiến lược định giá tâm lý.
Khung định giá đầy đủ hơn nằm trong bài chiến lược định giá sản phẩm.
7.4. Bán qua GrabFood, ShopeeFood thì tính giá thế nào?
Bán qua ứng dụng giao đồ ăn, cách tính cost món ăn phải dùng cost mang đi. Chiết khấu sàn được trừ trước khi so lãi. Theo báo Tuổi Trẻ (12/07/2025), chiết khấu dao động 20-30% mỗi đơn, chưa gồm phí quảng cáo.
Ví dụ tô bún bò bán 85.000 đồng trên ứng dụng, chiết khấu giả định 25%:
- Tiền quán thực nhận: 85.000 x 75% = 63.750 đồng.
- Cost mang đi: 36.524 đồng, tỷ lệ food cost trên tiền thực nhận là 57,3%.
- Lãi gộp còn lại: 27.226 đồng, khoảng một nửa lãi gộp ăn tại quán (51.976 đồng).
Để giữ nguyên lãi gộp, giá trên ứng dụng phải là (36.524 + 51.976) / 0,75 = 118.000 đồng. Mức này thường quá cao so với thị trường.
Quán thường chọn 1 trong 3 hướng: tăng giá vừa phải, giảm định lượng, bán combo kèm đồ uống.
Hộ kinh doanh bán qua sàn còn bị khấu trừ thuế tại nguồn từ 01/07/2025, theo Nghị định 117/2025/NĐ-CP. Tỷ lệ khấu trừ ngành ăn uống cần đối chiếu phụ lục nghị định cùng kế toán.
Để tăng biên lợi nhuận mà không chỉ dựa vào tăng giá, bạn có thể tải miễn phí tài liệu sau:
>>> TẢI MIỄN PHÍ: 3 CHIẾN LƯỢC TĂNG BIÊN LỢI NHUẬN
8. Dùng cách tính cost món ăn để tối ưu menu theo lãi gộp
Menu engineering dùng kết quả của cách tính cost món ăn để xếp món theo 2 tiêu chí. Đó là lãi gộp mỗi phần và lượng bán. Kết quả cho biết món nào nên đẩy, món nào nên sửa giá hay bỏ.
8.1. Ma trận menu engineering gồm 4 nhóm món
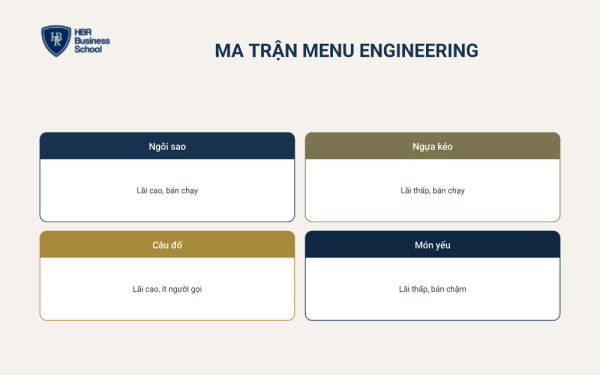
Michael Kasavana và Donald Smith giới thiệu phương pháp này năm 1982, trong sách Menu Engineering. Mỗi món được so với lãi gộp trung bình và mức bán trung bình của thực đơn.
| Nhóm | Lãi gộp mỗi phần | Lượng bán | Ý nghĩa |
|---|---|---|---|
| Ngôi sao (Star) | Cao | Cao | Món chủ lực, giữ chất lượng và vị trí nổi bật |
| Ngựa kéo (Plowhorse) | Thấp | Cao | Khách thích nhưng lãi mỏng |
| Câu đố (Puzzle) | Cao | Thấp | Lãi tốt nhưng ít người gọi |
| Món yếu (Dog) | Thấp | Thấp | Ứng viên bỏ khỏi thực đơn |
Menu engineering dùng lãi gộp bằng tiền, không dùng tỷ lệ food cost. Món food cost 40% vẫn có thể mang về nhiều tiền hơn món food cost 25%.
8.2. Ví dụ phân loại 4 món của một quán bún
Một quán bún bán 4 món trong tháng 10 (số liệu giả định):
| Món | Phần bán/tháng | Tỷ trọng | Lãi gộp/phần (đồng) | Nhóm |
|---|---|---|---|---|
| Bún bò Huế | 1.200 | 45,3% | 52.000 | Ngôi sao |
| Cơm tấm sườn bì chả | 900 | 34,0% | 36.000 | Ngựa kéo |
| Bánh canh cua | 250 | 9,4% | 58.000 | Câu đố |
| Bún thịt nướng | 300 | 11,3% | 30.000 | Món yếu |
Lãi gộp trung bình có trọng số khoảng 44.600 đồng/phần. Ngưỡng lượng bán theo phương pháp gốc là 70% x (1/4 món) = 17,5% tổng số phần.
8.3. Hành động cho từng nhóm món
Mỗi nhóm cần một hành động riêng, không áp chung một mức tăng giá:
- Ngôi sao (bún bò Huế): giữ định lượng, đặt đầu thực đơn, tăng giá nhẹ khi cần.
- Ngựa kéo (cơm tấm): giảm cost bằng thay nguyên liệu phụ, bán kèm đồ uống.
- Câu đố (bánh canh cua): đổi tên món hấp dẫn hơn, nhờ nhân viên gợi ý.
- Món yếu (bún thịt nướng): sửa công thức trong 1 tháng, không cải thiện thì bỏ.
Cách đào tạo nhân viên gợi ý món có trong bài quản lý nhân sự bếp và phục vụ.
9. Sai lầm khi tính cost món ăn và góc nhìn của chủ doanh nghiệp
Phần lớn sai lầm khi tính cost món ăn nằm ở dữ liệu đầu vào, không nằm ở công thức. Với chủ doanh nghiệp F&B, bảng cost phải là công cụ quản trị, không phải file làm một lần.
9.1. 5 sai lầm phổ biến khi tính cost món ăn
Năm lỗi dưới đây khiến cost trên giấy thấp hơn chi phí thật:
- Tính theo giá thịt sống: bỏ qua tỷ lệ thành phẩm sau sơ chế, nấu.
- Bỏ quên gia vị và bao bì: mỗi khoản nhỏ nhưng cộng lại đáng kể.
- Chia cho giá đã gồm thuế: tỷ lệ food cost thấp hơn thực tế.
- Dùng giá mua cũ: bảng cost lập lúc khai trương rồi không cập nhật.
- Chép tỷ lệ food cost của quán khác: không khớp chi phí cố định của mình.
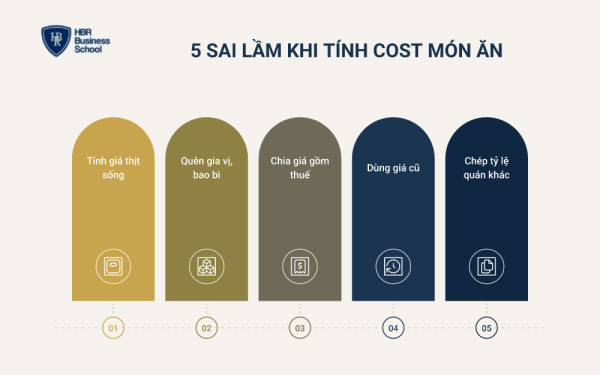
Mỗi lỗi trên đều kéo giá bán xuống thấp. Bài kiểm soát chi phí giúp bạn nhìn bức tranh chi phí của cả doanh nghiệp.
9.2. Quán nhỏ cần phần mềm hay Excel là đủ?
Quán một điểm bán, thực đơn dưới 30 món dùng Excel là đủ. Điều kiện là có người cập nhật giá hằng tuần. Từ 2 điểm bán hoặc bán đa kênh, nên dùng phần mềm quản lý bán hàng có kết nối kho.
| Tiêu chí | Excel | Phần mềm quản lý bán hàng có kho |
|---|---|---|
| Chi phí | Gần như bằng 0 | Phí thuê bao hằng tháng |
| Cập nhật giá | Nhập tay | Lấy từ phiếu nhập kho |
| Food cost lý thuyết | Tính tay theo số phần bán | Tự tính theo đơn bán |
| Phù hợp | Quán 1 điểm, menu ngắn | Chuỗi, bán qua nhiều kênh |
Phần mềm chỉ tính đúng khi định lượng được nhập đúng. Dù dùng công cụ nào, cách tính cost món ăn vẫn bắt đầu từ định lượng chuẩn.
9.3. Biến cost món ăn thành KPI của bếp
Cost món ăn chỉ có tác dụng khi có người chịu trách nhiệm. Chủ quán nên giao tỷ lệ food cost thực tế làm KPI của bếp trưởng.
Một cơ chế đơn giản gồm 4 phần:
- Người chịu trách nhiệm: bếp trưởng giữ bảng định lượng, quản lý kho giữ giá mua.
- Ngưỡng cảnh báo: thực tế lệch lý thuyết quá 2 điểm phần trăm thì họp xử lý.
- Nhịp kiểm kê: nguyên liệu giá trị cao kiểm hằng tuần, toàn bộ kho hằng tháng.
- Thưởng, phạt: gắn một phần thưởng của bếp với mức giữ food cost trong mục tiêu.
Khi cơ chế chạy đều, chủ quán không phải đứng bếp để giữ định lượng. Cách phân vai đội vận hành có trong bài quản lý nhà hàng.
Anh/chị đang điều hành quán, chuỗi nhà hàng mà khách vẫn đông nhưng dòng tiền cuối tháng luôn thiếu? Cách tính cost món ăn chỉ là điểm bắt đầu. Phía sau là đọc lợi nhuận, quản trị dòng tiền và phân bổ vốn.
Khóa học TÀI CHÍNH DÀNH CHO SẾP: TỪ TÀI CHÍNH CÁ NHÂN ĐẾN QUẢN TRỊ TÀI SẢN giúp anh/chị xây nền tài chính. Anh/chị được ứng dụng AI phân tích lợi nhuận, dòng tiền cùng Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings.
=> Đăng ký ngay để giữ chỗ và nhận tư vấn lộ trình phù hợp với doanh nghiệp của anh/chị!
10. Câu hỏi thường gặp về cách tính cost món ăn
10.1. Bao lâu nên cập nhật bảng tính cost món ăn?
Nên cập nhật giá nguyên liệu chính mỗi tuần và rà toàn bộ bảng tính cost món ăn mỗi tháng. Bài của Bado gợi ý tính lại ngay khi nguyên liệu cốt lõi tăng quá 10% so với tháng trước.
10.2. Combo, set menu tính cost thế nào?
Theo cách tính giá cost món ăn thông thường, cost combo bằng tổng cost các món cộng bao bì. Tỷ lệ food cost tính trên giá combo, nên combo giảm giá thường có tỷ lệ cao hơn món lẻ.
Hãy ghép món food cost cao với đồ uống food cost thấp. Cách ghép này giữ tỷ lệ chung của combo trong mục tiêu.
10.3. Giá nguyên liệu tăng thì xử lý giá bán thế nào?
Trước khi tăng giá, hãy đàm phán nhà cung cấp, thay nguyên liệu phụ hoặc chỉnh định lượng hợp lý. Nếu vẫn phải tăng, tăng ở món ngôi sao trước và nói rõ lý do với khách.
Cách tăng giá mà vẫn giữ khách được phân tích trong bài chiến lược tăng giá sản phẩm.
10.4. Tỷ lệ food cost cao hay thấp thì tốt?
Không phải càng thấp càng tốt, kể cả khi cách tính giá bán món ăn của bạn đã chuẩn. Tỷ lệ quá thấp thường đi kèm định lượng ít, khách thấy không xứng tiền và không quay lại.
Tỷ lệ tốt là mức giữ đủ lãi gộp trả chi phí cố định mà khách vẫn hài lòng. Mức đó tính từ chi phí của chính quán, theo cách tính giá cost món ăn ở mục 7.2.
Tóm lại, cách tính cost món ăn đúng bắt đầu từ định lượng chuẩn, đủ hao hụt, gia vị, bao bì. Kết quả luôn chia cho giá bán chưa thuế, rồi so với food cost thực tế mỗi tháng.
Khi bảng tính cost món ăn được cập nhật đều, giá bán và thực đơn sẽ có căn cứ. Hy vọng bài viết của Trường Doanh nhân HBR giúp bạn biến bảng cost thành công cụ giữ lợi nhuận.


 Thời gian:
12-13/12/2026
 Địa điểm: Hà Nội