Đăng nhập


Mục lục [Ẩn]
- 1. Mục tiêu tài chính doanh nghiệp là gì?
- 1.1. Mục tiêu tài chính và mục tiêu phi tài chính khác nhau thế nào?
- 1.2. Mục tiêu tài chính doanh nghiệp khác mục tiêu tài chính cá nhân ra sao?
- 2. Mục tiêu quan trọng nhất của tài chính doanh nghiệp là gì?
- 2.1. Tối đa hóa lợi nhuận và tối đa hóa giá trị doanh nghiệp khác nhau thế nào?
- 2.2. Với doanh nghiệp vừa và nhỏ, tối đa hóa giá trị nghĩa là gì?
- 3. 5 nhóm mục tiêu tài chính doanh nghiệp cần đặt
- 3.1. Mục tiêu tăng trưởng doanh thu
- 3.2. Mục tiêu lợi nhuận và biên lợi nhuận
- 3.3. Mục tiêu dòng tiền và khả năng thanh toán
- 3.4. Mục tiêu hiệu quả sử dụng vốn
- 3.5. Mục tiêu an toàn cơ cấu vốn
- 4. Mục tiêu tài chính doanh nghiệp ngắn hạn, trung hạn, dài hạn là bao lâu?
- 4.1. Làm sao để mục tiêu ngắn hạn không phá mục tiêu dài hạn?
- 5. Đo lường mục tiêu tài chính doanh nghiệp bằng chỉ số nào?
- 5.1. Ví dụ tính bộ chỉ số cho một doanh nghiệp vừa và nhỏ
- 5.2. Vì sao doanh thu đạt mục tiêu mà doanh nghiệp vẫn thiếu tiền?
- 6. Cách đặt mục tiêu tài chính doanh nghiệp theo 6 bước
- 6.1. Ví dụ về mục tiêu tài chính theo SMART
- 6.2. Từ mục tiêu tài chính xuống ngân sách và KPI bộ phận
- 6.3. Bao lâu nên rà soát mục tiêu tài chính?
- 7. Ví dụ về mục tiêu tài chính doanh nghiệp trong thực tế
- 7.1. Mục tiêu tài chính 2026 của Vinamilk
- 7.2. Doanh nghiệp 10-30 nhân sự nên đặt mục tiêu tài chính nào trước?
- 7.3. Gắn mục tiêu tài chính vào Thẻ điểm cân bằng (Balanced Scorecard)
- 8. Những sai lầm khi đặt mục tiêu tài chính doanh nghiệp
- 8.1. Chỉ đặt mục tiêu doanh thu
- 8.2. Đặt mục tiêu theo mong muốn, không từ dữ liệu
- 8.3. Không chia mục tiêu xuống bộ phận
- 8.4. Không đặt ngưỡng an toàn tiền mặt
- 9. Câu hỏi thường gặp về mục tiêu tài chính doanh nghiệp
- 9.1. Ai chịu trách nhiệm đặt mục tiêu tài chính trong doanh nghiệp?
- 9.2. Có nên công bố mục tiêu tài chính cho nhân viên không?
- 9.3. Doanh nghiệp mới thành lập nên đặt mục tiêu tài chính thế nào?
Doanh thu năm nay tăng, nhưng cuối năm tài khoản vẫn thiếu tiền trả lương và nhà cung cấp. Nguyên nhân thường nằm ở bộ mục tiêu tài chính doanh nghiệp chỉ có một con số doanh thu. Cùng Trường Doanh nhân HBR tìm hiểu mục tiêu tài chính gồm những gì và cách đặt cho đúng.
Điểm qua nội dung chính của bài:
- Mục tiêu của tài chính doanh nghiệp là tối đa hóa giá trị chủ sở hữu, không chỉ lợi nhuận.
- Đủ 5 nhóm mục tiêu: tăng trưởng, lợi nhuận, dòng tiền, hiệu quả vốn, an toàn vốn.
- Mỗi mục tiêu cần chỉ số, mức cụ thể và thời hạn, đặt theo nguyên tắc SMART.
- Doanh nghiệp nhỏ nên ưu tiên dòng tiền và biên lợi nhuận gộp trước doanh thu.
1. Mục tiêu tài chính doanh nghiệp là gì?
Mục tiêu tài chính doanh nghiệp là các kết quả tài chính cụ thể doanh nghiệp cam kết đạt trong một thời hạn, như doanh thu, lợi nhuận, dòng tiền, hiệu quả sử dụng vốn, được đo bằng chỉ số rõ ràng để định hướng mọi quyết định kinh doanh.
Tên tiếng Anh thường dùng là financial objectives. Mục tiêu tài chính doanh nghiệp là phần "con số" của chiến lược, cho biết đích đến.
Một mục tiêu tài chính doanh nghiệp đầy đủ luôn có 3 thành phần:
- Chỉ số: đo cái gì, ví dụ lợi nhuận sau thuế, dòng tiền từ hoạt động kinh doanh.
- Mức: đạt bao nhiêu, ví dụ 2 tỷ đồng hoặc 5,5% doanh thu.
- Thời hạn: đạt khi nào, ví dụ hết năm 2027 hoặc hết quý II.
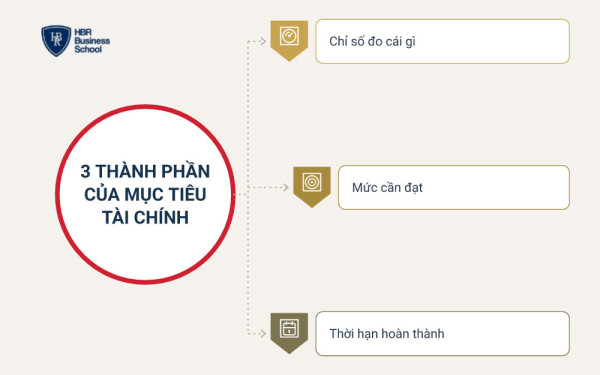
Thiếu một trong 3 thành phần, mục tiêu chỉ là mong muốn. Đặt mục tiêu là bước đầu của quản trị tài chính doanh nghiệp, trước kế hoạch và ngân sách.
1.1. Mục tiêu tài chính và mục tiêu phi tài chính khác nhau thế nào?
Mục tiêu tài chính đo bằng tiền hoặc tỷ lệ tài chính. Mục tiêu phi tài chính đo khách hàng, quy trình, con người, thương hiệu.
| Tiêu chí | Mục tiêu tài chính | Mục tiêu phi tài chính |
|---|---|---|
| Đơn vị đo | Đồng, %, số vòng, số ngày | Số khách hàng, điểm hài lòng, tỷ lệ nghỉ việc |
| Ví dụ | Lợi nhuận sau thuế 2 tỷ đồng | Tỷ lệ khách mua lại 40% |
| Vai trò | Cho biết kết quả cuối cùng | Cho biết nguyên nhân tạo ra kết quả |
| Người theo dõi chính | Chủ doanh nghiệp, kế toán trưởng | Trưởng bộ phận kinh doanh, vận hành, nhân sự |
Hai loại mục tiêu cần đi cùng nhau. Mục tiêu tài chính của doanh nghiệp chỉ đạt khi các mục tiêu khách hàng và vận hành đạt trước.
Cách liên kết hai loại mục tiêu được trình bày chi tiết trong bài xây dựng mục tiêu kinh doanh.
1.2. Mục tiêu tài chính doanh nghiệp khác mục tiêu tài chính cá nhân ra sao?
Mục tiêu tài chính cá nhân phục vụ một người hoặc một gia đình, như mua nhà, quỹ hưu trí. Mục tiêu tài chính doanh nghiệp phục vụ chủ sở hữu và sự tồn tại của tổ chức.
Chủ doanh nghiệp nhỏ hay trộn hai loại mục tiêu, ví dụ rút tiền công ty trả nợ cá nhân. Khi đó, số liệu để đặt mục tiêu tài chính doanh nghiệp không còn đúng.
2. Mục tiêu quan trọng nhất của tài chính doanh nghiệp là gì?
Mục tiêu của tài chính doanh nghiệp quan trọng nhất là tối đa hóa giá trị chủ sở hữu. Điều kiện đi kèm là luôn giữ được khả năng thanh toán.
Đây là quan điểm của hầu hết giáo trình tài chính doanh nghiệp. Lợi nhuận, dòng tiền, tăng trưởng đều là công cụ để tăng giá trị đó.
Với công ty cổ phần niêm yết, giá trị thể hiện qua giá cổ phiếu và cổ tức. Với công ty chưa niêm yết, giá trị là khả năng tạo dòng tiền đều đặn trong nhiều năm.
2.1. Tối đa hóa lợi nhuận và tối đa hóa giá trị doanh nghiệp khác nhau thế nào?
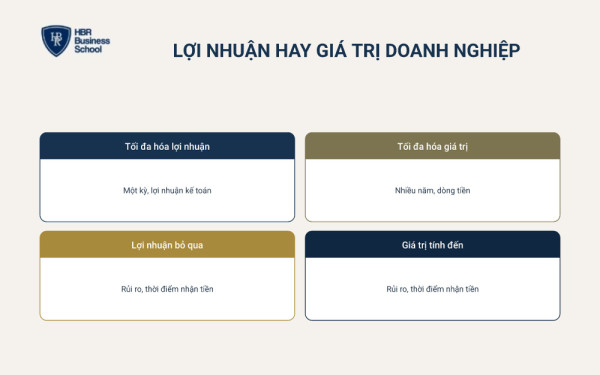
Tối đa hóa lợi nhuận nhìn vào kết quả một kỳ kế toán. Tối đa hóa giá trị nhìn vào dòng tiền nhiều năm, tính cả rủi ro và thời điểm nhận tiền.
| Tiêu chí | Tối đa hóa lợi nhuận | Tối đa hóa giá trị doanh nghiệp |
|---|---|---|
| Khung thời gian | Một kỳ, thường là 1 năm | Nhiều năm |
| Thước đo | Lợi nhuận kế toán | Dòng tiền, giá trị vốn chủ sở hữu |
| Xét rủi ro | Không | Có |
| Xét thời điểm nhận tiền | Không | Có, 1 đồng hôm nay giá trị hơn 1 đồng năm sau |
| Rủi ro khi lạm dụng | Cắt đầu tư, đào tạo để đẹp số năm nay | Ít, nếu dự báo dòng tiền thận trọng |
Giáo trình gọi xung đột giữa người quản lý và chủ sở hữu là vấn đề người đại diện. Giám đốc làm thuê có thể chạy lợi nhuận ngắn hạn để nhận thưởng.
Bài tối đa hóa lợi nhuận giải thích khi nào mục tiêu lợi nhuận vẫn hợp lý.
2.2. Với doanh nghiệp vừa và nhỏ, tối đa hóa giá trị nghĩa là gì?
Với doanh nghiệp nhỏ, tối đa hóa giá trị là lãi đều, dòng tiền dương, không phụ thuộc chủ. Doanh nghiệp như vậy dễ gọi vốn và vay với lãi suất tốt.
Công ty lãi 3 tỷ đồng nhưng mọi hợp đồng do chủ tự ký thì giá trị thấp hơn. Nhà đầu tư không chắc lợi nhuận còn khi chủ rời đi.
Vì vậy, mục tiêu của tài chính doanh nghiệp nhỏ không dừng ở con số lãi. Mục tiêu tài chính doanh nghiệp còn phải đo chất lượng lợi nhuận và độ an toàn.
3. 5 nhóm mục tiêu tài chính doanh nghiệp cần đặt
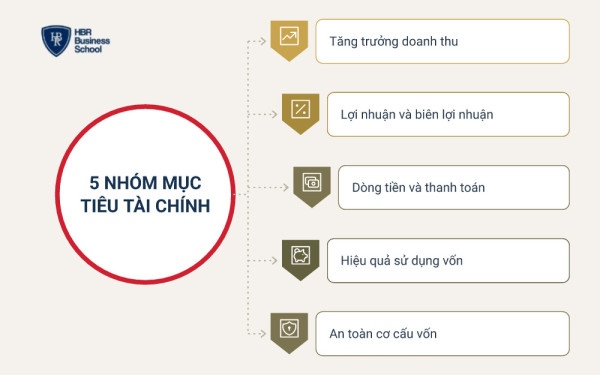
Bộ mục tiêu tài chính doanh nghiệp nên có đủ 5 nhóm. Đó là tăng trưởng, lợi nhuận, dòng tiền, hiệu quả vốn, an toàn cơ cấu vốn.
Năm nhóm này cũng là mục tiêu quản trị tài chính doanh nghiệp kế toán trưởng theo dõi hằng tháng. Thiếu một nhóm, công ty dễ đạt nhóm này bằng cách hy sinh nhóm khác.
3.1. Mục tiêu tăng trưởng doanh thu
Mục tiêu tăng trưởng cho biết doanh nghiệp muốn lớn lên bao nhiêu so với kỳ trước. Chỉ số chính là tốc độ tăng doanh thu thuần.
Doanh nghiệp nên tách tăng trưởng theo nguồn: khách hàng mới, khách hàng cũ, sản phẩm mới. Cách tách này cho biết đội nào chịu trách nhiệm phần tăng nào.
3.2. Mục tiêu lợi nhuận và biên lợi nhuận
Mục tiêu lợi nhuận cho biết mỗi đồng doanh thu giữ lại được bao nhiêu. Doanh nghiệp nên đặt cả số tuyệt đối lẫn tỷ lệ.
Hai chỉ số nên có là biên lợi nhuận gộp và biên lợi nhuận ròng. Cách tính chi tiết có trong bài tỷ suất lợi nhuận.
Biên lợi nhuận gộp giảm là tín hiệu sớm nhất của giảm giá quá tay hoặc giá vốn tăng. Chủ doanh nghiệp nên xem chỉ số này mỗi tháng.
3.3. Mục tiêu dòng tiền và khả năng thanh toán
Mục tiêu dòng tiền đảm bảo doanh nghiệp đủ tiền trả lương, nhà cung cấp, ngân hàng đúng hạn. Trong 5 nhóm mục tiêu tài chính doanh nghiệp, đây là nhóm giữ cho công ty sống.
Doanh nghiệp nên đặt 3 mục tiêu dòng tiền:
- Dòng tiền từ hoạt động kinh doanh dương: tiền thu từ bán hàng lớn hơn tiền chi cho vận hành.
- Tồn quỹ tối thiểu: đủ chi phí cố định từ 2 đến 3 tháng.
- Kỳ thu tiền bình quân: số ngày tối đa để thu tiền khách hàng.
Các nguyên tắc giữ tiền, thu tiền được trình bày trong bài quản lý dòng tiền.
3.4. Mục tiêu hiệu quả sử dụng vốn
Mục tiêu hiệu quả vốn cho biết mỗi đồng vốn chủ sở hữu sinh lời bao nhiêu. Chỉ số chính là tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE).
Có thể đặt thêm tỷ suất lợi nhuận trên tổng tài sản (ROA) và vòng quay hàng tồn kho. Cách tính và cách tăng ROE có trong bài riêng của HBR.
ROE thấp hơn lãi suất tiền gửi dài hạn nghĩa là chủ sở hữu nhận ít hơn gửi tiết kiệm. Mỗi năm, chủ doanh nghiệp nên tự kiểm tra điều này.
3.5. Mục tiêu an toàn cơ cấu vốn
Mục tiêu an toàn cho biết doanh nghiệp được vay tối đa bao nhiêu so với vốn tự có. Chỉ số chính là hệ số nợ vay trên vốn chủ sở hữu.
Vay nhiều giúp ROE tăng khi kinh doanh thuận lợi, nhưng làm lỗ nặng hơn khi doanh thu giảm. Bài đòn bẩy tài chính giải thích cách dùng vay nợ an toàn.
Lập kế hoạch nên dựa trên những chỉ số nào? Bạn có thể xem video sau của Trường Doanh nhân HBR:
4. Mục tiêu tài chính doanh nghiệp ngắn hạn, trung hạn, dài hạn là bao lâu?
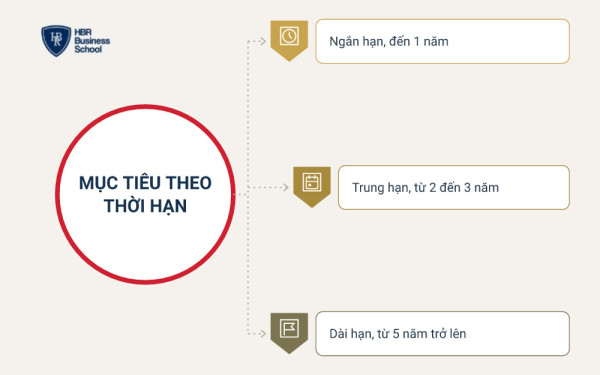
Mục tiêu tài chính ngắn hạn thường đến 1 năm, trung hạn 2-3 năm, dài hạn từ 5 năm. Pháp luật không quy định mốc bắt buộc, mỗi giáo trình chia hơi khác.
| Thời hạn | Khoảng thời gian thường dùng | Ví dụ chỉ tiêu | Gắn với |
|---|---|---|---|
| Ngắn hạn | Đến 1 năm, chia theo quý, tháng | Doanh thu năm, biên lợi nhuận gộp, tồn quỹ tối thiểu | Ngân sách năm |
| Trung hạn | 2 đến 3 năm | Tăng trưởng doanh thu bình quân, ROE, trả bớt nợ vay | Kế hoạch đầu tư, mở rộng |
| Dài hạn | Từ 5 năm | Quy mô doanh nghiệp, giá trị vốn chủ sở hữu, cổ tức | Tầm nhìn, chiến lược |
Mục tiêu tài chính ngắn hạn là bậc cụ thể nhất, đo được hằng tháng. Mục tiêu tài chính dài hạn cho biết đích đến để chọn đúng mục tiêu ngắn hạn.
Phương pháp đặt mục tiêu xem bài 4 phương pháp thiết lập mục tiêu ngắn hạn và dài hạn.
4.1. Làm sao để mục tiêu ngắn hạn không phá mục tiêu dài hạn?
Mục tiêu ngắn hạn phá mục tiêu tài chính dài hạn khi đạt số năm nay bằng cách cắt khoản đầu tư. Cách tránh là đặt thêm mục tiêu bảo vệ.
Ba tình huống thường gặp:
- Giảm giá sâu để đạt doanh thu: doanh thu đạt, biên lợi nhuận gộp giảm, khách quen chờ giảm giá.
- Cắt đào tạo, marketing để đạt lợi nhuận: lợi nhuận năm nay đẹp, doanh thu năm sau chững lại.
- Bán chịu dài ngày để đạt doanh số: doanh thu tăng, tiền bị kẹt ở công nợ phải thu.
Mỗi mục tiêu ngắn hạn nên có một chỉ số "phanh" đi kèm. Ví dụ, mục tiêu doanh thu đi cùng biên gộp tối thiểu và kỳ thu tiền tối đa.
5. Đo lường mục tiêu tài chính doanh nghiệp bằng chỉ số nào?
Mỗi nhóm mục tiêu tài chính doanh nghiệp cần 1-2 chỉ số chính có công thức thống nhất. Kế toán và chủ doanh nghiệp phải hiểu cùng một cách tính. Đây là phần đo lường của mục tiêu quản trị tài chính doanh nghiệp.
| Nhóm mục tiêu | Chỉ số | Công thức | Cách đọc |
|---|---|---|---|
| Tăng trưởng | Tốc độ tăng doanh thu | (Doanh thu kỳ này - Doanh thu kỳ trước) / Doanh thu kỳ trước | So với tốc độ tăng của ngành |
| Lợi nhuận | Biên lợi nhuận gộp | Lợi nhuận gộp / Doanh thu thuần | Giảm liên tục là dấu hiệu giá bán hoặc giá vốn có vấn đề |
| Lợi nhuận | Biên lợi nhuận ròng | Lợi nhuận sau thuế / Doanh thu thuần | So với năm trước và đối thủ cùng ngành |
| Dòng tiền | Khả năng thanh toán hiện hành | Tài sản ngắn hạn / Nợ ngắn hạn | Dưới 1 là cảnh báo thiếu tiền trả nợ ngắn hạn |
| Dòng tiền | Kỳ thu tiền bình quân | Phải thu khách hàng bình quân × 365 / Doanh thu thuần | Càng dài, tiền càng bị kẹt |
| Hiệu quả vốn | ROE | Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân | So với lãi suất tiền gửi và kỳ vọng của chủ |
| An toàn vốn | Hệ số nợ vay trên vốn chủ | Nợ vay / Vốn chủ sở hữu | Càng cao, rủi ro khi doanh thu giảm càng lớn |
Ngưỡng cụ thể khác nhau theo ngành. Khi chấm mục tiêu tài chính doanh nghiệp, nên so với số năm trước và trung bình ngành nếu có.
5.1. Ví dụ tính bộ chỉ số cho một doanh nghiệp vừa và nhỏ
Công ty TNHH A (giả định, minh họa) phân phối thiết bị, khoảng 30 nhân sự. Số liệu năm 2026 ước tính như sau:
- Doanh thu thuần: 30 tỷ đồng; lợi nhuận gộp 7,5 tỷ đồng.
- Lợi nhuận sau thuế: 1,2 tỷ đồng; vốn chủ sở hữu 8 tỷ đồng.
- Nợ vay: 6 tỷ đồng; kỳ thu tiền bình quân 60 ngày.
Từ đó, biên lợi nhuận gộp là 7,5 / 30 = 25%. Biên lợi nhuận ròng là 1,2 / 30 = 4%.
ROE là 1,2 / 8 = 15%. Hệ số nợ vay trên vốn chủ là 6 / 8 = 0,75 lần.
Với bộ số này, Công ty A đặt mục tiêu tài chính doanh nghiệp năm 2027:
- Tăng trưởng: doanh thu thuần 36 tỷ đồng, tăng 20%.
- Lợi nhuận: biên lợi nhuận gộp từ 27%, lợi nhuận sau thuế khoảng 2 tỷ đồng.
- Dòng tiền: kỳ thu tiền không quá 60 ngày, tồn quỹ tối thiểu bằng 2 tháng chi phí cố định.
- Hiệu quả vốn: ROE từ 20% trở lên.
- An toàn: nợ vay trên vốn chủ không quá 0,8 lần.
5.2. Vì sao doanh thu đạt mục tiêu mà doanh nghiệp vẫn thiếu tiền?
Doanh thu đạt mà vẫn thiếu tiền vì doanh thu ghi nhận khi bán, tiền về khi khách trả. Phần chênh lệch nằm ở công nợ phải thu và hàng tồn kho.
Phải thu bình quân = Doanh thu năm × Kỳ thu tiền bình quân / 365
Quay lại Công ty A (giả định). Năm 2026, phải thu bình quân là 30 × 60 / 365, khoảng 4,93 tỷ đồng.
Năm 2027, doanh thu đạt 36 tỷ đồng, kỳ thu tiền giữ 60 ngày. Phải thu tăng lên khoảng 5,92 tỷ đồng, cần thêm gần 1 tỷ đồng vốn lưu động.
Nếu đội kinh doanh nới hạn trả lên 75 ngày, phải thu là khoảng 7,40 tỷ đồng. Số tiền bị kẹt thêm là 2,47 tỷ đồng, lớn hơn cả lợi nhuận sau thuế cả năm.
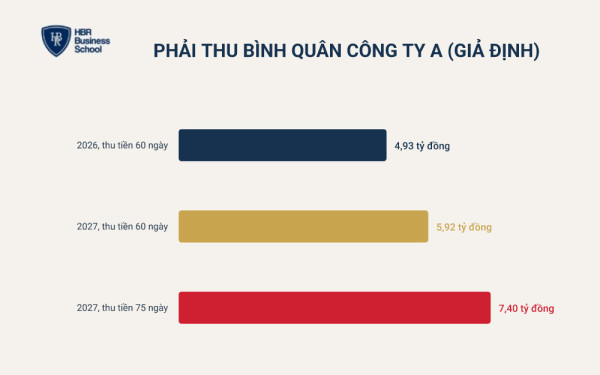
Vì vậy, mục tiêu tài chính của doanh nghiệp phải có chỉ số dòng tiền. Doanh thu và lợi nhuận là chưa đủ.
6. Cách đặt mục tiêu tài chính doanh nghiệp theo 6 bước
Cách xác định mục tiêu tài chính gồm 6 bước. Quy trình đi từ số liệu thật đến KPI từng bộ phận.
- Rà soát số liệu 2-3 năm gần nhất: doanh thu, biên lợi nhuận, dòng tiền, công nợ, nợ vay.
- Xác định mục tiêu dài hạn: quy mô và lợi nhuận mong muốn sau 3-5 năm.
- Chọn chỉ số cho 5 nhóm mục tiêu: mỗi nhóm 1-2 chỉ số, dùng công thức thống nhất.
- Đặt mức theo nguyên tắc SMART: cụ thể, đo được, khả thi, liên quan, có thời hạn.
- Phân bổ xuống ngân sách và KPI: chia mục tiêu năm theo quý, tháng và theo bộ phận.
- Theo dõi và điều chỉnh: so thực tế với mục tiêu hằng tháng, cập nhật dự báo hằng quý.
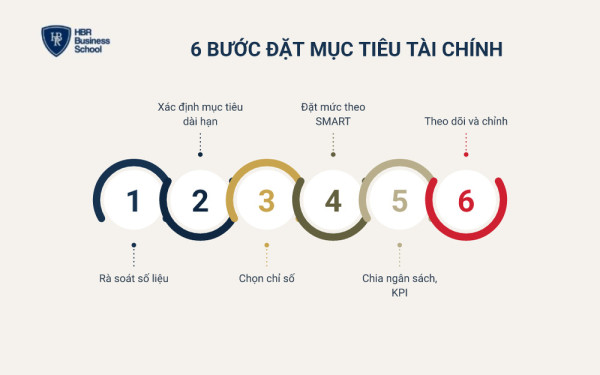
Bước 4 dùng mô hình SMART để biến mong muốn thành mục tiêu đo được. Bước 1 quyết định mục tiêu tài chính doanh nghiệp có khả thi hay không.
Cách xác định mục tiêu tài chính an toàn là bắt đầu từ lợi nhuận và dòng tiền cần có. Sau đó mới tính ngược ra doanh thu phải đạt.
6.1. Ví dụ về mục tiêu tài chính theo SMART
Mục tiêu theo SMART trả lời được: chỉ số nào, mức bao nhiêu, ai chịu trách nhiệm, hạn khi nào. Bảng dưới là ví dụ về mục tiêu tài chính cho Công ty A (giả định).
| Mục tiêu mơ hồ | Mục tiêu theo SMART |
|---|---|
| Tăng doanh thu năm sau | Doanh thu thuần năm 2027 đạt 36 tỷ đồng, tăng 20%, Giám đốc kinh doanh chịu trách nhiệm |
| Làm ăn có lãi hơn | Biên lợi nhuận gộp năm 2027 từ 27%, đo hằng tháng trên báo cáo quản trị |
| Thu tiền nhanh hơn | Kỳ thu tiền bình quân không quá 60 ngày, kế toán công nợ báo cáo mỗi tuần |
| Bớt phụ thuộc ngân hàng | Nợ vay trên vốn chủ không quá 0,8 lần tại 31/12/2027 |
Mỗi ví dụ về mục tiêu tài chính trên đều có người chịu trách nhiệm. Mục tiêu không có người nhận thường không ai theo dõi.
6.2. Từ mục tiêu tài chính xuống ngân sách và KPI bộ phận
Mục tiêu tài chính doanh nghiệp năm phải chuyển thành ngân sách thu, chi và KPI từng bộ phận. Nếu không, mục tiêu chỉ nằm trên slide họp đầu năm.
Ví dụ với Công ty A (giả định), mục tiêu lợi nhuận 2 tỷ đồng được chia như sau:
- Phòng kinh doanh: doanh thu 36 tỷ đồng, biên gộp từ 27%, kỳ thu tiền tối đa 60 ngày.
- Phòng mua hàng: giá vốn không quá 73% doanh thu, vòng quay tồn kho theo mức năm trước.
- Khối văn phòng: chi phí quản lý trong ngân sách đã duyệt.
Quy trình chuyển mục tiêu thành ngân sách có trong bài 5 bước lập kế hoạch tài chính. Cách chia thành KPI xem bài OKR và KPI.
6.3. Bao lâu nên rà soát mục tiêu tài chính?
Nên theo dõi mục tiêu tài chính doanh nghiệp hằng tháng, cập nhật dự báo hằng quý. Mục tiêu được đặt lại mỗi năm, dòng tiền xem hằng tuần.
Chỉ đổi mục tiêu năm khi có thay đổi lớn như mất khách hàng lớn, giá nguyên liệu tăng mạnh. Đổi quá thường xuyên khiến mục tiêu mất tác dụng.
Để đặt mục tiêu năm 2027 gọn trên một trang, bạn có thể tải tài liệu sau của Trường Doanh nhân HBR:
>>> TẢI MIỄN PHÍ: KẾ HOẠCH KINH DOANH 2027 TRÊN 1 TRANG
7. Ví dụ về mục tiêu tài chính doanh nghiệp trong thực tế
Doanh nghiệp niêm yết công bố mục tiêu tài chính doanh nghiệp mỗi năm tại Đại hội đồng cổ đông. Đây là nguồn ví dụ thật tốt nhất để học cách đặt mục tiêu.
7.1. Mục tiêu tài chính 2026 của Vinamilk
Công ty Cổ phần Sữa Việt Nam (Vinamilk) đặt kế hoạch hợp nhất năm 2026 gồm 3 mục tiêu chính. Số liệu lấy từ tài liệu Đại hội đồng cổ đông thường niên 2026. Nguồn: báo Thị trường Tài chính Tiền tệ, ngày 01/04/2026.
- Tăng trưởng: doanh thu hợp nhất 66.477 tỷ đồng, tăng 4,3% so với năm 2025.
- Lợi nhuận: lợi nhuận sau thuế 9.828 tỷ đồng, tăng 4,4%.
- Giá trị cho cổ đông: cổ tức tiền mặt tối thiểu bằng 50% lợi nhuận sau thuế hợp nhất.
Từ 2 con số đầu, biên lợi nhuận ròng kế hoạch khoảng 14,8% (HBR tự tính). Lợi nhuận tăng nhanh hơn doanh thu một chút, tức doanh nghiệp đặt mục tiêu giữ biên lợi nhuận.
Mục tiêu cổ tức thể hiện rõ việc tối đa hóa giá trị chủ sở hữu ở mục 2. Mục tiêu tài chính của doanh nghiệp lớn gồm tăng trưởng, lợi nhuận và phần trả cho chủ.
7.2. Doanh nghiệp 10-30 nhân sự nên đặt mục tiêu tài chính nào trước?
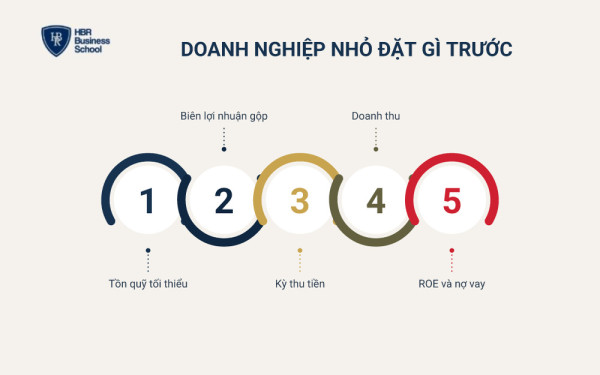
Doanh nghiệp 10-30 nhân sự nên đặt mục tiêu dòng tiền và biên lợi nhuận gộp trước doanh thu. Doanh nghiệp nhỏ ít khi chết vì tăng trưởng chậm, thường chết vì hết tiền.
Cách xác định mục tiêu tài chính cho doanh nghiệp nhỏ theo thứ tự sau:
- Tồn quỹ tối thiểu: đủ chi phí cố định 2-3 tháng.
- Biên lợi nhuận gộp: biết mỗi sản phẩm, mỗi nhóm khách lãi gộp bao nhiêu.
- Kỳ thu tiền: không bán chịu vượt khả năng vốn.
- Doanh thu: tính ngược từ lợi nhuận cần có.
- ROE và nợ vay: khi đã có báo cáo tài chính đáng tin cậy.
Trong 1-2 năm đầu, mục tiêu tài chính ngắn hạn quan trọng hơn mục tiêu tài chính dài hạn.
7.3. Gắn mục tiêu tài chính vào Thẻ điểm cân bằng (Balanced Scorecard)
Thẻ điểm cân bằng (Balanced Scorecard) đặt mục tiêu tài chính cạnh 3 khía cạnh khác. Đó là khách hàng, quy trình nội bộ, học hỏi và phát triển.
Mô hình do Robert Kaplan và David Norton công bố trên tạp chí Harvard Business Review năm 1992. Ý chính: chỉ số tài chính cho biết kết quả, ba khía cạnh kia tạo ra kết quả.
Ví dụ, mục tiêu biên gộp 27% cần mục tiêu tỷ lệ khách mua lại và tỷ lệ hàng lỗi. Nối mục tiêu tài chính doanh nghiệp với chiến lược tài chính giúp tránh đặt số tách rời thực tế.
8. Những sai lầm khi đặt mục tiêu tài chính doanh nghiệp
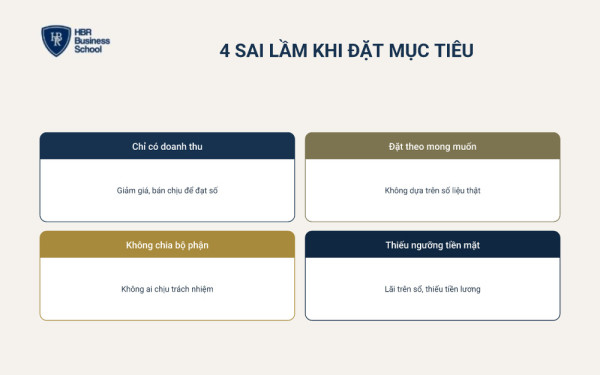
Sai lầm phổ biến nhất khi đặt mục tiêu tài chính doanh nghiệp là chỉ có mục tiêu doanh thu. 4 sai lầm dưới đây khiến công ty "đốt tiền" mà không tăng trưởng.
8.1. Chỉ đặt mục tiêu doanh thu
Doanh thu là chỉ số dễ đặt và dễ đo nhất, nên thường là mục tiêu duy nhất. Đội kinh doanh khi đó sẵn sàng giảm giá, bán chịu để đạt số.
Kết quả là doanh thu tăng, lợi nhuận và tiền mặt giảm như ví dụ ở mục 5.2. Mục tiêu doanh thu luôn cần đi kèm biên lợi nhuận gộp và kỳ thu tiền.
8.2. Đặt mục tiêu theo mong muốn, không từ dữ liệu
Nhiều chủ đặt "năm sau tăng gấp đôi" mà không xem năng lực bán hàng, vốn, nhân sự. Mục tiêu không khả thi khiến đội ngũ bỏ cuộc từ quý II.
Mục tiêu nên tính từ số liệu 2-3 năm gần nhất và kế hoạch nguồn lực cụ thể. Mức tăng cao hơn năm trước phải chỉ ra được tăng từ đâu.
8.3. Không chia mục tiêu xuống bộ phận
Mục tiêu chỉ có ở cấp công ty thì không bộ phận nào thấy mình chịu trách nhiệm. Cuối năm, mọi người đều có lý do cho phần chưa đạt.
Mỗi mục tiêu tài chính doanh nghiệp cần một người chịu trách nhiệm và chỉ số đo hằng tháng. Nhờ vậy, chủ không phải tự theo dõi mọi con số.
8.4. Không đặt ngưỡng an toàn tiền mặt
Thiếu mục tiêu tồn quỹ tối thiểu, doanh nghiệp dễ lãi trên sổ sách mà không trả được lương. Rủi ro này lớn khi kinh tế khó khăn.
Theo Cục Thống kê, năm 2025 bình quân mỗi tháng có 18,9 nghìn doanh nghiệp rút lui khỏi thị trường. Số liệu được VCCI tổng hợp ngày 06/01/2026.
Mục tiêu tồn quỹ tối thiểu là "lớp đệm" giúp doanh nghiệp xoay xở khi doanh thu giảm đột ngột.
Anh/chị muốn đặt mục tiêu tài chính có căn cứ, thay vì chạy theo con số doanh thu? Hãy tham khảo khóa học TÀI CHÍNH DÀNH CHO SẾP: TỪ TÀI CHÍNH CÁ NHÂN ĐẾN QUẢN TRỊ TÀI SẢN. Khóa học do Mr. Tony Dzung, Chủ tịch HĐQT HBR Holdings trực tiếp giảng dạy, tập trung vào dòng tiền.
Trường Doanh nhân HBR có hơn 16 năm đào tạo và hơn 100.000 học viên (số liệu của HBR Holdings). Mỗi khóa học tập trung vào công cụ anh/chị áp dụng được ngay tại doanh nghiệp.
=> Đăng ký ngay để giữ chỗ và nhận tư vấn lộ trình phù hợp với doanh nghiệp của anh/chị!
9. Câu hỏi thường gặp về mục tiêu tài chính doanh nghiệp
9.1. Ai chịu trách nhiệm đặt mục tiêu tài chính trong doanh nghiệp?
Chủ sở hữu hoặc Hội đồng quản trị quyết định mục tiêu tài chính doanh nghiệp dài hạn. Giám đốc và kế toán trưởng đề xuất mục tiêu năm, phân bổ xuống bộ phận.
Ở doanh nghiệp nhỏ, chủ thường kiêm cả hai vai. Khi đó, nên có kế toán trưởng phản biện mục tiêu quản trị tài chính doanh nghiệp.
9.2. Có nên công bố mục tiêu tài chính cho nhân viên không?
Nên công bố phần mục tiêu liên quan tới từng bộ phận, như doanh thu, biên gộp, ngân sách. Số nhạy cảm như nợ vay có thể chỉ chia sẻ với cấp quản lý.
Nhân viên hiểu mục tiêu thì tự điều chỉnh cách làm. Ví dụ, nhân viên kinh doanh biết mục tiêu kỳ thu tiền sẽ cân nhắc khi cho khách nợ dài.
9.3. Doanh nghiệp mới thành lập nên đặt mục tiêu tài chính thế nào?
Doanh nghiệp mới thành lập nên đặt mục tiêu theo tháng, xoay quanh điểm hòa vốn và số tháng vốn đủ chi. Mục tiêu năm chỉ là dự báo, cập nhật mỗi quý.
Hai câu hỏi cần trả lời trước: doanh thu tháng bao nhiêu thì hòa vốn, vốn đủ chi mấy tháng. Mục tiêu ROE hay cổ tức để sau khi đã có lãi ổn định.
Tóm lại, một bộ mục tiêu tài chính doanh nghiệp tốt cần đủ 5 nhóm, từ tăng trưởng tới an toàn vốn. Mỗi mục tiêu có chỉ số, mức, thời hạn và người chịu trách nhiệm.
Khi mục tiêu chia xuống ngân sách và KPI, chủ không còn phải đoán công ty lãi hay lỗ. Trường Doanh nhân HBR sẽ tiếp tục đồng hành cùng bạn trong các bài về quản trị tài chính.


 Thời gian:
12-13/12/2026
 Địa điểm: Hà Nội