Đăng nhập


Mục lục [Ẩn]
- 1. Chi phí chìm là gì?
- 1.1. Chi phí chìm có những đặc điểm gì?
- 1.2. Chi phí chìm bao gồm những khoản nào trong doanh nghiệp?
- 2. Ví dụ về chi phí chìm trong đời sống và doanh nghiệp
- 2.1. Ví dụ về chi phí chìm trong đời sống là gì?
- 2.2. Ví dụ về chi phí chìm trong doanh nghiệp Việt Nam gồm những tình huống nào?
- 2.3. Tiền quảng cáo đã chạy mà không ra đơn có phải chi phí chìm không?
- 3. Chi phí chìm và chi phí cơ hội khác nhau thế nào?
- 3.1. Chi phí chìm và chi phí cơ hội khác nhau ở những điểm nào?
- 3.2. Chi phí chìm khác chi phí thích hợp, chi phí ẩn ra sao?
- 3.3. Chi phí cố định có phải là chi phí chìm không?
- 4. Bẫy chi phí chìm (sunk cost fallacy) là gì?
- 4.1. Vì sao con người dễ mắc bẫy chi phí chìm?
- 4.2. Hiệu ứng Concorde cho thấy bẫy chi phí chìm như thế nào?
- 4.3. Làm sao biết doanh nghiệp đang mắc bẫy chi phí chìm?
- 5. Chi phí chìm ảnh hưởng thế nào đến quyết định kinh doanh?
- 5.1. Có nên tính chi phí chìm khi quyết định tiếp tục hay dừng dự án?
- 5.2. Chi nhánh đang lỗ nên đóng hay giữ? Ví dụ tính toán
- 5.3. Chi phí chìm trong thẩm định dự án được xử lý thế nào?
- 6. Cách tránh bẫy chi phí chìm khi ra quyết định
- 6.1. Tiêu chí dừng nên đặt như thế nào?
- 6.2. Làm sao để đội ngũ dám dừng một dự án sai?
- 7. Câu hỏi thường gặp về chi phí chìm
- 7.1. Chi phí chìm có được ghi sổ kế toán không?
- 7.2. Chi phí chìm có phải lúc nào cũng xấu?
- 7.3. Hiệu ứng chi phí chìm trong tình yêu là gì?
Nhiều chủ doanh nghiệp không dám dừng một chi nhánh lỗ vì đã đổ vào quá nhiều tiền. Chi phí chìm là khoản đã chi, không lấy lại được và không nên chi phối quyết định tiếp theo. Cùng Trường Doanh nhân HBR tìm hiểu khái niệm, ví dụ và cách ra quyết định đúng.
Điểm qua nội dung chính của bài:
- Chi phí chìm là gì: khoản đã chi, không thu hồi được dù bạn chọn phương án nào.
- Chi phí chìm và chi phí cơ hội: một khoản bị loại khỏi quyết định, một khoản bắt buộc phải tính.
- Bẫy chi phí chìm (sunk cost fallacy): cố tiếp tục chỉ vì "đã lỡ đầu tư", có 7 dấu hiệu.
- Cách tránh bẫy chi phí chìm: 6 bước, ví dụ tính chi nhánh lỗ, mẫu tiêu chí dừng.
1. Chi phí chìm là gì?
Chi phí chìm là khoản tiền, thời gian hoặc nguồn lực doanh nghiệp hay cá nhân đã bỏ ra trong quá khứ và không thể thu hồi, dù sau đó người chi quyết định tiếp tục, thay đổi hay dừng hẳn kế hoạch.
Thuật ngữ tiếng Anh tương ứng là sunk cost. Kinh tế học đưa ra một nguyên tắc đơn giản. Chỉ chi phí và lợi ích trong tương lai mới thay đổi theo lựa chọn của bạn.
Vì vậy, khoản đã chi không được đưa vào phép tính khi ra quyết định mới. Đây là câu trả lời ngắn nhất cho câu hỏi chi phí chìm là gì.
Nhiều chủ doanh nghiệp quen nói: "đã chi 800 triệu cho chi nhánh này rồi, phải cố thôi". 800 triệu đó đã mất, dù cố hay dừng. Câu hỏi đúng là 12 tháng tới chi nhánh mang về hay lấy đi bao nhiêu tiền.
1.1. Chi phí chìm có những đặc điểm gì?
Chi phí chìm có 4 đặc điểm giúp bạn nhận diện nhanh:
- Đã xảy ra: tiền đã chi, hợp đồng đã ký, thời gian đã bỏ ra.
- Không thu hồi được: không bán lại, không hoàn trả, không chuyển sang việc khác được.
- Không thay đổi theo quyết định: dù chọn phương án nào, con số đó vẫn giữ nguyên.
- Không thích hợp cho quyết định mới: không giúp so sánh các phương án trong tương lai.
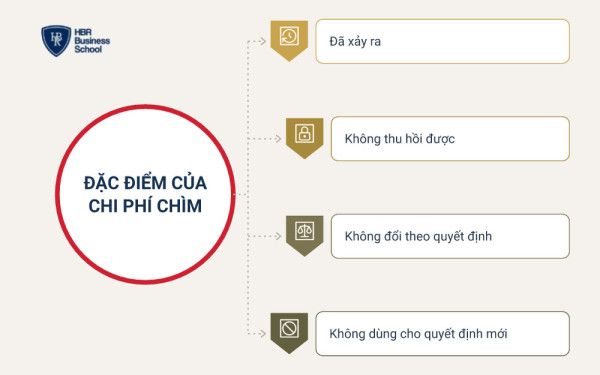
Một khoản chi chỉ "chìm" khi đủ cả 4 đặc điểm. Phần nào còn bán lại hoặc hoàn trả được thì không chìm.
1.2. Chi phí chìm bao gồm những khoản nào trong doanh nghiệp?
Trong doanh nghiệp, khoản chi không thu hồi được thường nằm ở 6 nhóm sau.
| Nhóm khoản chi | Ví dụ | Phần không thu hồi được |
|---|---|---|
| Nghiên cứu, phát triển sản phẩm | Thuê thiết kế bao bì, làm mẫu thử | Toàn bộ, vì không bán lại được |
| Tài sản chuyên dụng | Máy móc chỉ dùng cho 1 dòng sản phẩm | Phần chênh giữa giá mua và giá bán lại |
| Đào tạo nhân sự | Khóa đào tạo cho nhân viên đã nghỉ việc | Toàn bộ học phí, lương những ngày học |
| Marketing, quảng cáo | Ngân sách quảng cáo đã chạy | Toàn bộ số tiền đã trả cho nền tảng |
| Tư vấn, pháp lý | Phí tư vấn dự án không triển khai | Toàn bộ phí đã thanh toán |
| Tiền cọc, trả trước | Cọc thuê mặt bằng không được hoàn | Phần không được hoàn lại |
Muốn biết phần chìm của một khoản, bạn lấy tổng đã chi trừ phần còn thu hồi được. Ví dụ, máy mua 500 triệu đồng nay chỉ bán lại được 150 triệu đồng. Phần chìm là 350 triệu đồng, còn 150 triệu là giá trị bạn vẫn đang nắm.
Cách tách này là một phần của quản trị chi phí. Cách tách này giúp báo cáo không trộn tiền đã mất với tài sản còn dùng được.
2. Ví dụ về chi phí chìm trong đời sống và doanh nghiệp
Ví dụ về chi phí chìm dễ thấy nhất là tấm vé xem phim đã mua. Trong doanh nghiệp, đó là tiền đã chi cho dự án, chi nhánh, chiến dịch không lấy lại được.
2.1. Ví dụ về chi phí chìm trong đời sống là gì?
Đời sống hằng ngày có rất nhiều ví dụ như vậy. 3 tình huống dưới đây gần như ai cũng từng gặp.
- Vé xem phim 120.000 đồng: xem 20 phút thấy phim dở. Tiền vé đã mất dù bạn ở lại hay ra về.
- Gói tập gym 6 tháng giá 3 triệu đồng: bạn bị chấn thương, cố tập để "khỏi phí". Quyết định đúng nhìn vào sức khỏe, không nhìn vào 3 triệu.
- Khóa học đã đóng 5 triệu đồng: nội dung không hợp nhu cầu. Học tiếp chỉ đáng khi phần còn lại mang lại giá trị cho bạn.
Điểm chung của 3 tình huống là một câu hỏi. Từ giờ trở đi, lựa chọn nào tốt hơn cho tôi?
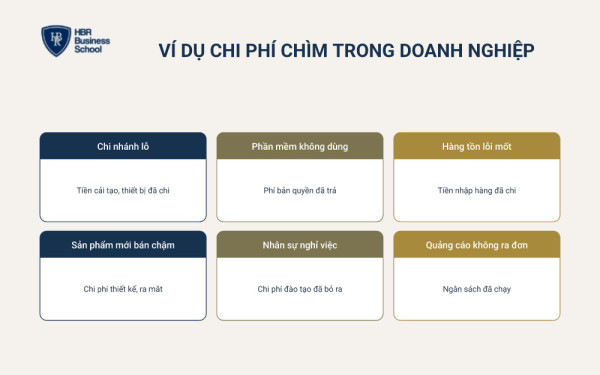
2.2. Ví dụ về chi phí chìm trong doanh nghiệp Việt Nam gồm những tình huống nào?
Doanh nghiệp vừa và nhỏ thường gặp 5 tình huống dưới đây. Số liệu là giả định để minh họa.
| Tình huống | Khoản đã chi, không lấy lại được | Câu hỏi đúng cần đặt |
|---|---|---|
| Chi nhánh mới mở 10 tháng vẫn lỗ | 800 triệu cải tạo, thiết bị | 12 tháng tới chi nhánh mang về hay lấy đi bao nhiêu tiền? |
| Phần mềm quản lý mua xong không ai dùng | 120 triệu phí bản quyền năm đầu | Chi thêm cho đào tạo có làm phần mềm chạy được không? |
| Lô hàng tồn lỗi mốt | 300 triệu tiền nhập | Bán xả hôm nay thu bao nhiêu, giữ thêm 3 tháng mất bao nhiêu? |
| Sản phẩm mới bán chậm | 200 triệu thiết kế, ra mắt | Sản phẩm có đạt chỉ số đã đặt sau 6 tháng không? |
| Nhân sự đã đào tạo rồi nghỉ việc | 40 triệu chi phí đào tạo | Tuyển và đào tạo người mới tốn bao nhiêu, mất bao lâu? |
Nhiều sản phẩm mới thất bại vì được giữ quá lâu sau khi thị trường đã trả lời "không". Bạn có thể đọc thêm nguyên nhân thất bại của sản phẩm mới để nhận ra sớm tín hiệu này.
2.3. Tiền quảng cáo đã chạy mà không ra đơn có phải chi phí chìm không?
Có. Tiền đã trả cho nền tảng quảng cáo không lấy lại được, nên đó là chi phí chìm. Quyết định chạy tiếp chỉ nên dựa vào kết quả dự kiến từ hôm nay.
Sai lầm hay gặp là "đã đốt 50 triệu rồi, chạy thêm cho gỡ". Giả định 50 triệu mang về 40 đơn, tức 1,25 triệu đồng mỗi đơn. Nếu mỗi đơn chỉ lãi gộp 400.000 đồng, mỗi đơn mới vẫn lỗ.
Cách nhìn đúng là so chi phí trên mỗi đơn của 7 ngày gần nhất với mức hòa vốn. Mức hòa vốn ở đây là 400.000 đồng mỗi đơn. Cao hơn mức này thì dừng hoặc sửa chiến dịch, không tăng ngân sách. Cách đặt mức trần chi tiêu nằm trong bài quản lý ngân sách marketing.
Vì sao nhiều doanh nghiệp tốn trăm triệu cho marketing vẫn không ra đơn? Bạn có thể xem video dưới đây của Trường Doanh nhân HBR:
3. Chi phí chìm và chi phí cơ hội khác nhau thế nào?
Chi phí chìm nhìn về quá khứ và bị loại khỏi quyết định. Chi phí cơ hội nhìn về tương lai và bắt buộc phải tính khi so sánh các phương án.
3.1. Chi phí chìm và chi phí cơ hội khác nhau ở những điểm nào?
Chi phí chìm và chi phí cơ hội khác nhau ở 5 điểm chính, tóm tắt trong bảng sau.
| Tiêu chí | Chi phí chìm | Chi phí cơ hội |
|---|---|---|
| Thời điểm | Đã xảy ra | Sẽ mất nếu chọn phương án này |
| Có ghi sổ kế toán không | Có, khi chi tiền | Không, vì không có dòng tiền thực |
| Có đưa vào quyết định không | Không | Có |
| Câu hỏi đặt ra | Tôi đã mất gì? | Tôi bỏ lỡ gì nếu chọn phương án này? |
| Ví dụ với 1 mặt bằng (giả định) | 200 triệu đã chi cải tạo | 25 triệu mỗi tháng nếu cho thuê lại |
Ví dụ mặt bằng cho thấy rõ cách dùng 2 khái niệm. Khi cân nhắc giữ cửa hàng, bạn bỏ qua 200 triệu cải tạo. Bạn phải tính 25 triệu mỗi tháng có thể thu nếu cho thuê lại.
Cách tính chi tiết khoản bỏ lỡ có trong bài chi phí cơ hội của HBR. Nắm vững hai khái niệm này giúp so sánh các phương án công bằng hơn.
3.2. Chi phí chìm khác chi phí thích hợp, chi phí ẩn ra sao?
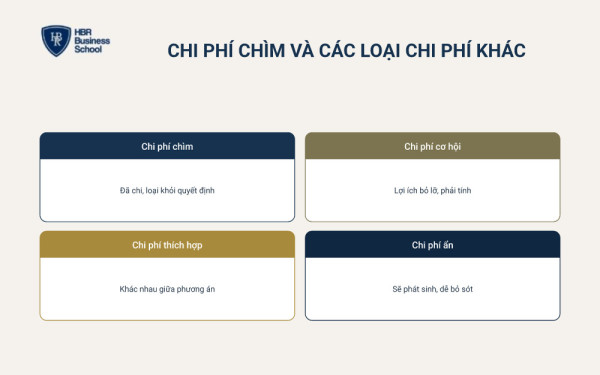
Chi phí chìm là chi phí không thích hợp cho quyết định. Chi phí ẩn là khoản sẽ phát sinh nhưng dễ bị bỏ sót, nên vẫn phải tính.
| Loại chi phí | Hiểu ngắn gọn | Có đưa vào quyết định không |
|---|---|---|
| Chi phí chìm | Đã chi, không thu hồi được | Không |
| Chi phí cơ hội | Lợi ích bỏ lỡ khi chọn phương án này | Có |
| Chi phí thích hợp | Chi phí tương lai khác nhau giữa các phương án | Có |
| Chi phí cố định | Không đổi theo sản lượng trong một giai đoạn | Chỉ phần còn tránh được |
| Chi phí ẩn | Khoản sẽ phát sinh nhưng không nằm trong dự toán | Có, cần ước tính |
Một số bài viết gộp "chi phí chìm hay chi phí ẩn" thành một. Cách gộp này dễ gây nhầm, vì chi phí ẩn nằm ở tương lai và vẫn tránh được.
3.3. Chi phí cố định có phải là chi phí chìm không?
Không phải lúc nào cũng vậy. Chi phí cố định chỉ "chìm" khi đã chi và không còn tránh được.
Ví dụ, tiền thuê tháng sau vẫn tránh được nếu bạn trả mặt bằng đúng hạn hợp đồng. Khoản đó là chi phí cố định nhưng chưa chìm. Ngược lại, 6 tháng tiền thuê đã trả trước và không được hoàn thì đã chìm.
Phân loại đúng giúp bảng kiểm soát chi phí chỉ ra khoản nào còn cắt được. Khoản đã chìm thì chỉ còn giá trị bài học.
4. Bẫy chi phí chìm (sunk cost fallacy) là gì?
Bẫy chi phí chìm (sunk cost fallacy) là xu hướng tiếp tục bỏ tiền, công sức vào một việc chỉ vì đã đầu tư nhiều, dù phương án khác tốt hơn.
Hiện tượng này còn được gọi là ngụy biện chi phí chìm, hiệu ứng chi phí chìm hoặc hiệu ứng Concorde. Bài viết này thống nhất dùng tên gọi đầu tiên.
4.1. Vì sao con người dễ mắc bẫy chi phí chìm?
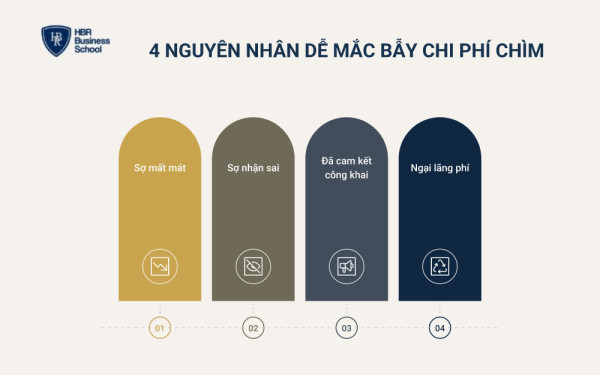
Con người mắc bẫy này vì nỗi đau mất mát lớn hơn niềm vui khi được. 4 nguyên nhân thường gặp:
- Né tránh mất mát: mất mát gây cảm giác mạnh hơn khoản được tương đương. Đây là kết luận của lý thuyết triển vọng (prospect theory), Daniel Kahneman và Amos Tversky (1979).
- Sợ thừa nhận sai: dừng lại đồng nghĩa với thừa nhận quyết định ban đầu chưa đúng.
- Đã cam kết công khai: lãnh đạo đã tuyên bố trước đội ngũ, khó lùi bước.
- Ngại lãng phí: ai cũng được dạy "không bỏ dở", nên dừng giữa chừng bị coi là phí.
Nghiên cứu của Hal Arkes và Catherine Blumer (1985) cho thấy rõ cơ chế trên (Organizational Behavior and Human Decision Processes). Trong một thí nghiệm, hơn một nửa người tham gia chọn chuyến trượt tuyết đắt hơn. Họ làm vậy dù thích chuyến rẻ hơn.
Ở một thí nghiệm khác, người mua vé xem kịch cả mùa được giảm giá ngẫu nhiên. Nhóm trả giá đầy đủ đi xem nhiều buổi hơn trong nửa đầu mùa diễn. Họ đi vì đã trả nhiều tiền, không vì vở kịch hay hơn.
Các thiên kiến nhận thức khác trong quản lý con người có trong bài định kiến vô thức.
4.2. Hiệu ứng Concorde cho thấy bẫy chi phí chìm như thế nào?
Concorde là máy bay chở khách siêu thanh do Anh và Pháp hợp tác phát triển. Dự án vẫn được rót tiền dù ngày càng rõ khó có lãi. Máy bay ngừng khai thác năm 2003.
Vì câu chuyện này, giới nghiên cứu gọi hiện tượng trên là "hiệu ứng Concorde". Hal Arkes và Peter Ayton (1999) phân tích hiệu ứng này trong một tổng quan trên tạp chí Psychological Bulletin.
Bài học cho doanh nghiệp nhỏ cũng tương tự. Quy mô tiền khác nhau, nhưng câu "đã đi quá xa để dừng" thì giống nhau.
4.3. Làm sao biết doanh nghiệp đang mắc bẫy chi phí chìm?
Doanh nghiệp có thể đang mắc bẫy chi phí chìm khi có từ 3 dấu hiệu dưới đây trở lên.
- Lý do tiếp tục là "đã lỡ đầu tư rồi", không phải kết quả dự kiến.
- Mục tiêu bị gia hạn nhiều lần mà không ai hỏi vì sao.
- Ngân sách tăng khi chỉ số đang xấu đi, với lý do "cố thêm chút nữa".
- Dự án không có tiêu chí dừng từ khi bắt đầu.
- Người đề xuất dự án cũng là người đánh giá kết quả.
- Báo cáo nói nhiều về tiền đã bỏ ra hơn là tiền sẽ thu về.
- Chỉ so với chính dự án trong quá khứ, không so với phương án khác.
Chủ doanh nghiệp có tư duy tài chính tốt thường đặt câu hỏi về dòng tiền tương lai trước. Đó là cách phòng bẫy hiệu quả nhất.
Nỗi sợ mất khoản đã đầu tư cũng khiến nhiều doanh nghiệp giữ mô hình kinh doanh cũ quá lâu. Để tự rà soát, bạn có thể tải miễn phí bộ checklist do Trường Doanh nhân HBR biên soạn:
>>> TẢI MIỄN PHÍ: CHECKLIST 12 DẤU HIỆU DOANH NGHIỆP ĐANG MẮC KẸT TRONG MÔ HÌNH KINH DOANH CŨ
5. Chi phí chìm ảnh hưởng thế nào đến quyết định kinh doanh?
Về lý thuyết, khoản đã chi không được ảnh hưởng đến quyết định kinh doanh. Thực tế, khi rơi vào bẫy, doanh nghiệp thường gặp 4 hậu quả:
- Bỏ thêm tiền vào việc đã sai, khoản lỗ lớn dần.
- Bỏ lỡ cơ hội tốt hơn vì vốn và người bị giữ ở dự án cũ.
- Chậm chuyển hướng khi thị trường đã thay đổi.
- Hình thành văn hóa sợ sai, không ai dám đề xuất dừng.
5.1. Có nên tính chi phí chìm khi quyết định tiếp tục hay dừng dự án?
Không. Khi quyết định tiếp tục hay dừng, bạn chỉ so dòng tiền tương lai của từng phương án.
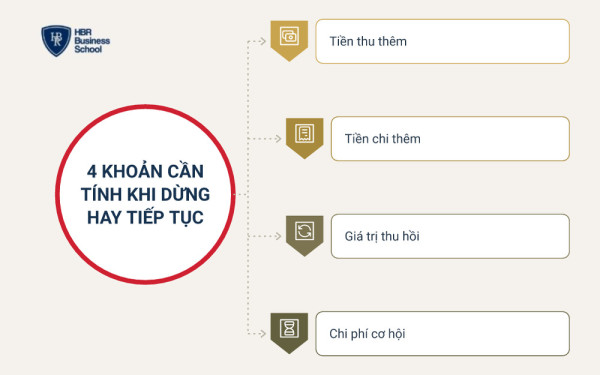
Dòng tiền tương lai gồm 4 phần:
- Tiền thu thêm nếu tiếp tục.
- Tiền chi thêm nếu tiếp tục.
- Giá trị thu hồi nếu dừng (bán thiết bị, hoàn cọc).
- Chi phí cơ hội của vốn và nhân sự đang bị giữ.
Nhà đầu tư chứng khoán cũng áp dụng nguyên tắc này. Giá đã mua cổ phiếu không quyết định nên giữ hay bán. Quyết định dựa trên triển vọng doanh nghiệp và mức cắt lỗ đã đặt từ trước.
Thứ duy nhất nên giữ lại từ khoản đã chi là thông tin. Dữ liệu khách hàng, bài học từ dự án vẫn có giá trị cho quyết định mới. Cách đo hiệu quả khoản chi tiếp theo, bạn xem bài ROI là gì.
5.2. Chi nhánh đang lỗ nên đóng hay giữ? Ví dụ tính toán
Chi nhánh lỗ nên đóng khi dòng tiền 12 tháng tới của phương án giữ thấp hơn phương án đóng. Ví dụ dưới đây dùng số giả định của một chuỗi cửa hàng.
Chi nhánh đã đầu tư 800 triệu đồng cho cải tạo và thiết bị, sau 10 tháng vẫn lỗ. Chủ doanh nghiệp so 2 phương án cho 12 tháng tới (đơn vị: triệu đồng).
| Khoản (12 tháng tới) | Phương án A: giữ chi nhánh | Phương án B: đóng ngay |
|---|---|---|
| Doanh thu dự kiến | 1.800 | 0 |
| Chi hoạt động (thuê, lương, hàng hóa) | -2.040 | 0 |
| Bán thiết bị | 80 (cuối kỳ) | 150 (bán ngay) |
| Phạt chấm dứt hợp đồng thuê | 0 | -120 |
| Chi trả cho nhân sự nghỉ việc | 0 | -60 |
| Tổng dòng tiền tương lai | -160 | -30 |
| 800 triệu đã đầu tư | Đã mất | Đã mất |
Phương án đóng ngay tốt hơn 130 triệu đồng. Khoản 800 triệu có ở cả 2 cột nên không làm thay đổi kết quả.
Nếu đưa 800 triệu vào, phương án giữ dễ bị coi là "gỡ vốn". Thực tế, giữ thêm 12 tháng chỉ làm khoản lỗ lớn thêm 130 triệu đồng so với đóng ngay.
Kết luận chỉ đổi khi có căn cứ cho thấy dòng tiền tương lai tốt hơn. Ví dụ, doanh thu chắc chắn đạt trên 1.930 triệu đồng mà chi phí giữ nguyên.
5.3. Chi phí chìm trong thẩm định dự án được xử lý thế nào?
Trong thẩm định dự án, các khoản đã chi trước đó bị loại khỏi dòng tiền. Chỉ dòng tiền tăng thêm do dự án tạo ra mới được tính.
Ví dụ, doanh nghiệp đã chi 60 triệu đồng thuê nghiên cứu khả thi một dây chuyền mới. Khi tính hiệu quả dây chuyền, 60 triệu này không được đưa vào. Lý do là dù làm hay không làm dây chuyền, tiền đã chi.
Ngược lại, nhà xưởng đang bỏ trống nhưng có thể cho thuê thì phải tính tiền thuê bỏ lỡ. Cách theo dõi ngân sách từng giai đoạn có trong bài quản lý chi phí dự án.
6. Cách tránh bẫy chi phí chìm khi ra quyết định
Cách tránh bẫy chi phí chìm hiệu quả nhất là biến quyết định "dừng hay tiếp tục" thành quy trình. Quy trình gồm 6 bước:
- Tách khoản đã chi ra khỏi bảng so sánh phương án, ghi riêng phần còn thu hồi được.
- Hỏi "nếu bắt đầu từ hôm nay, tôi có bỏ tiền vào việc này không?" Trả lời "không" là tín hiệu cần dừng.
- So dòng tiền tương lai của ít nhất 2 phương án, gồm cả chi phí cơ hội.
- Đặt tiêu chí dừng trước khi bắt đầu, gồm chỉ số, ngưỡng và mốc thời gian.
- Mời người ngoài cuộc phản biện, tốt nhất là người không đề xuất dự án.
- Ghi nhật ký quyết định: lý do, số liệu, kỳ vọng, để rà lại sau 3 hoặc 6 tháng.
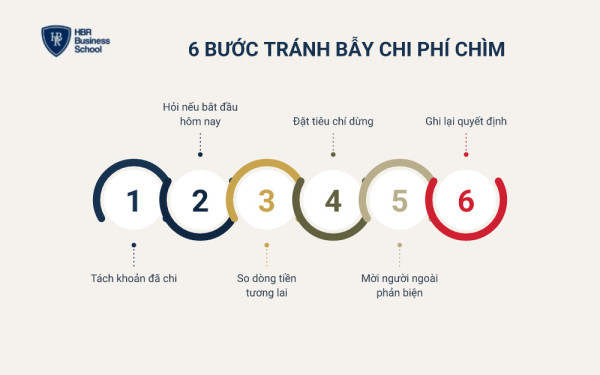
Quy trình này có thể ghép vào các mô hình ra quyết định doanh nghiệp đang dùng. Áp dụng đều đặn là cách tránh bẫy chi phí chìm bền vững hơn mọi lời nhắc nhở.
6.1. Tiêu chí dừng nên đặt như thế nào?
Tiêu chí dừng cần đặt trước khi bỏ tiền, bằng con số đo được, có người chịu trách nhiệm. Mẫu dưới đây do HBR biên soạn, số liệu là ví dụ.
| Dự án | Chỉ số theo dõi | Ngưỡng dừng | Mốc kiểm tra | Người quyết định |
|---|---|---|---|---|
| Chi nhánh mới | Dòng tiền hoạt động hằng tháng | Vẫn âm sau tháng thứ 9 | Cuối mỗi quý | Chủ doanh nghiệp và kế toán trưởng |
| Chiến dịch quảng cáo | Chi phí trên mỗi đơn | Cao hơn mức hòa vốn 7 ngày liên tiếp | Hằng tuần | Trưởng phòng marketing |
| Sản phẩm mới | Doanh số so với kế hoạch | Dưới 60% kế hoạch sau 6 tháng | Cuối tháng thứ 3 và 6 | Hội đồng sản phẩm |
Ngưỡng dừng nên dựa trên 3 căn cứ có sẵn trong doanh nghiệp:
- Mức hòa vốn: ví dụ chi phí trên mỗi đơn không vượt lãi gộp mỗi đơn.
- Kế hoạch đã duyệt: doanh số, dòng tiền theo từng mốc.
- Khả năng chịu lỗ: số tiền tối đa doanh nghiệp chấp nhận mất cho phép thử này.
Tiêu chí dừng là một phần của quy trình quản trị rủi ro. Khi chạm ngưỡng, cuộc họp chỉ bàn cách dừng hoặc điều chỉnh. Ngưỡng đã đặt không được bàn lại.
6.2. Làm sao để đội ngũ dám dừng một dự án sai?
Đội ngũ dám dừng khi việc dừng đúng lúc được ghi nhận, không bị coi là thất bại cá nhân. Doanh nghiệp có thể áp dụng 4 cách:
- Tách người đề xuất và người đánh giá dự án.
- Ghi nhận quyết định dừng đúng lúc trong đánh giá hiệu suất.
- Họp rút kinh nghiệm không đổ lỗi, tập trung vào quy trình và dữ liệu.
- Dùng dữ liệu thay ý kiến khi tranh luận nên dừng hay tiếp tục.
Cách thứ tư là nền tảng của ra quyết định dựa trên dữ liệu. Khi số liệu được công khai, việc dừng một dự án sai không còn là chuyện thể diện.
Nhiều anh/chị chủ doanh nghiệp vẫn quyết định giữ hay bỏ một khoản đầu tư theo cảm giác. Kết quả là tiền vẫn chảy vào chi nhánh, chiến dịch thua lỗ, còn cơ hội mới thiếu vốn.
Khóa học TÀI CHÍNH DÀNH CHO SẾP: TỪ TÀI CHÍNH CÁ NHÂN ĐẾN QUẢN TRỊ TÀI SẢN của Trường Doanh nhân HBR giúp anh/chị quản trị dòng tiền và phân bổ vốn có nguyên tắc. Khóa học còn hướng dẫn ứng dụng AI phân tích tài chính và thẩm định cơ hội đầu tư.
=> Đăng ký ngay để giữ chỗ và nhận tư vấn lộ trình phù hợp với doanh nghiệp của anh/chị!
7. Câu hỏi thường gặp về chi phí chìm
7.1. Chi phí chìm có được ghi sổ kế toán không?
Có. Khoản đã chi vẫn được hạch toán theo chế độ kế toán doanh nghiệp. Từ năm tài chính 2026, chế độ này theo Thông tư 99/2025/TT-BTC. Thông tin này theo Thời báo Tài chính Việt Nam (đọc ngày 18/11/2026).
"Chìm" là cách nhìn khi ra quyết định, không phải một tài khoản kế toán. Khoản đó có được trừ khi tính thuế hay không phụ thuộc hồ sơ, chứng từ. Bạn nên hỏi kế toán.
7.2. Chi phí chìm có phải lúc nào cũng xấu?
Không. Mọi khoản đầu tư đều có phần không thu hồi được, đó là cái giá của việc thử. Chỉ khi để khoản đã mất giữ chân mình ở lựa chọn sai, doanh nghiệp mới chịu thiệt.
7.3. Hiệu ứng chi phí chìm trong tình yêu là gì?
Hiệu ứng chi phí chìm trong tình yêu là khi một người cố giữ mối quan hệ đã hết hạnh phúc. Lý do thường là "đã bên nhau nhiều năm". Cơ chế giống hệt sunk cost trong kinh doanh: thời gian đã qua không lấy lại được. Câu hỏi đúng vẫn là tương lai của hai người.
Tóm lại, chi phí chìm là khoản đã mất, không nên quyết định thay bạn bước tiếp theo. Trước mỗi quyết định dừng hay tiếp tục, hãy hỏi "nếu bắt đầu từ hôm nay, tôi có bỏ tiền vào không?". Trường Doanh nhân HBR hy vọng 6 bước và mẫu tiêu chí dừng sẽ giúp bạn quyết định tốt hơn.


 Thời gian:
12-13/12/2026
 Địa điểm: Hà Nội